
Story
Cổ phiếu Intel và Marvell cùng giảm giá: Rủi ro và cơ hội khác biệt
Summary
Cổ phiếu của Intel và Marvell đều sụt giảm mạnh, nhưng triển vọng cơ bản lại hoàn toàn trái ngược. Trong khi Intel đối mặt với rủi ro định giá và thách thức cạnh tranh, Marvell cho thấy nền tảng kinh doanh vững chắc hơn nhờ mảng chip AI tùy chỉnh.
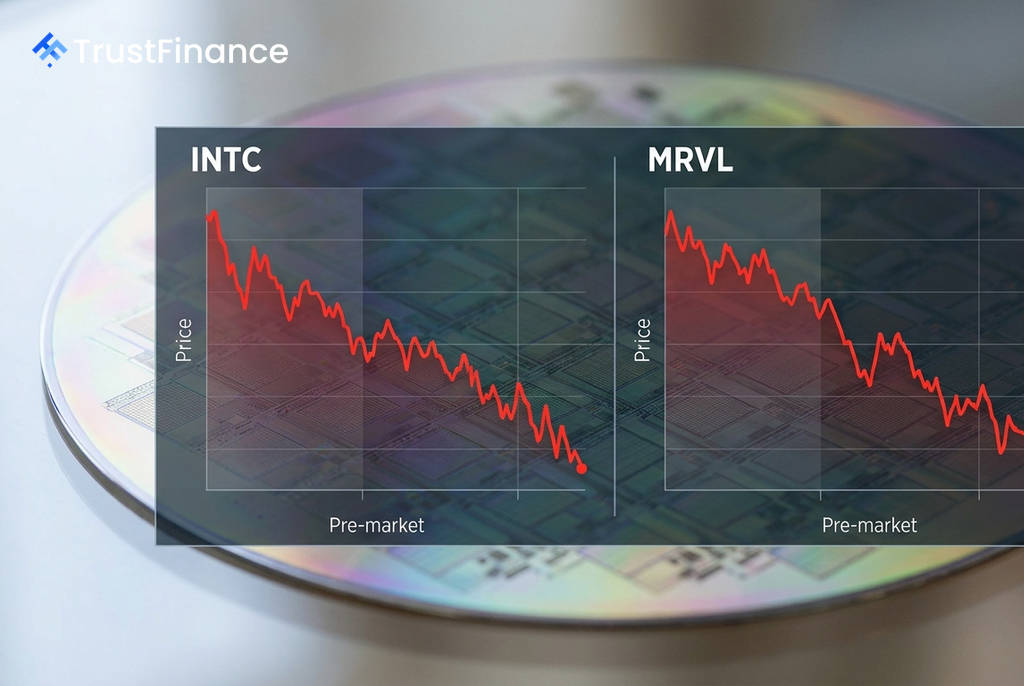
Hai cổ phiếu ngành chip là Intel (INTC) và Marvell (MRVL) đều ghi nhận mức giảm khoảng 5% trong phiên giao dịch trước giờ mở cửa, nhưng câu chuyện đằng sau đợt bán tháo này lại cho thấy những hồ sơ rủi ro và lợi nhuận rất khác nhau cho các nhà đầu tư.
Đợt sụt giảm này diễn ra trong bối cảnh toàn ngành bán dẫn suy yếu, với chỉ số Philadelphia Semiconductor Index giảm khoảng 8,5% trong tuần tính đến ngày 15/7 do lo ngại về định giá và căng thẳng địa chính trị gia tăng.
Intel: Rủi ro từ định giá cao và thách thức tái cấu trúc
Cổ phiếu Intel đã có một năm thăng hoa với mức tăng +343,3%, tạo ra kỳ vọng rất lớn. Mặc dù công ty đã báo cáo kết quả kinh doanh quý 3 khả quan và nâng dự báo chi tiêu vốn (CapEx) cho năm 2026 lên 20 tỷ USD nhờ nhu cầu hạ tầng AI, các nhà phân tích vẫn tỏ ra thận trọng.
Theo ngân hàng đầu tư Needham, Intel đang mất dần thị phần CPU cho trung tâm dữ liệu và không đủ sức cạnh tranh trong mảng chip tăng tốc AI, trong khi định giá cổ phiếu đã ở mức "đắt đỏ". Dữ liệu của InvestingPro cho thấy giá trị hợp lý của Intel chỉ ở mức 71,11 USD, ngụ ý rằng cổ phiếu này đã được định giá cao hơn 22,4% tại thời điểm đóng cửa phiên thứ Hai. Do đó, đợt giảm giá gần đây có thể được xem là một sự điều chỉnh về giá trị nội tại thay vì tạo ra một cơ hội mua vào giá hời.
Các yếu tố tiêu cực khác bao gồm:
- Gánh nặng vốn cho chiến lược chuyển đổi sang xưởng đúc (foundry).
- Lợi nhuận trên vốn chủ sở hữu (ROE) âm.
- Tỷ suất dòng tiền tự do (FCF Yield) gần như bằng không.
Marvell: Nền tảng vững chắc giữa biến động thị trường
 Ad
Ngược lại, câu chuyện của Marvell có cấu trúc cơ bản rõ ràng hơn. Công ty vừa chính thức có lãi với lợi nhuận trên mỗi cổ phiếu (EPS) đạt 3,07 USD, một sự cải thiện đáng kể so với mức lỗ 1,02 USD hai năm trước. Doanh thu trong năm tài chính gần nhất đã tăng từ 5,77 tỷ USD lên 8,19 tỷ USD.
Động lực chính đến từ mảng kinh doanh chip tùy chỉnh (ASIC) cho các nhà cung cấp dịch vụ đám mây lớn (hyperscaler). Marvell cũng có vị thế tốt trong thị trường kết nối quang, một lĩnh vực được dự báo sẽ tăng trưởng 70% mỗi năm cho đến năm 2027. Dự báo cho quý 2 của công ty cho thấy doanh thu có thể đạt khoảng 2,7 tỷ USD, tương đương mức tăng trưởng 35% so với cùng kỳ năm ngoái.
Các nhà phân tích cũng có cái nhìn lạc quan hơn, với việc HSBC đưa ra khuyến nghị Mua vào tháng 5/2026 với giá mục tiêu 300 USD. Ngay cả khi Erste Group gần đây hạ bậc xếp hạng, lý do được đưa ra là vì định giá sau đợt tăng giá mạnh chứ không phải do hoạt động kinh doanh suy yếu.
Đánh giá cho nhà đầu tư
Cả hai cổ phiếu đều đang giao dịch trên mức giá trị hợp lý ước tính, nhưng chất lượng của đợt bán tháo là khác nhau. Sự sụt giảm của Intel giống như một sự điều chỉnh sau một đợt tăng giá dựa trên hy vọng vào mảng đúc chip, một chiến lược chưa được chứng minh hiệu quả, cùng với những thách thức cơ bản về thị phần và lợi nhuận.
Trong khi đó, sự sụt giảm của Marvell dường như là do tâm lý chốt lời sau khi định giá tăng cao, nhưng diễn ra trên một nền tảng kinh doanh đang cải thiện vững chắc. Với việc đã có lãi, biên lợi nhuận mở rộng và nhu cầu chip AI rõ ràng, Marvell mang lại một hồ sơ rủi ro-lợi nhuận hấp dẫn hơn cho các nhà đầu tư chấp nhận sự biến động của ngành bán dẫn.