
Story
Saham Intel dan Marvell Anjlok, Namun Tawarkan Profil Risiko yang Berbeda
Summary
Saham Intel dan Marvell sama-sama terkoreksi tajam, namun penurunan ini mencerminkan fundamental dan prospek yang sangat kontras. Intel menghadapi tantangan valuasi tinggi, sementara Marvell menunjukkan pemulihan profitabilitas yang didorong oleh permintaan AI.
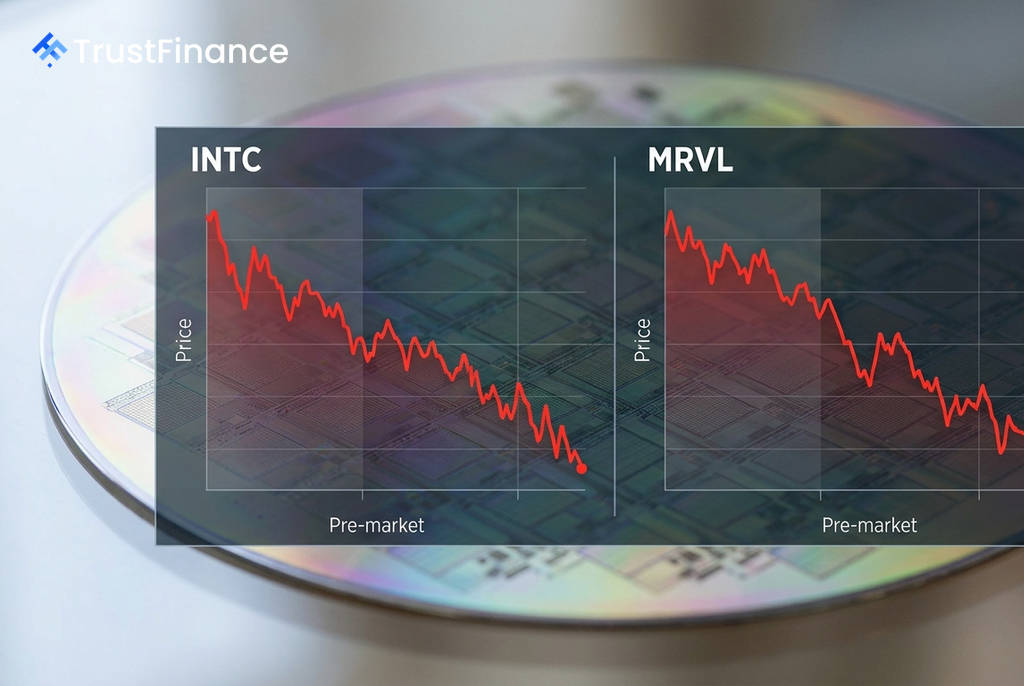
Saham dua raksasa semikonduktor, Intel (INTC) dan Marvell (MRVL), mengalami aksi jual signifikan di sesi pra-perdagangan, namun dengan narasi investasi yang sangat berbeda. Penurunan ini terjadi di tengah sentimen negatif yang lebih luas di sektor chip, menyoroti perbedaan fundamental dan profil risiko-imbal hasil antara kedua perusahaan.
Koreksi di Tengah Valuasi Tinggi
Dalam perdagangan pra-pasar, saham Intel turun sekitar 5% ke level $87,11, sementara Marvell juga anjlok sekitar 5% ke $179,69. Pelemahan ini mengikuti tren koreksi di sektor semikonduktor, di mana Philadelphia Semiconductor Index turun sekitar 8,5% dalam sepekan hingga 15 Juli akibat kekhawatiran valuasi dan ketegangan geopolitik, menurut data arus dana.
Bagi Intel, penurunan ini terjadi setelah sahamnya melonjak 343% dalam setahun terakhir. Bahkan sebelum koreksi, valuasi Intel sudah dianggap tinggi. Analisis InvestingPro menunjukkan Nilai Wajar (Fair Value) untuk Intel berada di $71,11, yang berarti sahamnya sudah 22,4% lebih mahal dari nilai intrinsiknya pada penutupan hari Senin.
Intel: Pertaruhan pada Restrukturisasi
Kinerja kuartal ketiga Intel yang melampaui ekspektasi, dengan pendapatan ASIC tumbuh 300% secara tahunan, belum cukup meredakan kekhawatiran. Menurut Needham, yang mempertahankan peringkat 'Hold', Intel menghadapi sejumlah tantangan fundamental, termasuk:
 Ad
- Kehilangan pangsa pasar CPU untuk *data center*.
- Dianggap tidak kompetitif di segmen akselerator kecerdasan buatan (AI).
- Valuasi saham yang sudah "mahal" (*rich*).
Beban modal yang besar untuk strategi *foundry* juga menjadi sorotan, yang tercermin dari pencarian mitra untuk pabriknya di Ohio. Dengan demikian, koreksi harga saham Intel lebih terlihat sebagai normalisasi menuju nilai wajarnya daripada sebuah peluang beli, menjadikannya investasi berisiko tinggi yang bergantung pada keberhasilan eksekusi restrukturisasi.
Marvell: Prospek Cerah dari AI dan Profitabilitas
Di sisi lain, Marvell menawarkan cerita yang berbeda. Perusahaan baru saja berhasil mencatatkan profitabilitas dengan laba per saham (EPS) sebesar $3,07, sebuah pembalikan signifikan dari kerugian dua tahun lalu. Pertumbuhan ini didorong oleh bisnis silikon kustom (ASIC) untuk pelanggan *hyperscaler*.
Pendapatan Marvell melonjak dari $5,77 miliar menjadi $8,19 miliar pada tahun fiskal terakhir, dengan panduan pendapatan kuartal kedua diperkirakan mencapai ~$2,7 miliar, atau tumbuh 35% YoY. Prospek Marvell diperkuat oleh posisinya di pasar interkoneksi optik dan akuisisi Celestial AI. HSBC memberikan peringkat 'Buy' dengan target harga $300, yang menyiratkan potensi kenaikan ~67%. Penurunan saham Marvell dinilai lebih sebagai "kelelahan valuasi" setelah kenaikan signifikan, bukan karena pelemahan fundamental bisnis.