
Story
インテルとマーベル株が下落、しかしリスク・リワードは対照的
Summary
半導体大手のインテルとマーベル・テクノロジーの株価が共に下落しているが、その背景は大きく異なる。ファンダメンタルズを分析すると、一方は過大評価の修正、もう一方は成長株の一時的な調整という側面が見えてくる。
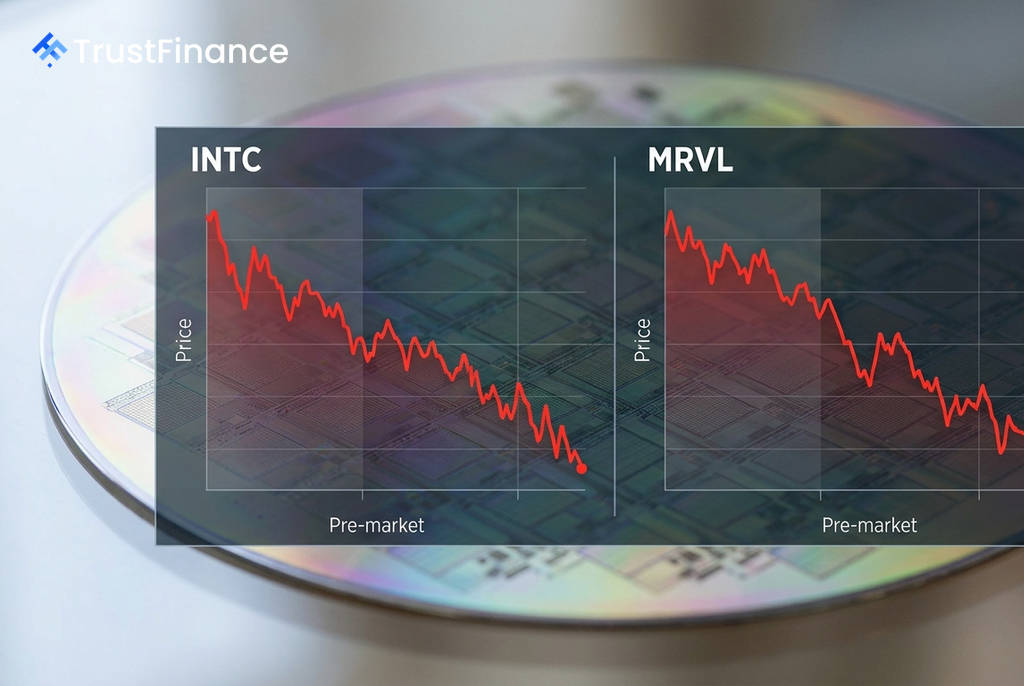
米半導体大手のインテルとマーベル・テクノロジーの株価が共に時間外取引で約5%下落したが、この二つの売りは全く異なるリスク・リワードの側面を浮き彫りにしている。両社のファンダメンタルズを精査すると、今回の下落が投資家にとって何を意味するのか、その違いは明確である。
対照的な下落の背景
今回の下落は、フィラデルフィア半導体指数(SOX)がバリュエーションへの懸念や地政学的緊張を背景に下落基調にある中で発生した。しかし、個別の企業を見ると、その内容は大きく異なる。
インテルは、過去1年間で株価が343%も急騰しており、期待が先行していた。Investing.comのフェアバリュー分析によれば、同社の株価は月曜終値時点ですでに22.4%割高とされており、今回の下落はむしろ本源的価値への回帰と見なすことができる。一方でマーベルは、黒字転換を達成し、アナリストが28.2%の上昇余地を見込むなど、事業の構造的な改善が評価されている。
ファンダメンタルズの比較
インテル:期待先行の再建策に潜むリスク
インテルは直近の第3四半期決算でASIC(特定用途向け集積回路)の売上が前年同期比で約300%増加し、AIインフラ需要を理由に設備投資計画を引き上げるなど好材料も示した。しかし、市場はより根本的な課題に注目している。
- 市場シェアの喪失:データセンター向けCPU市場でのシェアを失い続けている。
- AI分野での遅れ:AIアクセラレーター分野での競争力に欠ける。
- 巨額の資本負担:ファウンドリ(半導体受託製造)事業への転換には巨額の設備投資が必要であり、財務的な負担が大きい。
Needhamのアナリストは、これらの点を指摘し、同社のバリュエーションは「割高」であるとの見解を維持している。現在の株価下落は、事業再建への期待が先行したラリーの修正局面にあると言える。
 Ad
マーベル:構造的成長と収益化の実現
マーベルの状況はより明確だ。同社は2年前の1株当たり1.02ドルの赤字から、直近では3.07ドルの黒字へと転換を遂げた。この背景には、ハイパースケーラー(巨大クラウド事業者)向けのカスタムシリコン事業の成功がある。
- 力強い成長:売上高は昨年度の57.7億ドルから81.9億ドルに増加。第2四半期のガイダンスでは前年同期比35%の成長を見込む。
- 高い利益率:粗利益率は51.5%とインテル(38.9%)を上回り、自己資本利益率(ROE)も16.0%とプラスを維持している。
- 将来性:光インターコネクト市場での優位性も強みであり、HSBCは目標株価を300ドルに設定している。
マーベルの株価下落は、事業内容の悪化ではなく、株価急騰後のバリュエーションに対する警戒感(バリュエーション・ファティーグ)によるものと分析される。
投資家への示唆
結論として、両社の株価下落は質が異なる。インテルの下落は、まだ実績の伴わないファウンドリ事業への期待によって形成された株価の平均回帰と見られる。一方、マーベルの下落は、収益化を達成し、明確な成長軌道に乗る企業の株価が一時的に調整している局面と捉えることができる。
半導体セクターのボラティリティを許容できる投資家にとって、今回の下落局面では、マーベルの方がより魅力的なリスク・リワードを提供している可能性がある。インテルは依然として、事業再建の実行力に賭ける、よりリスクの高い投資対象と言えるだろう。