
Story
AGG và BND: Hiệu suất gần như tương đồng của hai quỹ ETF trái phiếu hàng đầu
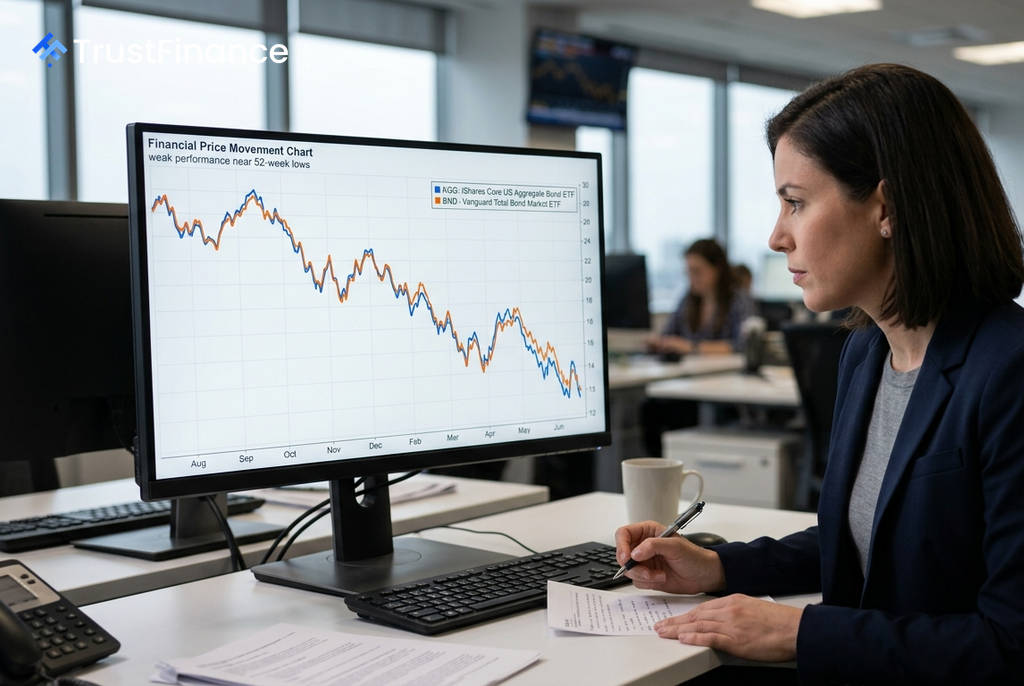
Hiệu suất của hai quỹ ETF trái phiếu tổng hợp lớn nhất thị trường Hoa Kỳ, iShares Core U.S. Aggregate Bond ETF (AGG) và Vanguard Total Bond Market ETF (BND), gần như không có sự khác biệt trong năm qua. Dữ liệu cho thấy chiến lược giao dịch dựa trên sự chênh lệch hiệu suất giữa hai quỹ này đã không mang lại lợi thế đáng kể.
Hiệu suất gần như tương đồng
Trong 12 tháng qua, quỹ AGG chỉ kém hiệu suất của BND 0,03 điểm phần trăm, một con số không đáng kể. Sự tương đồng này cũng được thể hiện trên các khung thời gian khác, cho thấy hai quỹ này hoạt động như những công cụ đầu tư gần như giống hệt nhau thay vì một cặp giao dịch có sự khác biệt rõ rệt.
Theo dữ liệu tính đến ngày 10/09, hiệu suất của hai quỹ như sau:
- 1 năm: AGG giảm 4,15%, trong khi BND giảm 4,12%.
- 6 tháng: AGG giảm 3,84%, trong khi BND giảm 3,76%.
- 3 tháng: AGG giảm 2,08%, trong khi BND giảm 2,03%.
Sự chênh lệch nhỏ này cho thấy AGG có hiệu suất hơi kém hơn một chút trong các khung thời gian dài hơn, nhưng không đủ để xác định một sự thay đổi xu hướng rõ rệt.
Áp lực kỹ thuật và tín hiệu trái chiều
 Ad
Cả hai quỹ đều đang đối mặt với áp lực kỹ thuật và đang giao dịch gần mức thấp nhất trong 52 tuần. Các chỉ báo kỹ thuật trên biểu đồ ngày và tuần đều cho tín hiệu "Bán Mạnh" (Strong Sell) đối với cả AGG và BND.
Chỉ số Sức mạnh Tương đối (RSI) của cả hai quỹ đều ở mức gần 32, tiến sát vùng quá bán (oversold). Điều này tạo ra một tín hiệu trái chiều cho thị trường:
- Kịch bản giảm giá: Cả hai quỹ vẫn nằm dưới các đường trung bình động ngắn hạn, với chỉ báo MACD âm và áp lực xu hướng mạnh.
- Kịch bản phục hồi: Tình trạng quá bán có thể tạo ra một đợt phục hồi ngắn hạn, nhưng hiện tại chưa có quỹ nào cho thấy dấu hiệu dẫn dắt một cách thuyết phục.
Ý nghĩa đối với nhà đầu tư
Đối với các nhà đầu tư, sự tương đồng về hiệu suất cho thấy việc lựa chọn giữa AGG và BND có thể phụ thuộc nhiều hơn vào các yếu tố khác như phí quản lý hoặc sở thích về nhà cung cấp (iShares so với Vanguard), thay vì kỳ vọng vào sự chênh lệch hiệu suất.
Chiến lược giao dịch giá trị tương đối (relative-value) giữa hai quỹ này hiện không hiệu quả do chênh lệch hiệu suất quá nhỏ. Một tín hiệu xác nhận quan trọng cho một chiến lược như vậy sẽ là khi một trong hai quỹ bắt đầu vượt trội hơn quỹ còn lại một cách bền vững trong vài tuần, điều chưa xảy ra ở thời điểm hiện tại.