
Story
Hasil Bon Meningkat: Bila Ia Menjadi Masalah Besar Untuk Pasaran Saham?
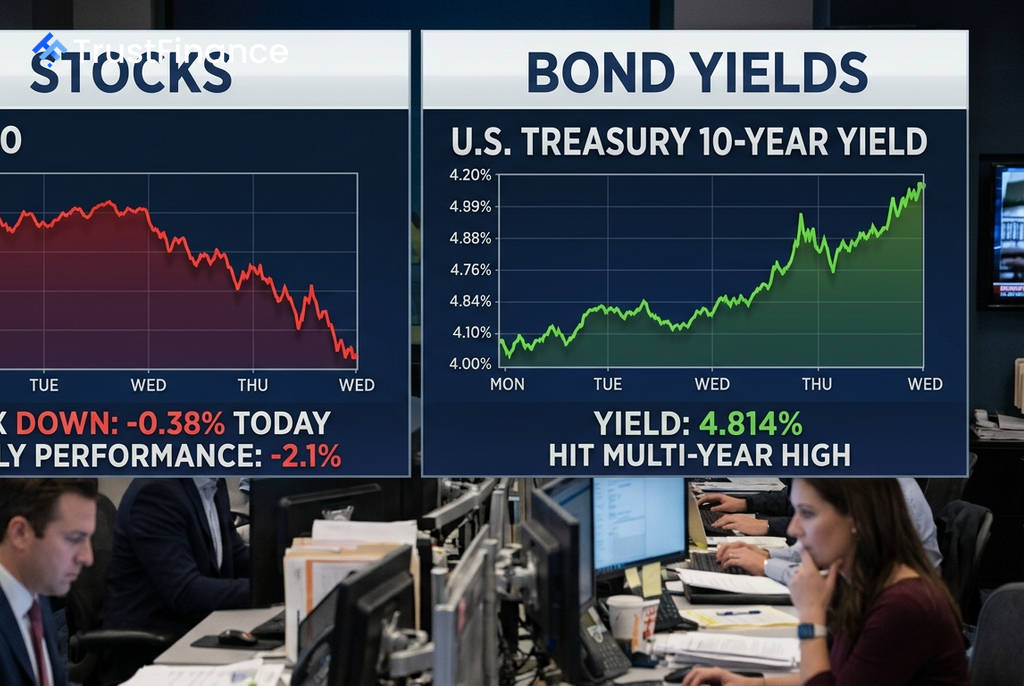
Peningkatan mendadak dalam hasil bon kerajaan di seluruh dunia menjadi tumpuan utama pelabur, memaksa pasaran menilai semula impaknya terhadap inflasi, kadar faedah dan pertumbuhan ekonomi. Penjualan bon global baru-baru ini, yang didorong oleh data pekerjaan AS yang lebih kukuh daripada jangkaan, telah menolak kos pinjaman lebih tinggi dan menimbulkan persoalan penting mengenai kesannya terhadap pasaran saham.
Mengapa Hasil Bon Memberi Kesan Kepada Saham?
Hasil bon kerajaan, terutamanya hasil Perbendaharaan AS, adalah penanda aras utama dalam sistem kewangan. Apabila ia meningkat, ia memberi kesan kepada ekuiti melalui beberapa saluran:
- Daya Tarikan Relatif: Apabila bon kerajaan yang lebih selamat menawarkan pulangan yang lebih tinggi, ia menjadi lebih menarik berbanding aset berisiko seperti saham. Ini memaksa saham untuk menawarkan potensi pulangan yang lebih tinggi bagi mengekalkan daya saingnya.
- Tekanan Penilaian: Hasil yang lebih tinggi meningkatkan kadar diskaun yang digunakan untuk menilai keuntungan masa depan syarikat. Ini memberi tekanan khusus kepada saham pertumbuhan (growth stocks) yang penilaiannya banyak bergantung pada unjuran pendapatan jangka panjang.
- Kos Pinjaman: Kenaikan hasil penanda aras secara langsung diterjemahkan kepada kos pinjaman yang lebih tinggi untuk pengguna dan syarikat, seperti gadai janji dan bon korporat. Ini berpotensi memperlahankan perbelanjaan dan pelaburan, sekali gus menjejaskan pertumbuhan ekonomi.
Pertumbuhan vs. Inflasi: Punca Kenaikan Adalah Kunci
Menurut firma penyelidikan BCA Research, kesan kenaikan hasil terhadap saham sangat bergantung kepada puncanya. Hubungan antara kedua-duanya tidak selalunya negatif; ia bergantung kepada naratif ekonomi yang mendorong pergerakan tersebut.
 Ad
Apabila hasil meningkat kerana jangkaan pertumbuhan ekonomi yang lebih kukuh, ia boleh menjadi positif untuk saham kerana ia menandakan keuntungan korporat yang lebih baik. Walau bagaimanapun, jika kenaikan itu didorong oleh kebimbangan inflasi, ia cenderung menjadi negatif kerana pelabur mula menjangkakan dasar monetari yang lebih ketat daripada bank pusat.
BCA Research menegaskan bahawa kelajuan kenaikan juga penting. Saham boleh menyerap kenaikan hasil secara beransur-ansur, tetapi cenderung bergelut dengan lonjakan yang mendadak dan tidak menentu. Oleh itu, turun naik kadar faedah tersirat mungkin merupakan pengukur risiko ekuiti yang lebih baik daripada paras hasil mutlak.
Konteks Semasa dan Prospek Pasaran
Laporan pekerjaan AS bagi bulan Ogos, yang menunjukkan penambahan 162,000 pekerjaan, telah meningkatkan jangkaan bahawa Rizab Persekutuan mungkin akan menaikkan kadar faedah dalam mesyuaratnya pada 15-16 September. Hasil Perbendaharaan AS 10-tahun secara ringkas mencecah sekitar 4.81% selepas laporan itu.
Ini meletakkan tumpuan pasaran kepada persoalan sama ada ekonomi cukup kukuh untuk menyerap hasil yang lebih tinggi ini tanpa mencetuskan semula masalah inflasi. Data harga pengguna yang akan datang kini menjadi ujian utama. Senario yang paling membimbangkan bagi pasaran saham adalah gabungan hasil yang meningkat, inflasi yang berterusan, dan pertumbuhan ekonomi yang semakin lemah, kerana ia akan mengehadkan keupayaan bank pusat untuk menyokong ekonomi.