
Story
UBS Namakan Empat Saham Kewangan Eropah Pilihan Utamanya
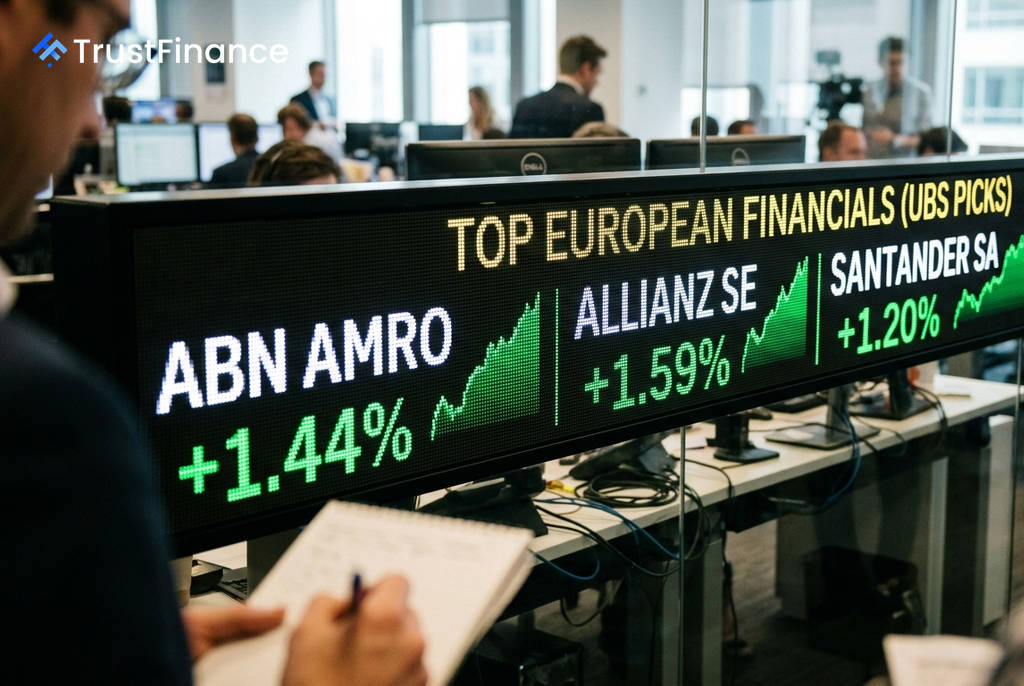
Gergasi perbankan pelaburan UBS telah menyenaraikan empat saham pilihan utamanya dalam sektor kewangan Eropah, menonjolkan syarikat-syarikat yang dijangka memberikan pulangan kukuh. Pemilihan ini adalah berdasarkan Rangka Kerja Ekuiti Global UBS, yang menilai keadaan makroekonomi, faktor struktur, dan asas syarikat.
Analisis bank tersebut memberi tumpuan kepada institusi kewangan yang mempunyai kedudukan strategik untuk berkembang melalui inisiatif korporat, pengoptimuman kos, dan pengurusan modal yang lebih baik. Ini memberi peluang kepada pelabur yang mencari pendedahan kepada syarikat perbankan dan insurans Eropah dengan asas yang kukuh dan penilaian yang menarik.
Saham Kewangan Pilihan UBS
UBS telah mengenal pasti empat syarikat yang menonjol dalam analisisnya, merangkumi perbankan dan insurans di seluruh Eropah:
- ABN AMRO (ABNd): Bank perkhidmatan penuh dari Belanda ini menjadi pilihan utama UBS. Walaupun keuntungan sebelum ini ketinggalan, pelantikan CEO baharu pada April 2025 menandakan satu titik perubahan. Pelan 2028 bank itu menyasarkan pulangan atas ekuiti (ROE) melebihi 12% dan nisbah kos-pendapatan di bawah 55%. UBS menyatakan saham ini didagangkan pada paras rendah dalam sektornya berdasarkan nilai harga kepada buku ketara.
- Allianz (ALVG): Sebagai salah satu syarikat insurans terbesar di dunia, kunci kira-kira Allianz yang kukuh memberikannya fleksibiliti untuk pulangan modal dan pertumbuhan perniagaan. UBS percaya Allianz wajar didagangkan pada harga premium memandangkan keuntungan dan pulangan modalnya yang unggul. Syarikat yang berpangkalan di Munich itu baru-baru ini melaporkan keuntungan operasi separuh pertama mencapai rekod EUR 9.4 bilion.
- Banco Santander (SAN): UBS menganggap bank runcit dan komersial Sepanyol ini sebagai salah satu yang terbaik di dunia dari segi kecekapan kos. Bank ini telah mencapai atau melebihi sasaran selama empat tahun berturut-turut dan berada di landasan untuk mencapai pulangan atas ekuiti ketara (RoTE) melebihi 20% pada tahun 2028. Menurut UBS, kejayaan integrasi Webster dan TSB dijangka menjadi pemangkin seterusnya.
- Barclays (BARC): Kumpulan perbankan UK ini mempunyai model perniagaan yang pelbagai dan modal yang kukuh, dengan nisbah CET1 sebanyak 14.3%. UBS melihat bank ini sebagai menarik disebabkan penilaiannya yang tidak mahal, nisbah modal yang berdaya tahan, dan potensi pulangan modal kepada para pemegang saham.
 Ad
Tumpuan Pada Penilaian dan Inisiatif Dalaman
Tema umum di sebalik pilihan UBS ini ialah tumpuan kepada syarikat yang melaksanakan langkah-langkah pemulihan kendiri yang tidak digambarkan sepenuhnya dalam harga saham semasa. Pelabur melihat peluang dalam syarikat yang sedang menjalani transformasi strategik, mengurangkan kos, dan mempunyai kedudukan modal yang kukuh untuk mengembalikan nilai kepada pemegang saham.
Inisiatif seperti pelan strategik baharu ABN AMRO dan kecekapan operasi berterusan Santander dilihat sebagai faktor utama yang akan memacu prestasi pada masa hadapan. Bagi Allianz dan Barclays, kunci kira-kira yang mantap dan potensi pulangan modal menjadi tarikan utama dalam persekitaran pasaran semasa.