
Story
Saham Netflix Merosot 43%: Sentimen Pelabur Terbahagi Selepas Laporan Perolehan
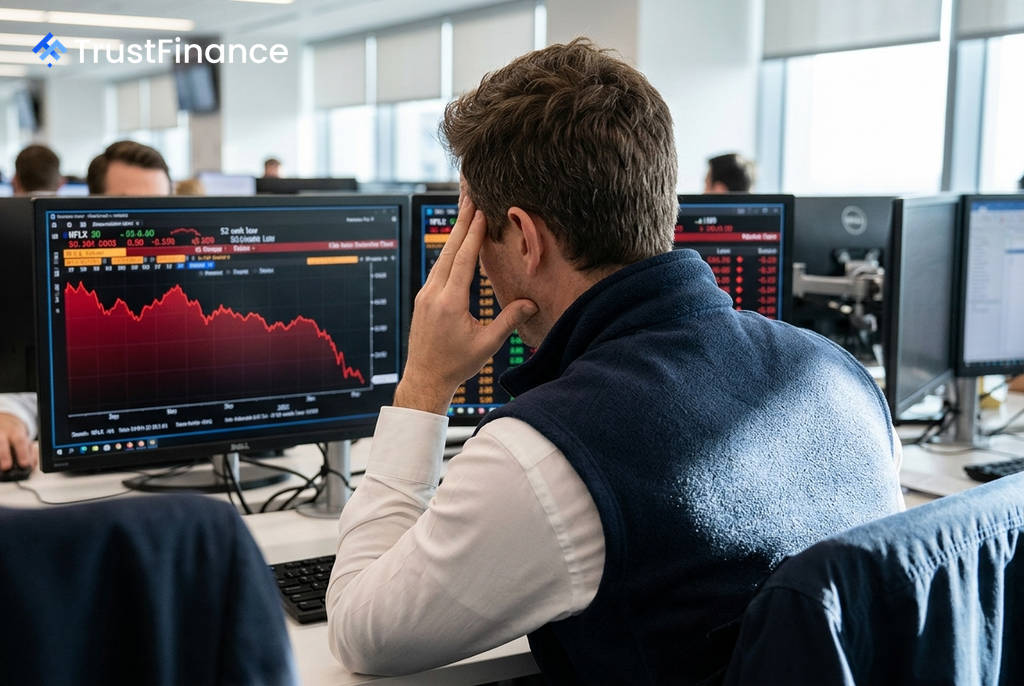
Saham Netflix (NFLX) telah mengalami jualan besar-besaran, jatuh sebanyak 43% sepanjang tahun lalu, dan kini didagangkan pada $68.95 selepas penurunan 6.42% berikutan laporan kewangan terbaharunya. Walaupun asas syarikat masih berkembang, Wall Street kini menilai semula kadar pertumbuhan tersebut, mewujudkan perdebatan sengit antara sentimen optimis ('bull') dan pesimis ('bear').
Laporan Suku Kedua Mengecewakan
Laporan perolehan suku kedua 2026 yang dikeluarkan pada 16 Julai menjadi punca utama tekanan jualan. Walaupun perolehan sesaham (EPS) syarikat mengatasi jangkaan pada $0.80, beberapa faktor lain telah membimbangkan pelabur:
- Hasil Terlepas Sasaran: Hasil yang dilaporkan sebanyak $12.56 bilion sedikit rendah berbanding anggaran konsensus $12.58 bilion.
- Unjuran Lemah: Unjuran hasil bagi suku ketiga sebanyak $12.86 bilion adalah jauh di bawah jangkaan pasaran sekitar $13.0 bilion.
- Kurang Ketelusan: Keputusan pengurusan untuk mengurangkan kekerapan laporan data penglibatan pengguna kepada sekali setahun dilihat sebagai langkah mengurangkan ketelusan, menambahkan lagi kebimbangan pelabur.
Akibatnya, saham yang sudah pun merosot kira-kira 27% sejak awal tahun menerima satu lagi tamparan hebat.
Penganalisis Kurangkan Sasaran Harga
Berikutan laporan tersebut, beberapa firma penganalisis bertindak pantas menurunkan harga sasaran mereka untuk saham Netflix. Antaranya termasuk JPMorgan yang menurunkan sasaran kepada $85 daripada $118, dan BofA Securities kepada $105 daripada $125.
Walau bagaimanapun, sentimen tidak sepenuhnya negatif. Walaupun selepas pemotongan ini, harga sasaran median masih membayangkan potensi kenaikan antara 26% hingga 35% dari paras semasa. Firma seperti Rothschild Redburn mengekalkan penarafan 'Beli', dengan unjuran pertumbuhan EPS melebihi 20% dalam tempoh empat tahun, dan melihat penjualan ini lebih kepada isu semakan kadar cukai berbanding masalah perniagaan teras.
 Ad
Pertembungan Prospek: 'Bull' vs 'Bear'
Prospek jangka panjang Netflix kini menjadi titik pertikaian utama di kalangan pelabur, dengan hujah yang kukuh di kedua-dua belah pihak.
Faktor-faktor Optimis ('Bull Case')
- Pembelian Semula Saham: Pengumuman program pembelian semula saham bernilai $4.7 bilion, yang terbesar dalam sejarah syarikat, memberi isyarat keyakinan pengurusan terhadap penilaian semasa saham.
- Potensi Hasil Iklan: Pelan langganan berasaskan iklan diunjur menjana hasil hampir $3 bilion pada 2026. Dengan 55% pelanggan baharu memilih pelan ini, ia mewakili sumber pertumbuhan yang besar dalam pasaran pengiklanan global.
- Monetisasi Baharu: Peluang dalam penstriman sukan secara langsung dan permainan video merupakan sumber pertumbuhan masa depan yang belum diambil kira sepenuhnya dalam penilaian semasa.
Risiko dan Kebimbangan ('Bear Case')
- Kredibiliti Pengurusan: Ini adalah suku ketiga berturut-turut saham bertindak balas secara negatif terhadap laporan perolehan, menyebabkan pasaran hilang kepercayaan terhadap unjuran pengurusan.
- Keletihan Penglibatan: Terdapat kebimbangan bahawa pengguna hanya melanggan untuk menonton rancangan popular dan kemudian membatalkan langganan, yang boleh menjejaskan model ekonomi pelan beriklan.
- Penilaian Masih Premium: Walaupun selepas kejatuhan mendadak, saham Netflix masih didagangkan pada penilaian yang tinggi, iaitu kira-kira 20 kali ganda unjuran perolehan 2027. Ini membuka ruang untuk penurunan lanjut jika pertumbuhan terus perlahan.