
Story
AT&T Peneraju Pilihan Saham Telekomunikasi J.P. Morgan untuk September
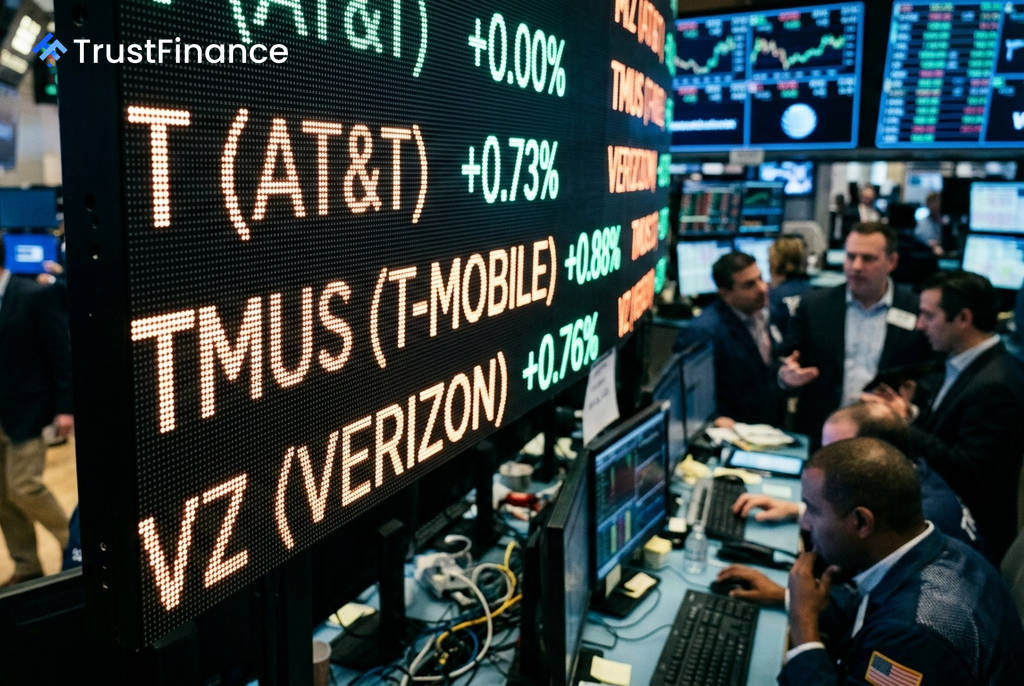
Firma perbankan pelaburan J.P. Morgan telah mengenal pasti pilihan saham utamanya dalam sektor kabel, satelit dan perkhidmatan telekomunikasi untuk bulan September, dengan AT&T mengekalkan kedudukannya di tempat teratas. Analisis oleh penganalisis Sebastiano C Petti menonjolkan syarikat-syarikat dengan prospek pertumbuhan, penilaian dan momentum operasi yang kukuh.
AT&T Kekal Pilihan Utama
AT&T kekal sebagai pilihan utama J.P. Morgan, dengan penarafan "Overweight". Kekuatan syarikat ini berpunca daripada enjin pembangunan gentian optiknya dan strategi konvergens yang semakin meluas, yang telah mencapai kadar konvergens 42.5%.
J.P. Morgan telah menaikkan unjuran penambahan pelanggan telefon pascabayar untuk tahun 2026 kepada 1.60 juta, manakala penambahan bersih AT&T Fiber dijangka mencecah 1.35 juta. Firma itu meramalkan kadar pertumbuhan tahunan kompaun (CAGR) sebanyak 4% untuk EBITDA dan 10% untuk pendapatan sesaham (EPS) sehingga tahun 2028, menunjukkan keyakinan terhadap prestasi kewangan jangka panjang syarikat.
Anterix dan T-Mobile Tawar Potensi Menarik
Turut mendapat perhatian ialah Anterix dan T-Mobile, yang kedua-duanya menerima penarafan "Overweight" dan menunjukkan potensi pertumbuhan yang signifikan.
 Ad
Anterix: Permintaan Spektrum Meningkat
Anterix dianggap sebagai salah satu idea berkeyakinan tinggi J.P. Morgan, dengan sasaran harga pada Disember 2027 sebanyak $130. Tesis pelaburan ini disokong oleh permintaan yang semakin meluas untuk spektrum jalur rendah, bukan sahaja daripada utiliti tetapi juga pemain infrastruktur kritikal dan satelit. Kira-kira 85% daripada spektrum Anterix masih belum terikat dan tertumpu di 20 kawasan metro utama.
T-Mobile: Titik Masuk Selepas Jualan
J.P. Morgan melihat penjualan saham T-Mobile baru-baru ini, yang menyaksikan penurunan sebanyak 5.5% sejak laporan suku kedua, sebagai satu titik masuk yang menarik. Firma itu mengekalkan T-Mobile sebagai pilihan utama berdasarkan penilaian relatif dan pertumbuhan yang menerajui industri.
J.P. Morgan mengunjurkan CAGR sekitar 8% untuk EBITDA teras dan 11% untuk aliran tunai bebas sesaham sehingga 2028. Bank itu juga menjangkakan penambahan akaun pascabayar syarikat akan mengatasi panduan rasmi pada suku ketiga.