
Story
SoFi 주가, 견조한 사업 성장에도 불구하고 금리 민감도 때문에 압박 받아
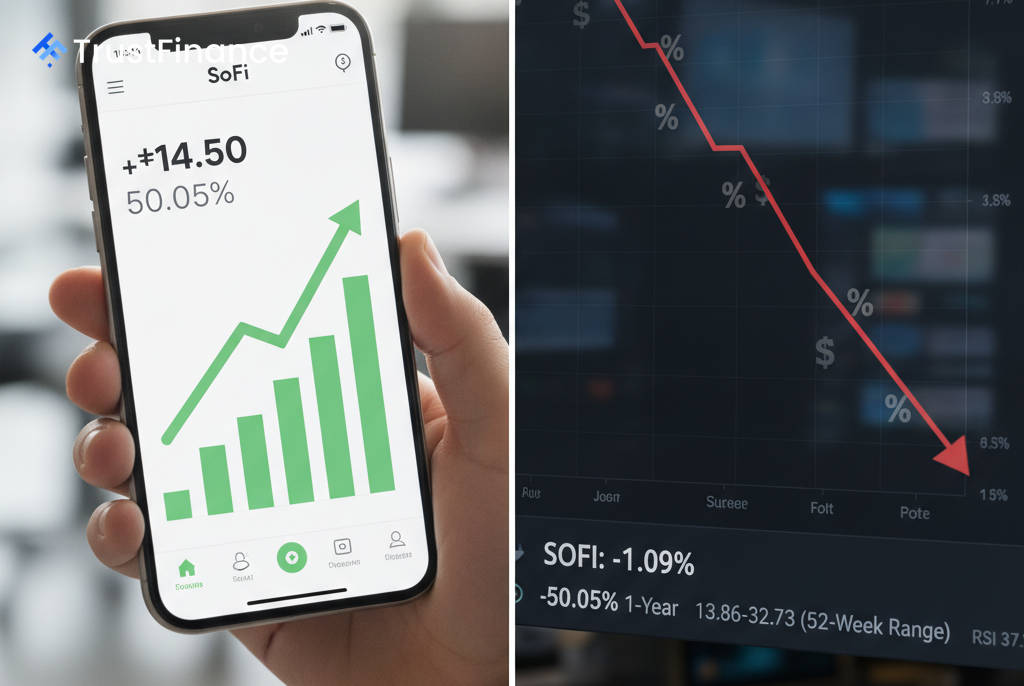
SoFi Technologies(NASDAQ: SOFI) 주가는 연초 대비 약 45.65% 하락했는데, 이는 회사의 견조한 사업 성장세와는 극명한 대조를 이룹니다. 주가 움직임은 회사의 실제 영업 실적보다는 거시 경제 심리, 특히 금리 전망에 점점 더 크게 좌우되고 있습니다.
성장 스토리 vs. 시장 현실
SoFi의 재무 실적은 사업이 빠르게 확장하고 있음을 보여줍니다. 회사는 지난 4분기 중 3분기 동안 주당 순이익 예상치를 꾸준히 상회했으며, 강력한 매출 성장을 기록했습니다. Investing.com의 분석에 따르면, 주요 성과 지표는 이러한 성장세를 뒷받침합니다.
- 매출 성장: 연간 매출은 2022년 15억 2천만 달러에서 2025년 35억 8천만 달러로 성장할 것으로 예상됩니다.
- 사용자 성장: SoFi는 2026년 2분기에 회원 수가 35%, 제품 수가 43% 증가했다고 발표했습니다.
- 수익성: 순이익은 2022년 3억 6,100만 달러 손실에서 2025년 4억 8,100만 달러 이익으로 전환될 것으로 예상됩니다.
이러한 전망에도 불구하고 주가는 부진한 흐름을 보였습니다. 2026년 1분기 실적 발표 후 주가는 12.3% 하락했고, 2025년 4분기 실적 발표 후에도 매출 예상치를 상회했음에도 불구하고 9.4% 하락했습니다. 10월 26일 기준 주가는 52주 최저가 부근에서 거래되었습니다.
거시 경제적 역풍이 투자 심리에 큰 영향을 미침
 Ad
SoFi 주가에 부담을 주는 주요 요인은 금리 변동에 대한 민감도입니다. 높은 베타값(2.33)을 가진 SoFi 주식은 전체 시장보다 변동성이 훨씬 크며, 금리 전망 변화에 급격하게 반응하는 경향이 있습니다. 금리 인상은 SoFi의 핵심 상품인 학자금 대출 및 주택 담보 대출 재융자 상품에 대한 수요에 부정적인 영향을 미칠 수 있으며, 이는 회사 경영진이 인지하고 있는 위험 요소입니다.
이러한 금리 민감도는 경영진이 9월에 금리 인하 전망을 두 차례 예상했던 것에서 하반기 금리 인상 가능성을 한두 차례 예상하는 것으로 수정하면서 더욱 부각되었습니다. 루프 캐피털(Loop Capital)의 애널리스트들은 금리 인상 위험과 대출 비중 확대 추세가 투자 심리에 지속적인 압박을 가할 가능성이 높다고 지적했습니다.
향후 촉매 요인 및 향후 방향
소피(SoFi)가 금리 변동에 따른 주가 연동성을 해소하려면 금리 변동에 덜 민감한 사업 부문의 성장을 입증해야 합니다. 경영진은 기술 플랫폼 및 암호화폐, 기업 금융 등 비대출 부문에서 발생하는 수수료 기반 수익 비중을 늘리는 것을 목표로 하고 있습니다. 또한, 회사는 장기적으로 자기자본이익률(ROE) 목표치를 25~30%로 설정했는데, 이는 현재 ROE 7.1%에서 크게 상승한 수치입니다.
이 회사의 다음 주요 시험대는 10월 27일로 예정된 3분기 실적 발표입니다. 분석가들은 주당순이익(EPS) 0.17달러와 매출 12억 5천만 달러라는 컨센서스 추정치를 주시하고 있지만, 시장의 관심은 경영진의 향후 전망 및 현재 금리 환경이 미치는 영향에 대한 언급에 집중될 것입니다.