
Story
도이치뱅크 '매수' 상향에 시리우스 XM 주가 개장 전 급등
Summary
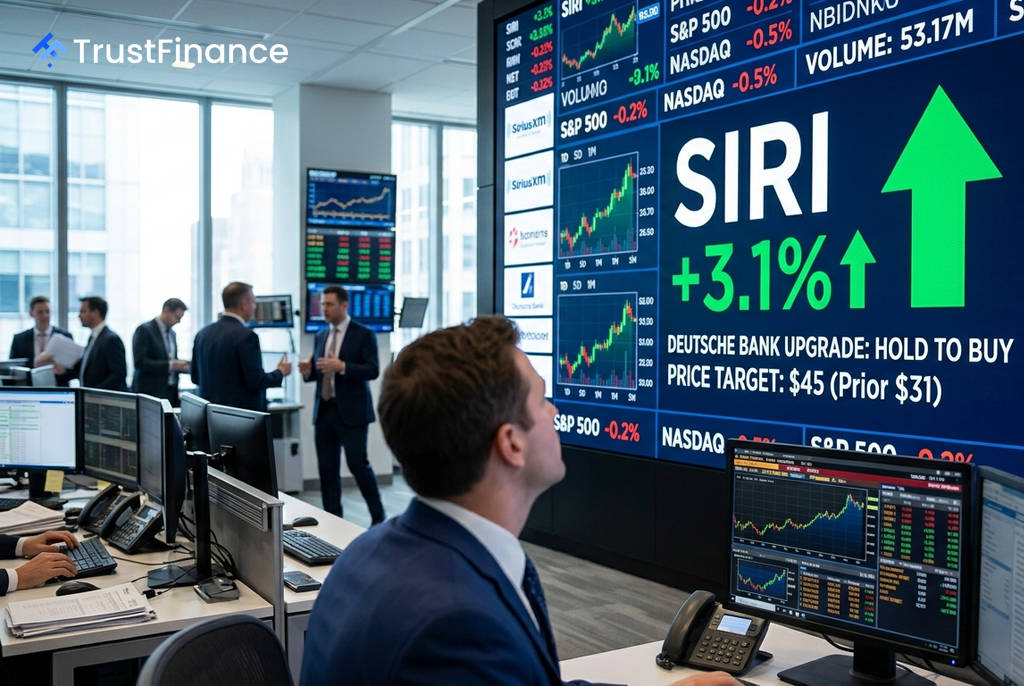
도이치뱅크가 위성 라디오 업체 시리우스 XM의 투자의견을 '매수'로 상향 조정하고 목표주가를 대폭 올리면서, 회사 주가가 개장 전 거래에서 3% 이상 급등했다.
도이치뱅크가 시리우스 XM(SIRI)에 대한 투자의견을 '보유'에서 '매수'로 상향 조정한 후, 회사 주가가 개장 전 거래에서 3.1% 상승했다. 이는 S&P 500 지수와 나스닥 지수가 각각 0.2%, 0.5% 하락한 것과 대조적으로, 시장 전반의 약세에도 불구하고 개별 기업의 호재가 주가를 견인한 사례다.
목표주가 대폭 상향 조정
도이치뱅크는 시리우스 XM의 목표주가를 기존 31달러에서 45달러로 대폭 인상하며 주식의 내재 가치를 재평가했다. 이번 상향 조정은 시리우스 XM 주가가 지난 한 달간 약 10% 하락한 시점에 이루어져, 도이치뱅크 분석가들은 현재 주가 수준을 매력적인 진입점으로 판단한 것으로 풀이된다.
이전까지 월스트리트 분석가들의 의견은 매수 4곳, 보유 7곳, 매도 3곳으로 나뉘어 있었다. 따라서 도이치뱅크의 이번 결정은 투자 심리에 의미 있는 촉매제로 작용했다.

 Ad
견조한 실적과 잠재적 자산 가치
이번 투자의견 상향은 시리우스 XM의 견고한 펀더멘털에 기반한다. 회사는 2026년 2분기 실적 발표에서 긍정적인 지표를 다수 공개했다.
- 매출: 21억 6,000만 달러 기록
- 잉여현금흐름: 전년 동기 대비 약 50% 급증
- 유료 구독자 이탈률: 사상 최저 수준 달성
회사는 또한 연간 매출 가이던스를 약 85억 2,500만 달러로 상향 조정하며 사업 전망에 대한 자신감을 내비쳤다. 장기적으로는 회사가 보유한 35MHz 주파수 대역의 가치도 부각되고 있다. 분석가들은 이 스펙트럼 자산이 향후 단말기 직접 연결(direct-to-device) 통신 서비스를 위한 수요를 창출할 수 있는 잠재적 재평가 요인이라고 지적한다.