
Story
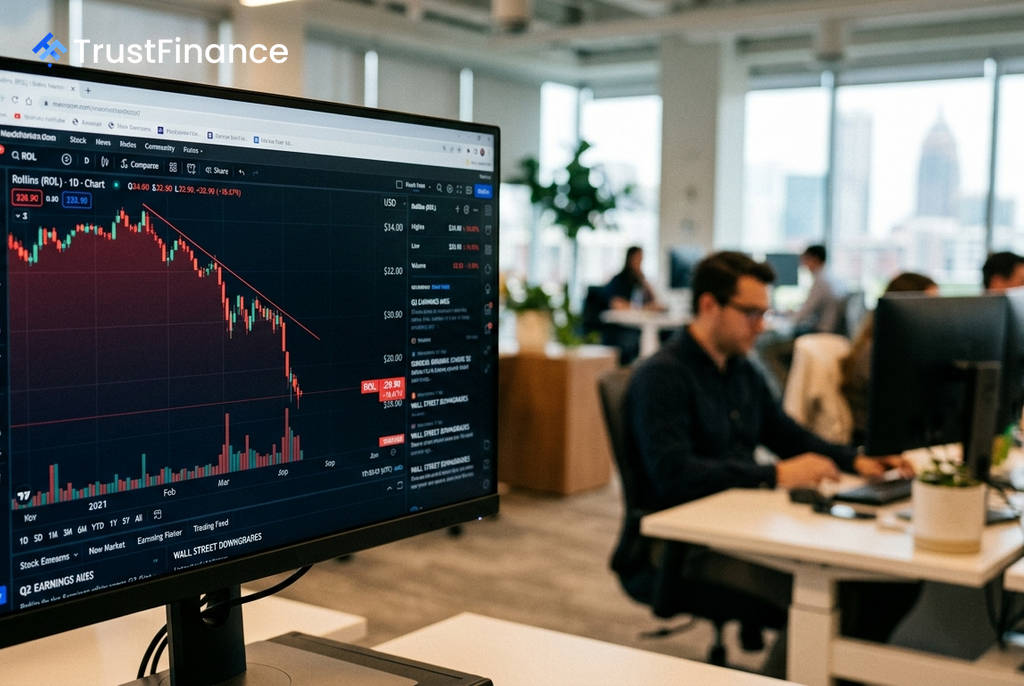
롤린스, 2분기 실적 부진 및 등급 강등에 주가 18% 급락
Text size
Background
미국의 해충 방제 서비스 기업 롤린스(NYSE: ROL)의 주가가 목요일 개장 전 거래에서 18% 이상 급락했다. 전일 장 마감 후 발표된 2분기 실적이 시장 예상치를 하회하면서 뱅크오브아메리카(BofA)와 RBC 캐피탈 등 주요 투자은행들이 투자의견을 하향 조정한 것이 주가에 직접적인 타격을 주었다.
예상치 밑돈 2분기 실적
롤린스는 2분기 실적 발표에서 주당순이익(EPS)이 0.32달러를 기록했다고 밝혔다. 이는 월스트리트 애널리스트들의 평균 예상치였던 0.34달러를 0.02달러 밑도는 수치다. 같은 기간 매출은 10억 8천만 달러로, 시장 컨센서스인 10억 9천만 달러에 미치지 못했다.
이러한 실적 부진은 투자자들의 실망감을 자아냈고, 즉각적인 매도세로 이어졌다. 특히 주거 부문의 성장 둔화가 실적의 발목을 잡은 것으로 분석된다.
투자은행들의 연이은 등급 강등
실적 발표 이후, 복수의 투자은행이 롤린스에 대한 평가를 부정적으로 전환했다.
 Ad
- 뱅크오브아메리카(BofA): 투자의견을 '매수(Buy)'에서 '시장수익률 하회(Underperform)'로 두 단계 강등하고, 목표주가를 기존 55달러에서 35달러로 대폭 하향 조정했다. BofA의 커티스 네이글 애널리스트는 "주거 부문의 약세가 유기적 성장의 회복 및 재가속에 대한 가시성을 낮추고 있다"고 지적했다. 실제로 2분기 주거 부문 성장률은 3.6%로, BofA와 시장 예상치(각각 4.5%, 5.4%)를 크게 밑돌았다.
- RBC 캐피탈: 투자의견을 '시장수익률 상회(Outperform)'에서 '섹터 평균(Sector Perform)'으로 낮추고, 목표주가를 52달러에서 40달러로 내렸다. RBC는 롤린스의 유기적 성장이 3분기 연속으로 중기 가이던스를 밑돌았고, 증분 마진 역시 최근 8개 분기 중 7개 분기에서 목표에 미달했다고 분석했다.
성장 전망에 대한 우려
애널리스트들은 실적뿐만 아니라 회사의 미래 성장 동력에 대해서도 우려를 표했다. RBC는 예상치 못한 분기 중 최고재무책임자(CFO) 교체, 경쟁 압력 심화, 그리고 GenAI를 활용한 소비자 리드 생성 둔화 등을 추가적인 위험 요인으로 꼽았다.
이처럼 부진한 실적과 함께 단기적인 수요 동향에 대한 불확실성이 커지면서, 투자 심리가 급격히 위축된 것으로 풀이된다. BofA가 목표주가 산정의 기준이 되는 주가수익비율(PER) 배수를 낮춘 것 또한 이러한 시장의 우려를 반영한다.