
Story
로버트 하프, 2분기 수익성 악화에 주가 하락
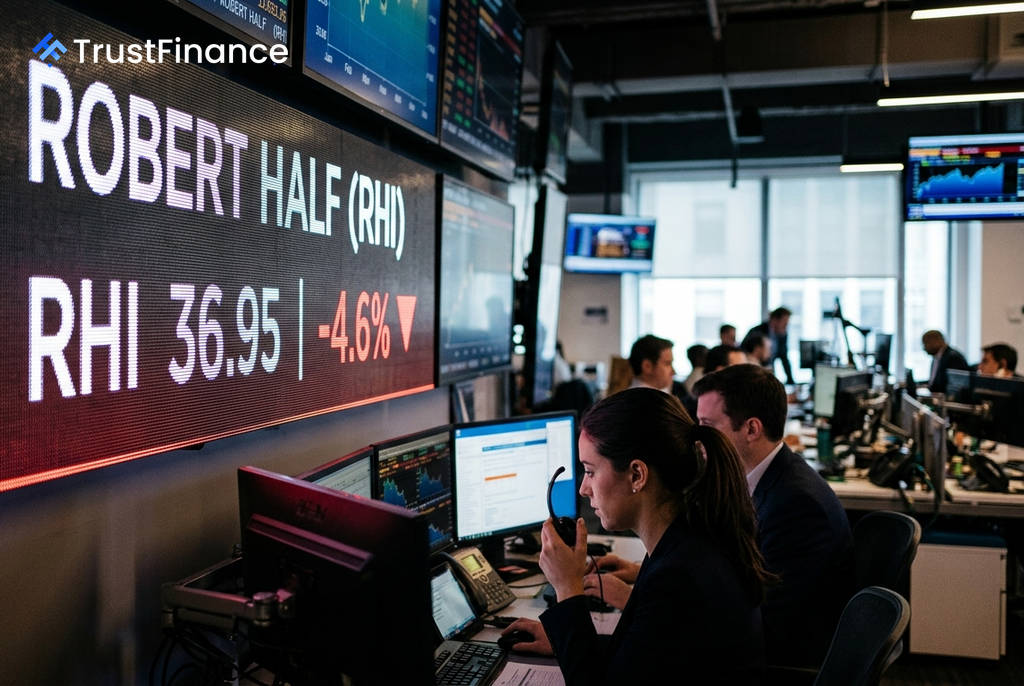
글로벌 인력 컨설팅 기업 로버트 하프(Robert Half, RHI)의 주가가 2026년 2분기 수익성 지표 악화에 대한 우려로 인해 개장 전 거래에서 4.6% 하락한 36.95달러를 기록했다. 지난 7월 23일 발표된 실적에서 매출은 시장 예상치를 소폭 웃돌았으나, 급격히 나빠진 영업이익률이 투자 심리를 위축시켰다.
매출 선방에도 발목 잡은 수익성
로버트 하프의 2분기 매출은 13억 4천만 달러로, 애널리스트 예상치인 13억 2천만 달러를 근소하게 상회했다. 그러나 시장은 매출보다 수익성 악화에 더 주목했다. 회사의 영업이익률은 전년 동기 0.1% 흑자에서 이번 분기 -4.7% 적자로 돌아섰다.
이러한 급격한 수익성 하락은 비용 압박 증가와 운영 효율성 약화를 시사한다. 투자자들은 소폭의 매출 증가만으로는 이러한 근본적인 문제를 상쇄하기 어렵다고 판단하고 있다.
업황 부진과 신중한 시장 전망
로버트 하프가 속한 인력 파견 및 비즈니스 서비스 산업은 화이트칼라 채용 둔화라는 구조적 역풍에 직면해 있다. 기업들이 임시직 및 컨설팅 서비스에 대한 재량 지출 확대를 꺼리면서 업계 전반의 성장이 둔화된 상황이다.
 Ad
실적 발표 이후 애널리스트들은 대체로 '보유' 등급을 유지하며 신중한 입장을 보였다. 특히 컨설팅 부문인 프로티비티(Protiviti)의 실적 둔화와 핵심인 재무, 회계, 관리직 파견 부문의 약세가 지속될 것으로 전망했다. S&P 500 등 주요 지수가 상승하는 가운데 로버트 하프의 주가가 유독 약세를 보이는 것은 이러한 기업 및 산업별 특수성이 반영된 결과다.
배당 정책과 주가 동향
한편, 로버트 하프 이사회는 주당 0.59달러의 분기 현금 배당을 결의했다. 이는 8월 25일 기준 주주명부에 등재된 주주를 대상으로 9월 15일에 지급될 예정이다. 연간 배당 수익률은 현재 주가 기준 약 6.1%에 달하지만, 시장은 이를 긍정적 신호보다는 주가 하락에 따른 결과로 해석하는 분위기다.
현재 주가는 52주 최고가인 42.25달러를 크게 밑돌고 있다. 투자자들은 회사의 마진 구조가 회복된다는 명확한 증거가 나타나기 전까지는 보수적인 관점을 유지할 것으로 보인다.