
Story
필립모리스, 2분기 '어닝 서프라이즈'에 주가 급등... 연간 가이던스는 하향
Summary
필립모리스 인터내셔널이 시장 예상을 크게 웃도는 2분기 실적을 발표하며 주가가 급등했다. 다만, 회사는 경쟁 심화와 부정적 환율 효과를 이유로 연간 실적 전망치를 하향 조정하며 엇갈린 신호를 보냈다.
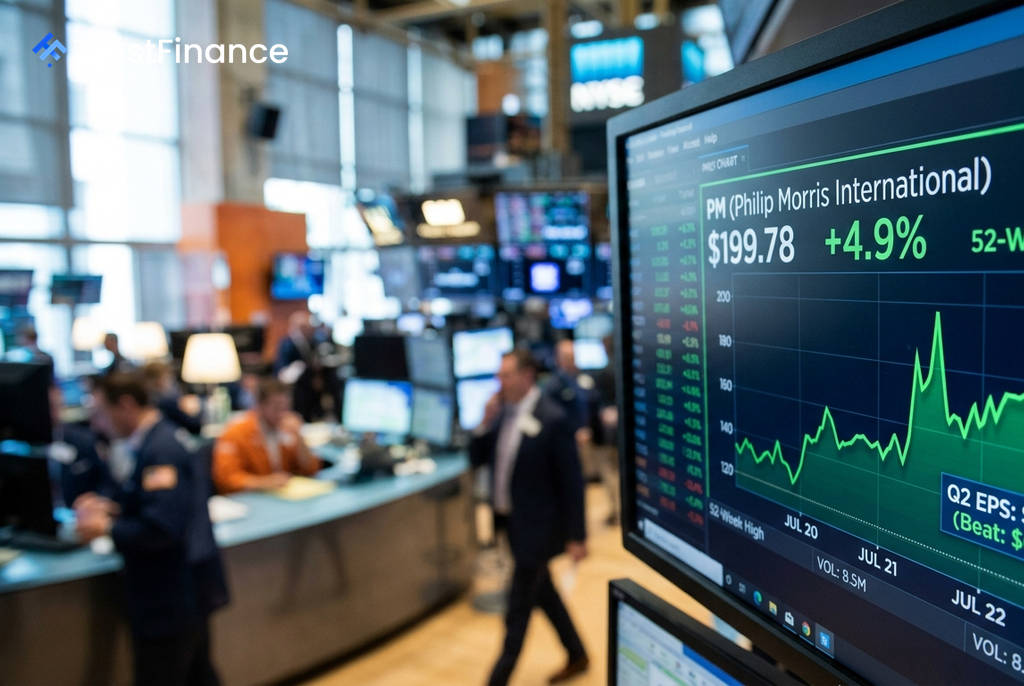
글로벌 담배 기업 필립모리스 인터내셔널(PM)의 주가가 시장 예상을 뛰어넘는 2분기 실적 발표에 힘입어 22일(현지시간) 오전 장에서 4.9% 가까이 급등했다. 회사는 기록적인 분기 매출을 달성했으나, 연간 실적 전망은 하향 조정했다.
시장 예상 뛰어넘은 2분기 실적
필립모리스가 발표한 2026년 2분기 실적에 따르면, 조정 후 희석 주당순이익(EPS)은 2.20달러를 기록해 시장 컨센서스인 2.04달러를 0.16달러 상회했다. 이는 전년 동기 대비 15.2% 증가한 수치다.
분기 매출은 111억 9천만 달러로, 시장 예상치인 106억 1천만 달러를 크게 웃돌았다. 야첵 올차크 최고경영자(CEO)는 "모든 주요 지표에서 훌륭한 성장을 보이며 사상 처음으로 분기 순매출 110억 달러를 돌파하는 등 뛰어난 2분기 실적을 달성했다"고 밝혔다.
엇갈린 신호: 연간 가이던스 하향
호실적에도 불구하고 필립모리스는 향후 전망에 대해서는 신중한 입장을 보였다. 회사는 2026년 3분기 EPS 가이던스를 2.20~2.25달러 범위로 제시했는데, 이는 시장 컨센서스인 2.43달러에 미치지 못하는 수준이다.
 Ad
또한, 연간 조정 EPS 전망치도 기존 8.31~8.46달러에서 8.26~8.41달러로 하향 조정했다. 이는 올해 들어 세 번째 하향 조정으로, 회사는 담배 시장 경쟁 심화와 부정적인 환율 영향을 주요 원인으로 꼽았다.
시장 반응 및 전망
투자자들은 가이던스 하향 조정이라는 악재보다 예상 밖의 2분기 호실적에 더 주목하는 모습이다. 이날 S&P 500 지수와 나스닥 지수가 하락하는 등 전반적인 시장 약세에도 불구하고 필립모리스 주가는 52주 신고가인 199.78달러를 기록했다.
긍정적인 투자 심리에는 증권사의 호평도 기여했다. BTIG는 필립모리스에 대해 '매수' 의견과 목표주가 216달러로 커버리지를 개시하며, 회사의 유해성 저감 제품으로의 성공적인 전환을 높이 평가했다. 시장은 필립모리스의 견고한 펀더멘털과 스웨디시 매치 인수 후 강화된 비전통·전통 담배 제품 포트폴리오의 성장 동력에 긍정적으로 반응하고 있다.