
Story
菲利普莫里斯Q2財報亮眼 股價逆勢大漲近5%
Summary
儘管下修全年財測,菸草巨擘菲利普莫里斯憑藉第二季營收與獲利雙雙優於預期的強勁表現,推動股價創下52週新高。
Text size
Background
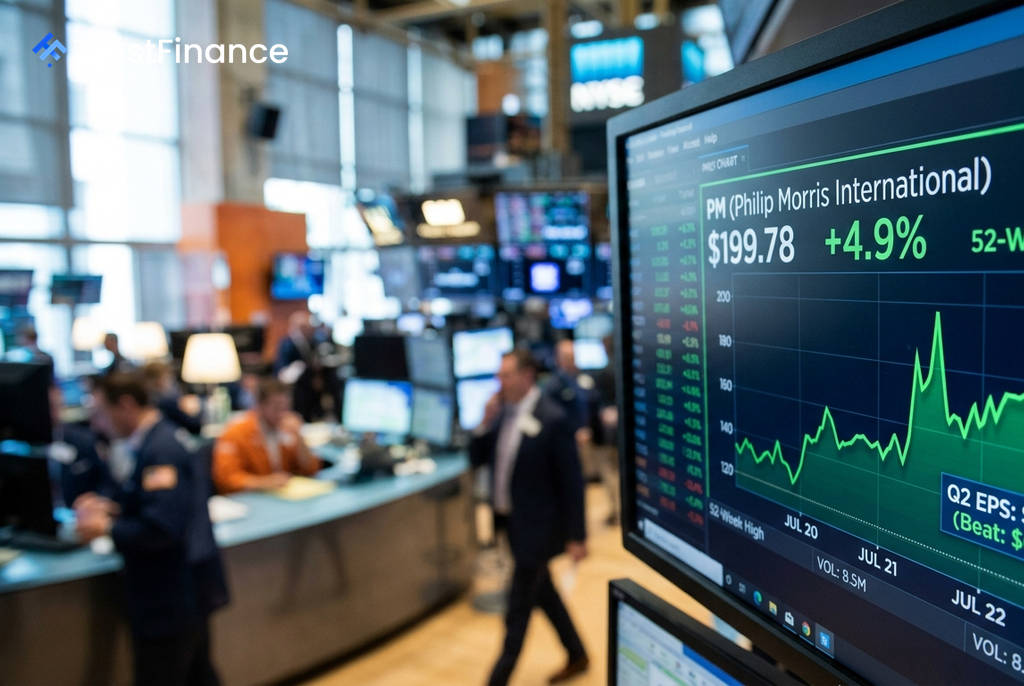
國際菸草巨擘菲利普莫里斯(Philip Morris International)公布的2026年第二季財報表現強勁,營收與獲利均顯著優於分析師預期,推動其股價在早盤交易中逆勢大漲近 4.9%,創下52週新高。
季度業績超出預期
根據公司發布的財報,菲利普莫里斯第二季的關鍵財務指標表現出色:
- 調整後稀釋每股盈餘 (EPS):達到 $2.20,較去年同期增長15.2%,並大幅超越市場共識預期的 $2.04。
- 營收:達到 $111.9億 美元,同樣高於分析師預估的 $106.1億 美元。
執行長 Jacek Olczak 表示:「我們在第二季取得了卓越的成果,淨營收首次突破110億美元,所有關鍵指標均實現了出色的增長。」此次強勁的業績是推動股價上漲的主要動力。
財測下修但市場信心不減
 Ad
儘管第二季表現亮眼,公司卻對短期前景提出較為謹慎的看法。菲利普莫里斯預計第三季的每股盈餘區間為 $2.20 至 $2.25,低於分析師普遍預期的 $2.43。此外,公司也將2026全年度的調整後EPS預測從原先的 $8.31–$8.46 下修至 $8.26–$8.46,理由是菸草市場競爭加劇及負面的匯率影響。
然而,投資者似乎更關注當前強勁的業績,以及公司在無菸產品組合方面的發展動能。市場反應顯示,第二季的重大利好足以抵銷對未來財測下修的擔憂。
分析師評級與策略展望
除了財報利多,券商 BTIG 首次給予菲利普莫里斯「買入」評級,並設定 $216 的目標價,理由是看好公司在減害產品轉型策略上的執行力,這也為股價增添了上漲動能。
菲利普莫里斯正積極推動其無菸產品業務,並計劃在下半年加速對美國市場的投資。收購瑞典火柴公司(Swedish Match)後,公司在傳統與減害菸草產品領域的地位均得到鞏固。在美股大盤普遍走弱的背景下,菲利普莫里斯的股價表現完全歸因於其自身的基本面消息,而非產業的普遍趨勢。