
Story
ザイオンズ・バンコープ、好決算も株価急落——将来の収益性懸念が重荷に
Summary
米地銀大手ザイオンズ・バンコープの株価が、予想を上回る第2四半期決算の発表後にもかかわらず急落した。一時的利益を除いた実質的な内容や、JPモルガンによる格下げが将来の金利マージン圧迫懸念を招いた。
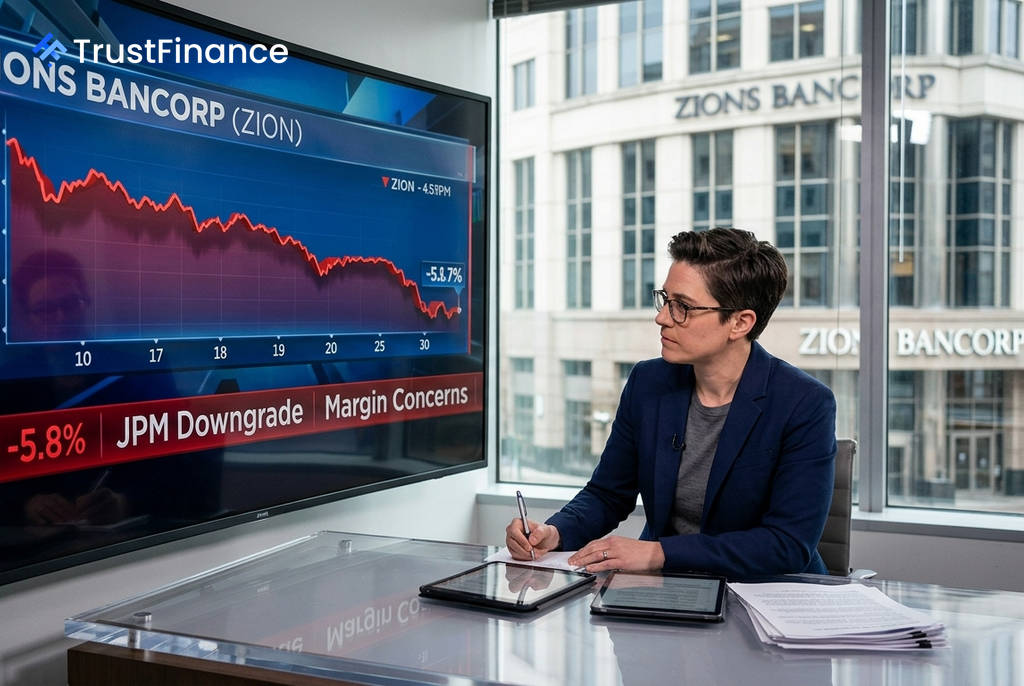
米地銀大手ザイオンズ・バンコープの株価は、21日の時間外取引で大幅に下落した。市場予想を上回る第2四半期決算を発表したものの、一時的な利益による押し上げ効果や大手証券会社による格下げが嫌気され、「事実で売る(セル・ザ・ニュース)」展開となっている。
一時的利益が押し上げた決算
ザイオンズが20日引け後に発表した2026年第2四半期決算では、調整後1株当たり利益(EPS)が1.74ドルとなり、ウォール街のコンセンサス予想である1.56ドルを約11%上回った。しかし、GAAPベースの希薄化後EPS(3.05ドル)には、VisaクラスB-1株の清算に伴う2億1500万ドルの利益や、中小企業投資会社(SBIC)への投資における3700万ドルの未実現利益といった一時的要因が含まれている。市場関係者はこれらの特殊要因を除いた実質的な収益力に注目し、売りが優勢となった。
JPモルガンが格下げ、預金コスト上昇を警告
決算後の株価下落に拍車をかけたのが、JPモルガンによる投資判断の格下げだ。同行はザイオンズの格付けを「ニュートラル」から「アンダーウエート」に引き下げ、目標株価を75ドルとした。
JPモルガンは格下げの理由として、以下の点を挙げている。
 Ad
- 預金獲得競争が激化し、預金コストが上昇するとの見方。
- 今後の連邦公開市場委員会(FOMC)による利上げが、資産側の金利が再設定されるよりも早く、銀行の資金調達コストを押し上げる可能性。
特にザイオンズは、現在の預金コストが地銀の平均を下回っているため、今後コストが上昇する余地が大きく、脆弱性が高いと指摘されている。ザイオンズ自身も決算説明資料で、一部の預金キャンペーンの金利がすでにホールセール資金調達レートに近づいていることを認めており、JPモルガンの懸念を裏付ける形となった。
市場への影響
ザイオンズの株価は時間外取引で約5.8%下落し、67.74ドルまで値を下げた。同日のS&P 500が0.4%高、ナスダック総合指数が1.2%高と堅調に推移する中での逆行安であり、マクロ経済環境ではなく、同行固有の要因による売りであることが示された。
今回の下落により、過去3ヶ月で築いた24%の上昇分の多くを失うことになった。良好な融資の伸びや安定した信用状況にもかかわらず、将来の純金利マージン(NIM)拡大に対する投資家の信頼が揺らいだことが、株価の重荷となっている。