
Story
자이언스 뱅코프, 호실적에도 주가 급락...JP모건, 예금 비용 압박 우려에 투자의견 하향
Summary
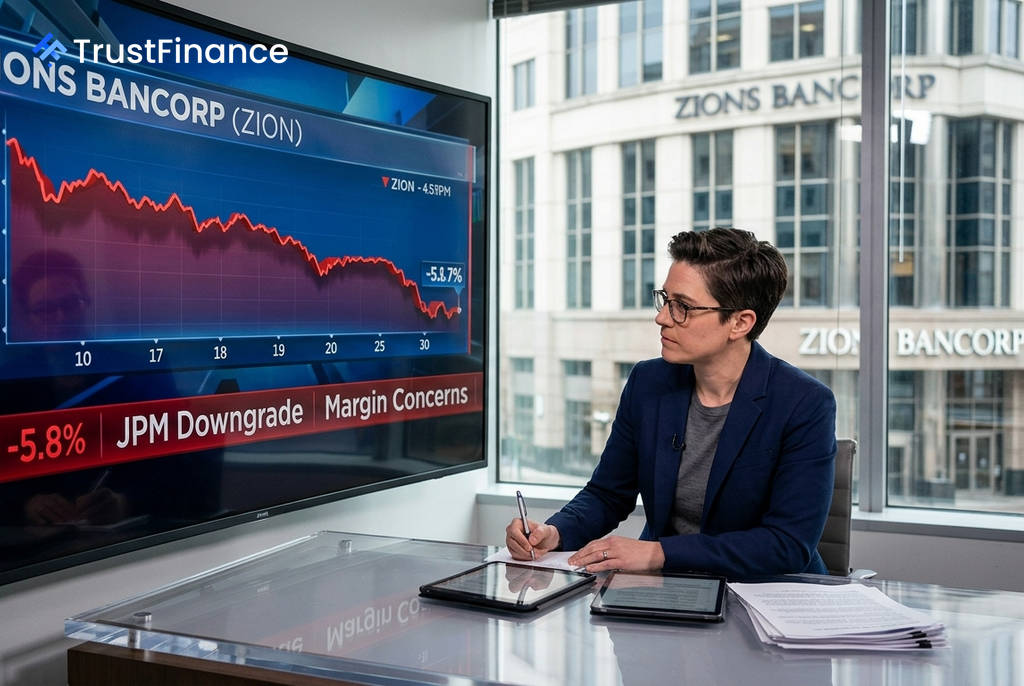
미국 지역은행 자이언스 뱅코프가 예상치를 상회하는 2분기 실적을 발표했음에도 불구하고, JP모건이 예금 비용 경쟁 심화를 이유로 투자의견을 하향 조정하면서 주가가 급락했다.
미국 지역은행 자이언스 뱅코프(Zions Bancorp)의 주가가 2분기 호실적 발표에도 불구하고 개장 전 거래에서 급락하고 있다. JP모건이 향후 예금 비용 상승 압력을 이유로 투자의견을 하향 조정한 것이 매도세를 촉발했다.
실적의 이면과 시장 반응
자이언스 뱅코프는 월요일 장 마감 후 2026년 2분기 조정 주당순이익(EPS)이 1.74달러를 기록해 월가 컨센서스인 1.56달러를 약 11% 상회했다고 발표했다. 하지만 일반회계기준(GAAP) 기준 EPS 3.05달러에는 일회성 요인이 크게 반영되었다.
- 비자(Visa) 클래스 B-1 주식 매각에 따른 2억 1,500만 달러의 이익
- 중소기업투자회사(SBIC) 투자 관련 3,700만 달러의 미실현 이익
투자자들은 이러한 일회성 수익을 제외한 핵심 이익의 질에 주목하며 전형적인 '뉴스에 파는(sell the news)' 반응을 보였다. 21일(현지시간) 개장 전 거래에서 주가는 5.8% 하락한 67.74달러를 기록했다.
JP모건의 경고: 예금 비용 경쟁 심화
 Ad
이러한 하락세에 결정적인 영향을 미친 것은 JP모건의 투자의견 하향 조정이었다. JP모건은 자이언스 뱅코프에 대한 투자의견을 '중립(Neutral)'에서 '비중축소(Underweight)'로 낮추고 목표주가는 75달러로 제시했다.
JP모건은 향후 예금 비용 경쟁이 현재의 높은 수준에서 더욱 심화될 것으로 전망했다. 특히 자이언스 뱅코프의 예금 비용이 지역은행 평균보다 낮아 상승 압력에 더 취약하며, 연방공개시장위원회(FOMC)의 금리 인상이 자산 수익률 재조정보다 자금 조달 비용을 먼저 끌어올릴 것이라고 분석했다. 자이언스 뱅코프 경영진 역시 2분기 실적 자료에서 일부 예금 금리가 도매 자금 조달 금리에 근접하고 있음을 인정하며 이러한 우려에 신빙성을 더했다.
시장 영향과 전망
견고한 핵심 대출 성장과 안정적인 신용 건전성에도 불구하고, 향후 순이자마진(NIM) 확대에 대한 신뢰가 약화된 것이 주가 하락의 핵심 원인으로 꼽힌다. 이번 매도세는 지난 3개월간 주가를 24% 끌어올렸던 상승분을 상당 부분 반납하게 만들었다.
같은 날 S&P 500 지수와 나스닥 지수가 상승세를 보이는 것과 대조적으로, 이번 주가 하락은 거시 경제 요인이 아닌 기업 고유의 문제에서 비롯되었음을 시사한다. 투자자들은 향후 금리 환경이 자이언스 뱅코프의 수익성에 미칠 영향을 예의주시하고 있다.