
Story
タレス株が3カ月ぶり高値、バークレイズの格付け引き上げを好感
Text size
Background
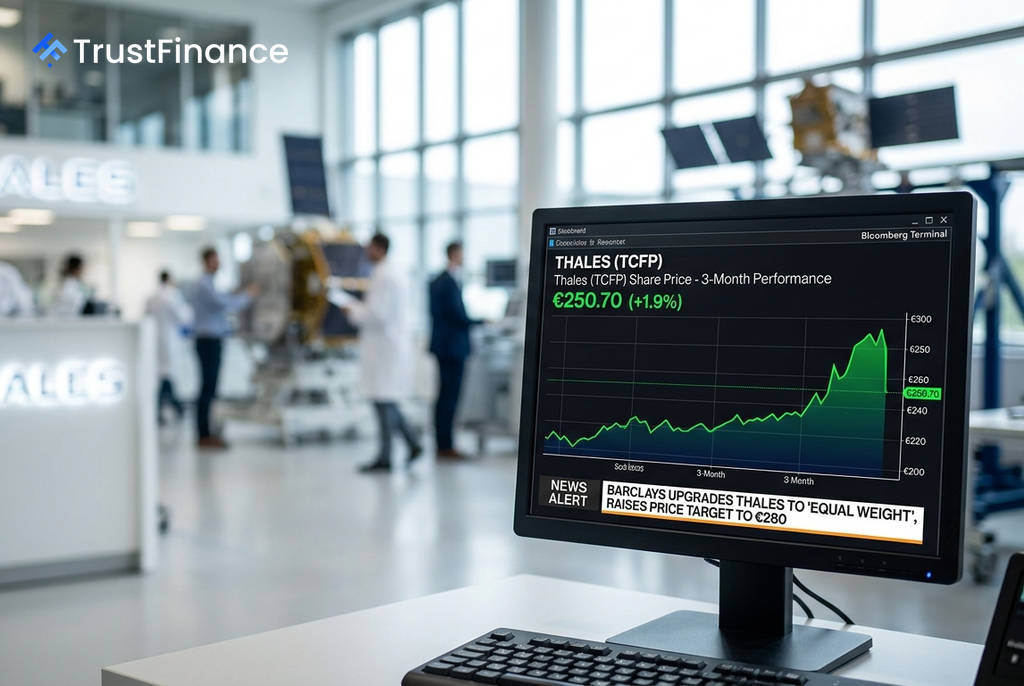
フランスの防衛大手タレス(EPA: TCFP)の株価が月曜、約1.9%上昇し250.70ユーロに達し、3カ月超ぶりの高値を記録した。これは、英金融大手バークレイズが同社の投資判断を引き上げ、目標株価を上方修正したことが好感されたもので、同日のCAC 40指数の上昇率(1.2%)を上回るパフォーマンスとなった。
バークレイズによる評価見直し
バークレイズは、タレスの投資判断を従来の「アンダーウェイト(弱気)」から「イコールウェイト(中立)」に引き上げた。同時に、目標株価を270ユーロから280ユーロに更新した。
同行はレポートの中で、タレスを巡る議論は変化しつつあると指摘。防衛部門の利益率改善やサイバー事業への懸念後退などを理由に、リスクとリターンのバランスがより均衡の取れたものになったとの見方を示した。新しい目標株価は、7月30日の終値243.30ユーロから約15%の上昇余地があることを示唆している。
格付け引き上げの背景
 Ad
バークレイズがタレスの評価を見直した背景には、複数の好材料がある。
- 防衛部門の利益率改善: 2026年上半期の防衛部門の利益率は13.8%に達し、これまで限定的と見られていたオペレーティング・レバレッジに対する見方を覆した。輸出構成や製品構成の改善が、構造的に高い利益率を支えると期待されている。
- サイバー事業への懸念後退: 第2四半期にオーガニック成長がプラスに転じ、経営陣は下半期に1桁台半ばの成長を見込んでいることから、同事業が業績の重しになるとの見方は後退した。
- 宇宙事業の業績改善: 欧州における宇宙開発への支出増加と事業運営の改善が、株価にまだ完全には織り込まれていない上昇要因と見なされている。
- 買収に関する不確実性の低下: Exail社の買収完了により、M&Aに関する不透明感が薄らいだことも評価された。
「オーバーウェイト」には至らず
一方で、バークレイズは投資判断を「オーバーウェイト(強気)」には据え置かなかった。その理由として、欧州の他の防衛技術関連企業と比較して成長が緩やかであること、保守的な資本配分方針、そしてフランス市場へのエクスポージャーが比較的高いことなどを挙げ、これらがさらなる株価上昇を限定する要因となり得ると指摘している。