
中東の供給問題により、欧州のディーゼル燃料マージンは若干低下するものの、過去最高水準付近を維持している。
欧州におけるディーゼル生産の収益性は金曜日にわずかに低下したが、中東における輸送の混乱が続いているため、依然として非常に高い水準を維持した。主要なARAハブにおける地域在庫は安定しており、輸入活動は限定的だった。
欧州におけるディーゼル生産の収益性は金曜日にわずかに低下したが、中東における輸送の混乱が続いているため、依然として非常に高い水準を維持した。主要なARAハブにおける地域在庫は安定しており、輸入活動は限定的だった。

欧州の小麦価格は、シカゴ市場での下落に追随し、2営業日連続で下落した。トレーダーらは、ロシアとウクライナからの輸出の混乱と流れを評価している。

アンゴラは、暫定的な積載計画によると、11月に原油を28隻輸出する予定で、これは10月に予定されていた30隻から減少する。この輸出量の減少は、西アフリカ産原油価格が他地域での供給途絶によって支えられていることを受けてのものだ。
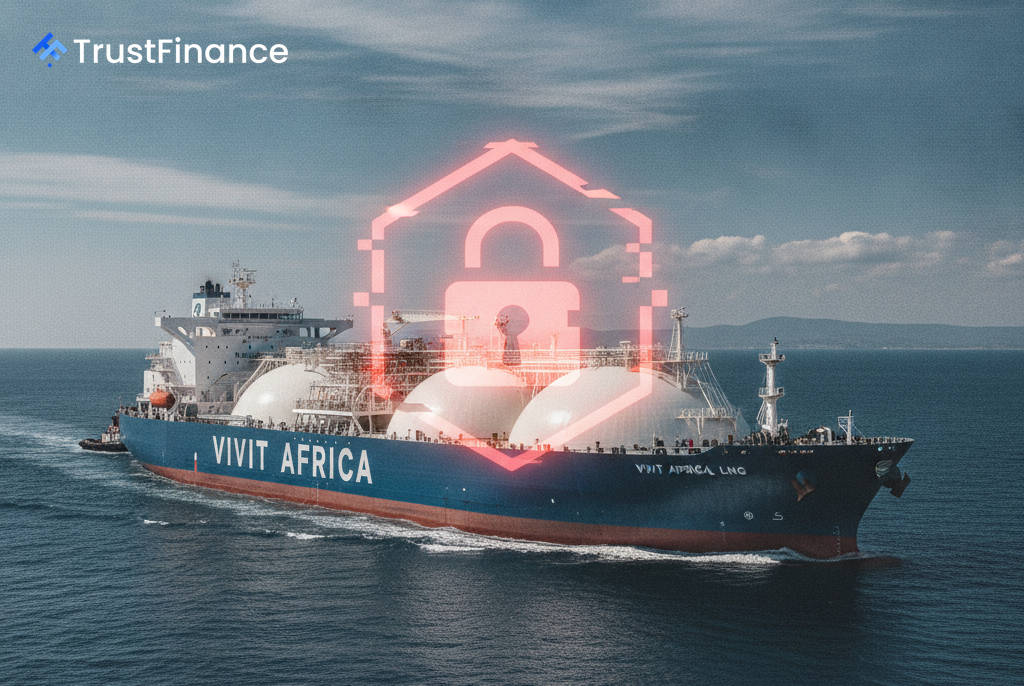
米国産液化天然ガスをイタリアへ輸送していたタンカーが、乗組員が主要な制御システムを無効化するサイバー攻撃の疑いがあると報告したため、航路変更を余儀なくされた。これは、エネルギー輸送におけるセキュリティリスクの高まりを浮き彫りにする出来事となった。
アジアのナフサ価格は、原油価格指標の下落を受けて3営業日連続で下落した。しかしながら、市場は依然として大幅な逆ザヤ状態にあり、供給逼迫が続いていることを示している。

米連邦準備制度理事会(FRB)は3年ぶりに利上げを実施した一方、中東における紛争の激化により原油価格が急騰し、投資家は金融引き締めと地政学的リスクという二重の圧力に直面している。

この投資銀行は、金価格の長期的な強気見通しを維持しており、中央銀行による強い需要が、米国の金融引き締め政策による短期的な圧力よりも優勢になると主張している。

韓国と米国は、2000億ドル規模の戦略的投資パッケージの一環として、テキサス州のガスプラントや新たな原子力発電所など、一連の大規模エネルギーインフラプロジェクトについて協議している。韓国メディアの報道によると、これらの計画は現在も交渉中で、最終決定には至っていない。

欧州と英国の天然ガス卸売先物価格は、フランスの労働ストライキの解決により供給懸念が一時的に緩和され、継続する地政学的リスクが影を潜めたため、1カ月以上ぶりに週間ベースで下落する見込みだ。