
Story
Eli Lilly Naikkan Proyeksi Pendapatan Berkat Lonjakan Penjualan Obat GLP-1
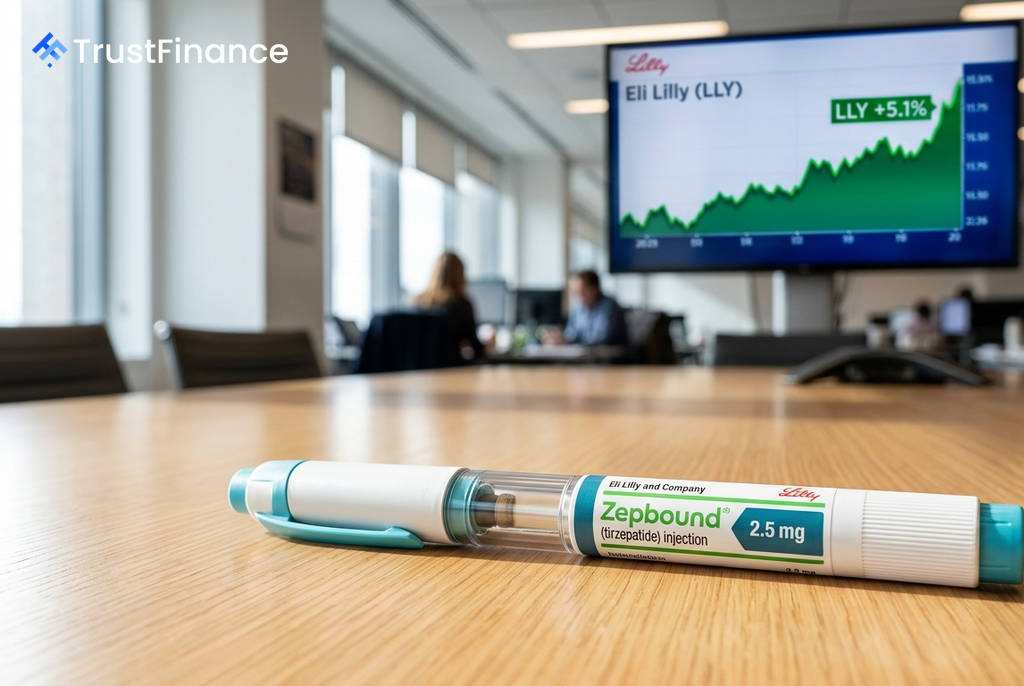
Eli Lilly and Co menaikkan proyeksi pendapatan setahun penuh setelah melaporkan kinerja kuartalan yang melampaui ekspektasi. Kinerja solid ini didorong oleh permintaan berkelanjutan untuk obat diabetes dan penurun berat badan andalannya dari kelas GLP-1, yang membuat sahamnya naik 5% dalam perdagangan pra-pasar.
Kinerja Keuangan Melampaui Ekspektasi
Dalam laporan kuartal yang berakhir pada 30 Juni, Eli Lilly mengumumkan penjualan obat diabetes Mounjaro meroket 91% menjadi $9,94 miliar, melampaui estimasi analis. Sementara itu, obat obesitas Zepbound menghasilkan pendapatan sebesar $4,93 miliar, juga di atas perkiraan pasar sebesar $4,73 miliar. Kedua obat ini secara gabungan menyumbang 64,7% dari total pendapatan perusahaan pada kuartal tersebut.
Menurut data yang dikumpulkan oleh LSEG, laba per saham yang disesuaikan (adjusted EPS) mencapai $8,38, jauh di atas estimasi rata-rata analis sebesar $6,01. Namun, penjualan pil obesitas baru yang diminum sekali sehari, Foundayo, tercatat sebesar $98 juta, sedikit di bawah ekspektasi analis sebesar $105,6 juta.
Proyeksi Optimistis di Tengah Persaingan
Berkat kinerja yang kuat, Eli Lilly kini memproyeksikan pendapatan setahun penuh untuk 2026 berada di kisaran $85 miliar hingga $87 miliar. Angka ini naik dari prakiraan sebelumnya yaitu $82 miliar hingga $85 miliar. Proyeksi ini dirilis kurang dari sehari setelah pesaing utamanya, Novo Nordisk, juga menaikkan proyeksi penjualan dan labanya.
 Ad
Meski demikian, perusahaan sedikit memangkas batas atas proyeksi labanya. Laba per saham yang disesuaikan untuk setahun penuh kini diperkirakan antara $35,50 hingga $36,50, dari sebelumnya $35,50 hingga $37,00. Perusahaan menyebutkan adanya biaya terkait aktivitas bisnis pada kuartal tersebut sebagai alasan penyesuaian ini.
Konteks Pasar dan Pandangan Analis
Eli Lilly dan Novo Nordisk mendominasi pasar obat obesitas yang sangat menguntungkan. Menurut firma data IQVIA, pasar global untuk obat-obatan ini mencapai $66 miliar pada tahun 2025 dan diperkirakan akan melampaui $100 miliar pada tahun 2030 di Amerika Serikat saja.
Analis dari Citi menyatakan bahwa hasil ini menjaga "lintasan pertumbuhan yang berbeda" dari Eli Lilly tetap utuh. Sementara itu, analis J.P. Morgan mempertahankan Eli Lilly sebagai pilihan utama mereka, melihat potensi kenaikan lebih lanjut pada angka-angka Street dalam beberapa tahun ke depan. Prospek sisa tahun ini akan bergantung pada pertumbuhan volume, yang didorong oleh perluasan akses Medicare dan permintaan internasional yang berkelanjutan untuk Mounjaro.