
Story
Kinerja Dell Melonjak Berkat Server AI, Proyeksi Pendapatan Ditingkatkan Secara Signifikan
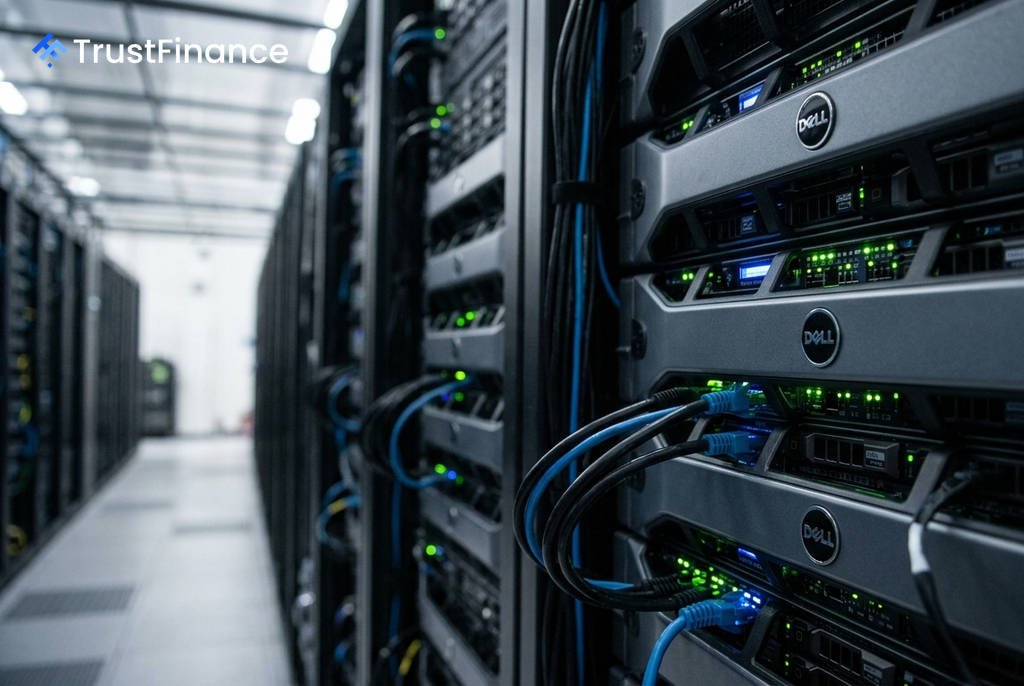
Dell Technologies (DELL) melaporkan kinerja keuangan kuartalan yang melampaui ekspektasi analis secara signifikan, didorong oleh permintaan yang kuat untuk server kecerdasan buatan (AI). Hasil yang solid ini mendorong perusahaan untuk menaikkan proyeksi pendapatan setahun penuh, menandakan bahwa fokus pasar kini beralih dari apakah permintaan AI itu nyata, menjadi seberapa besar profitabilitas yang dapat dihasilkan dari tumpukan pesanan yang ada.
Kinerja Keuangan Lampaui Estimasi
Dalam laporannya yang dirilis pada 1 September 2026, Dell mengungkapkan hasil yang jauh di atas konsensus pasar. Pertumbuhan tidak hanya berasal dari sistem AI yang mahal, tetapi juga didukung oleh penguatan pada infrastruktur dan penyimpanan data tradisional, menunjukkan bahwa implementasi AI turut mendorong belanja pusat data secara lebih luas.
Berikut adalah rincian kinerja utama Dell:
- Pendapatan: $47,0 miliar, dibandingkan ekspektasi $44,84 miliar.
- Laba per Saham (EPS): $7,04, melampaui estimasi $4,87.
- Pendapatan Server AI: $16,4 miliar, naik sekitar 100% dari tahun ke tahun.
- Pesanan terkait AI: Sekitar $60 miliar.
- Tunggakan Pesanan (Backlog) AI: Mencapai sekitar $95 miliar.
Proyeksi Ditingkatkan, Fokus Beralih ke Profitabilitas
 Ad
Menanggapi permintaan yang kuat, manajemen Dell menaikkan proyeksi pendapatan untuk tahun fiskal 2027 menjadi sekitar $192 miliar, naik tajam dari panduan sebelumnya sebesar $167 miliar. Proyeksi pendapatan dari server AI juga dinaikkan menjadi sekitar $74 miliar dari sebelumnya $60 miliar.
Laporan ini menjawab beberapa pertanyaan kunci bagi investor. Permintaan AI terbukti nyata dan terdiversifikasi di antara *hyperscaler*, entitas pemerintah, dan korporasi. Namun, setelah sahamnya melonjak 277% dalam setahun terakhir, pertanyaan mengenai valuasi masih mengemuka. Sejumlah analis, seperti UBS, mempertahankan peringkat Netral meskipun menaikkan target harga, mengindikasikan bahwa sebagian besar kabar baik mungkin sudah tercermin dalam harga saham.
Katalis dan Risiko ke Depan
Investor kini akan memantau dengan cermat beberapa faktor utama dalam kuartal-kuartal mendatang. Kemampuan Dell untuk mengubah tunggakan pesanan senilai $95 miliar menjadi pengiriman yang menguntungkan akan menjadi ujian utama. Ketahanan marjin laba kotor juga menjadi sorotan, terutama di tengah potensi kenaikan biaya komponen seperti memori DRAM dan NAND.
Skenario *bullish* berpusat pada argumen bahwa kendala pasokan, bukan permintaan, saat ini membatasi pengiriman, yang dapat mendukung kekuatan harga. Sebaliknya, skenario *bearish* menyoroti valuasi yang tinggi tidak memberikan ruang untuk kesalahan eksekusi. Jika biaya komponen meningkat lebih cepat dari harga jual atau pelanggan menunda implementasi AI, tumpukan pesanan yang besar justru bisa menjadi sumber tekanan pada marjin.