
Story
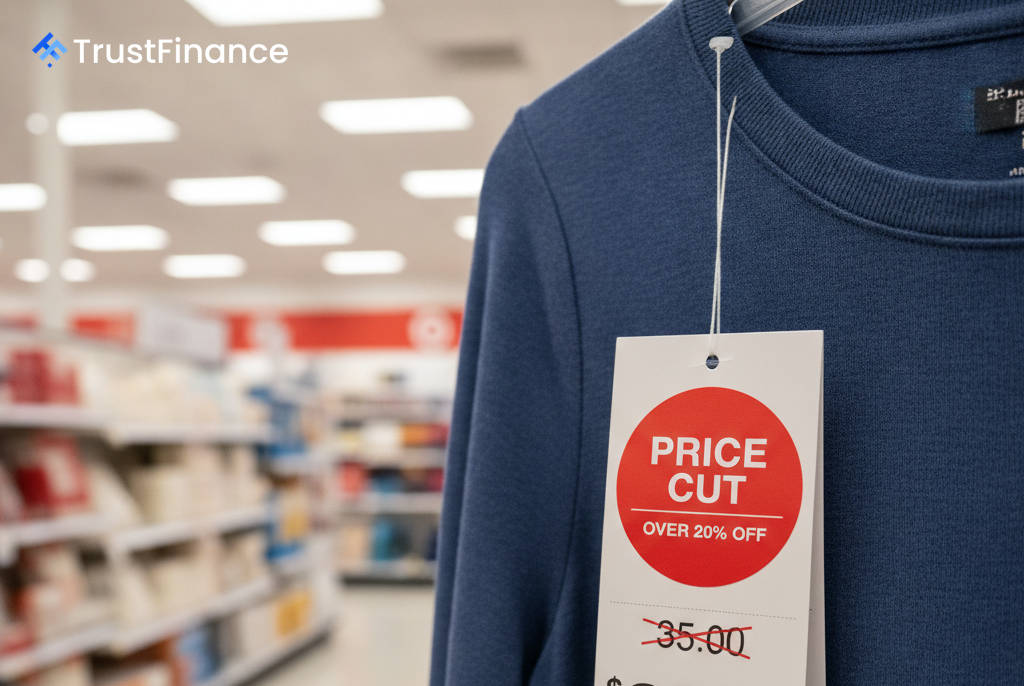
मार्जिन पर दबाव और गिरती बिक्री के बीच टारगेट ने 2,000 उत्पादों की कीमतों में भारी कटौती की।
Summary
लगातार पांच वर्षों से घटते राजस्व का मुकाबला करने के लिए टारगेट हजारों वस्तुओं की कीमतों में कटौती कर रहा है, जिससे महत्वपूर्ण छुट्टियों के मौसम से पहले उसके मार्जिन और नए सीईओ की रणनीति की परीक्षा हो रही है।
टारगेट कॉर्प (TGT) ने लगभग 2,000 घरेलू और परिधान वस्तुओं की कीमतों में कटौती की घोषणा की है, जो पिछले एक साल में की गई 10,000 से अधिक कटौती की श्रृंखला में नवीनतम है। यह कदम नए सीईओ माइकल फिडेलके द्वारा कई वर्षों से चली आ रही बिक्री में गिरावट को पलटने का एक महत्वपूर्ण प्रयास है, क्योंकि रिटेलर महत्वपूर्ण छुट्टियों की खरीदारी अवधि की ओर बढ़ रहा है।
कमजोर वित्तीय स्थिति का जवाब
यह आक्रामक मूल्य निर्धारण रणनीति बिगड़ते वित्तीय मापदंडों का सीधा जवाब है। Investing.com के आंकड़ों के अनुसार, टारगेट का राजस्व लगातार पांच वर्षों से गिर रहा है, जो 2026 के वित्तीय वर्ष में 109.1 बिलियन डॉलर के उच्चतम स्तर से घटकर 104.8 बिलियन डॉलर रह गया है।
इससे लाभप्रदता पर काफी दबाव पड़ा है। कंपनी का सकल लाभ मार्जिन, जो वर्तमान में 27.9% है, महामारी के बाद के अपने उच्चतम स्तर से नीचे बना हुआ है, जबकि इसका शुद्ध लाभ मार्जिन घटकर आधा होकर 3.5% रह गया है। कीमतों में कटौती एक सोची-समझी रणनीति है, जिससे यह उम्मीद की जा रही है कि बिक्री की मात्रा में वृद्धि इस मार्जिन में आई कमी की भरपाई कर देगी।
इतिहास और बाज़ार की चुनौतियाँ
टारगेट ने यह रणनीति पहली बार नहीं अपनाई है। रॉयटर्स के एक विश्लेषण में बताया गया है कि पिछले सीईओ के नेतृत्व में 2024 में इसी तरह की 5,000 कीमतों में कटौती से मौजूदा स्टोरों की बिक्री में केवल अस्थायी वृद्धि हुई थी। विश्लेषकों का मानना है कि रिटेलर की मुख्य चुनौती परिधान और घरेलू सामान जैसी विवेकाधीन खर्च श्रेणियों पर इसकी अत्यधिक निर्भरता है, जहाँ उपभोक्ता खरीदारी कम कर रहे हैं।
 Ad
CFRA के विश्लेषक अरुण सुंदरम ने कहा, "कीमतों में कटौती सही दिशा में एक कदम है, लेकिन केवल यही ग्राहकों को वापस जीतने के लिए पर्याप्त नहीं है।" उन्होंने सुझाव दिया कि समाधान केवल कीमतों में कटौती से कहीं अधिक व्यापक होना चाहिए। यह रणनीति एक मजबूत स्थिति से आक्रामक कदम उठाने के बजाय संरचनात्मक ग्राहक समस्या से निपटने के लिए एक रक्षात्मक कदम का संकेत देती है।
छुट्टियों का परीक्षण और निवेशकों का दृष्टिकोण
चुनौतियों के बावजूद, कुछ विश्लेषक संभावनाएं देख रहे हैं। मई 2026 की यूबीएस रिपोर्ट ने एक बार फिर "खरीदें" रेटिंग दोहराई, जिसमें एकमुश्त टैरिफ लागत और बहिष्कार जैसी बाधाओं में कमी का हवाला दिया गया। कंपनी अपने टारगेट सर्कल 360 लॉयल्टी सदस्यों की मजबूत भागीदारी और 55 वर्षों से लगातार हो रही वृद्धि के कारण 2.9% की विश्वसनीय लाभांश उपज का भी उल्लेख करती है।
आगामी छुट्टियों का मौसम इस बात की पहली बड़ी परीक्षा होगी कि क्या फिडेलके की व्यापक परिवर्तन योजना—जिसमें मर्चेंडाइजिंग, इन-स्टोर अनुभव और प्रौद्योगिकी शामिल हैं—वहां सफल हो पाएगी जहां पिछले प्रयास विफल रहे थे। इन्वेस्टिंग डॉट कॉम के उचित मूल्य मॉडल के अनुसार 29 सितंबर के $156.95 के मूल्य से लगभग 0% की वृद्धि की संभावना है, जिससे लगता है कि बाजार ने रिटेलर की चुनौतियों को ध्यान में रखते हुए, टिकाऊ विकास के लिए किसी उत्प्रेरक की प्रतीक्षा कर रहा है।