
Story
日圓徘徊40年低點 亞幣因油價走強而漲跌互見
Text size
Background
日圓兌美元匯率在週四持穩,徘徊於近40年低點附近,此前一度貶至1986年以來最弱水準。中東地緣政治緊張局勢升級推高油價,為美元提供支撐,使多數亞洲貨幣走勢分歧,市場避險情緒濃厚。
日圓貶值壓力未減 市場關注干預可能
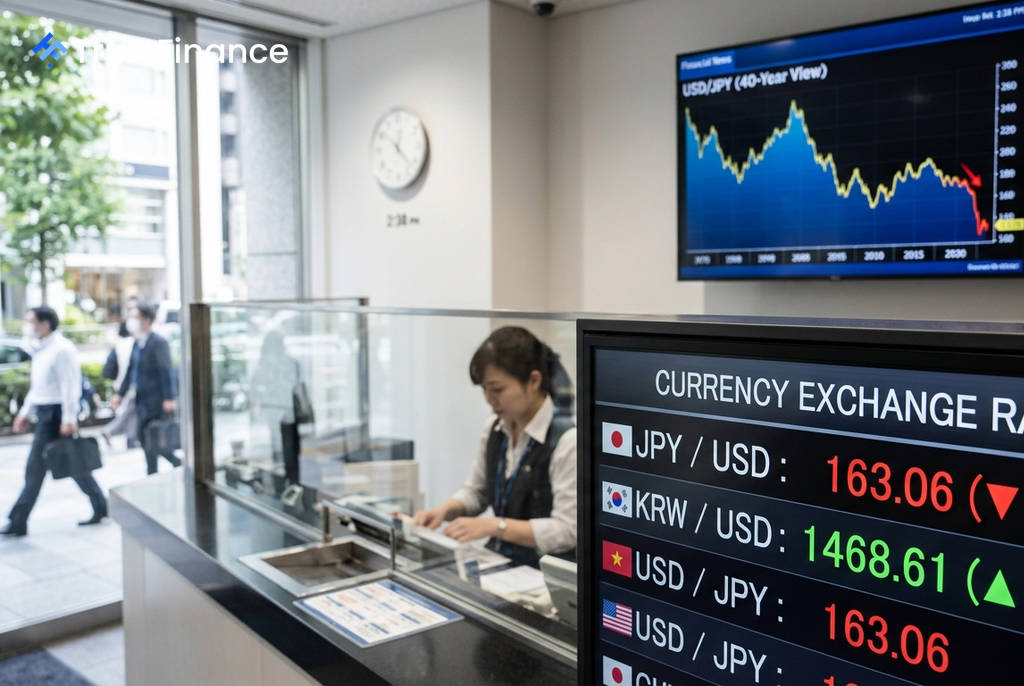
美元兌日圓匯率報 163.06,距離本週稍早觸及的 163.23(自1986年12月以來的最低點)不遠。市場持續評估日本央行(BOJ)的政策前景以及官方進場干預的可能性。
有報導指出,由於日圓長期疲軟加劇了通膨壓力,BOJ決策官員對於以比先前預期更快的速度升息,抱持更加開放的態度。儘管市場普遍預期央行在7月31日的會議上將維持利率不變,但對今年稍晚再次升息的預期已溫和上升。同時,日本財務省也重申,當局已準備好在必要時應對過度的匯率波動。
油價上漲衝擊進口國 韓元逆勢走強
由於美國對伊朗發動新一輪攻擊,以及葉門胡塞武裝組織聲稱襲擊了沙烏地油輪,市場對中東能源供應中斷的擔憂加劇,布蘭特原油期貨價格維持在每桶 95美元 以上。高漲的油價對亞洲多數能源進口經濟體構成壓力,限制了區域貨幣的漲幅,美元指數則在101附近徘徊,接近一週高點。
 Ad
在此背景下,韓元成為亞洲表現最佳的貨幣之一。由於韓國第二季國內生產毛額(GDP)季增 0.6%,優於市場預期的0.4%,帶動美元兌韓元下跌0.6%至 1,468.61。強勁的經濟數據強化了市場對韓國央行(BOK)可能在8月會議上再次升息的預期。
各國央行動向分歧
其他亞洲市場方面,各國央行的政策路徑出現分歧,影響其貨幣表現。
- 印尼盾:印尼央行(Bank Indonesia)出乎意料地將基準利率維持在 5.75% 不變,而非如多數經濟學家預期的升息。央行宣布了其他旨在吸引外資的措施,印尼盾匯率變動不大。
- 澳幣:由於勞動市場數據穩健,失業率持平於4.4%,強化了澳洲儲備銀行(RBA)可能重啟緊縮政策的預期,澳幣兌美元上漲0.3%。
- 印度盧比:兌美元小幅走高。花旗銀行(Citi)分析指出,印度儲備銀行(RBI)的外匯存款互換計畫,預計將在中期為盧比提供支撐。