
Story
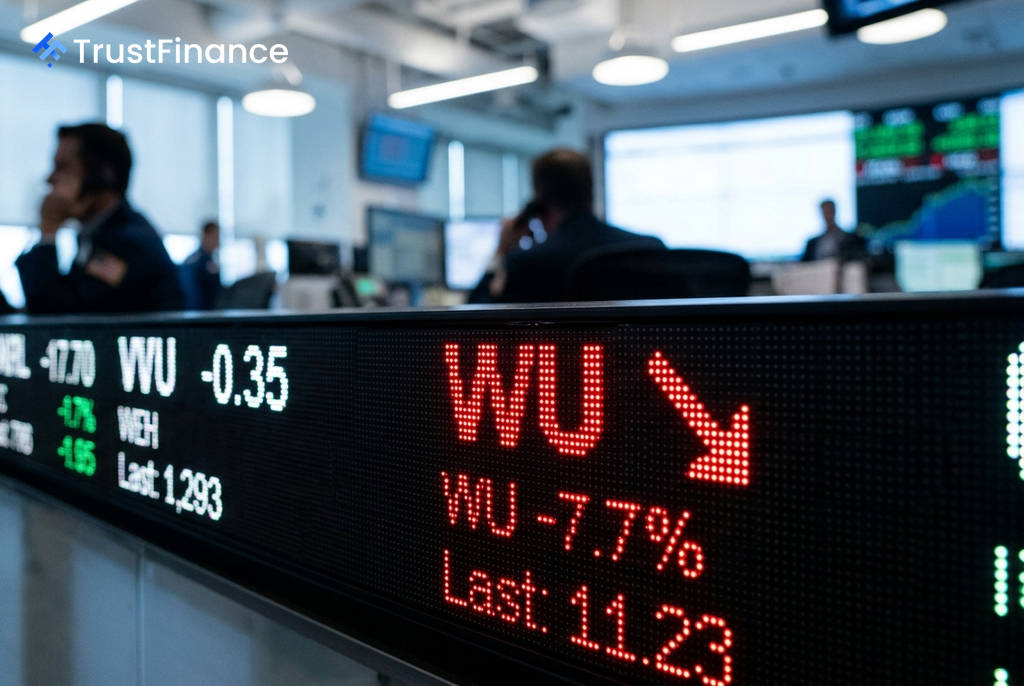
西聯匯款財報、財測雙雙遜於預期 盤前股價重挫
Text size
Background
全球匯款服務巨頭西聯匯款 (Western Union, WU) 因第二季獲利與營收雙雙未達標,並大幅下修全年財測,導致其週一股價在盤前交易中重挫 7.7%。
財報與財測雙重打擊
根據公司發布的財報,西聯匯款 2026 年第二季調整後每股稀釋盈餘為 $0.31,不僅低於去年同期的 $0.42,也遠遜於分析師預期的 $0.42。同期間,調整後利潤率從去年同期的 19% 壓縮至 15%。
更令市場失望的是,公司將 2026 全年調整後每股盈餘指引大幅下調至 $1.25 至 $1.35 的區間,遠低於先前華爾街的普遍預期。此一連串的負面消息,加上暫停的股票回購計畫,對股價造成沉重賣壓。
美洲業務停滯與收購延遲
執行長 Devin McGranahan 在聲明中坦承業績未如預期,他指出:「第二季,我們未看到美洲零售業務出現預期的改善,而 Intermex 收購案的延遲完成,也推遲了預期的綜效,對利潤率造成顯著壓力,並導致每股盈餘低於預期。」
 Ad
財報顯示,美國零售交易量出現了約百分之十幾 (mid-teens) 的下滑。此外,從現金支付轉向利潤率較低的數位帳戶支付的趨勢仍在加速,持續侵蝕公司獲利能力。
結構性逆風與市場反應
此次財報利空是在分析師普遍持謹慎看法的背景下發生的。此前,花旗集團 (Citigroup) 已將其目標價下調至 $8.50,巴克萊 (Barclays) 則給予「減持」(Underweight) 的初次評級。今日的大盤走勢(標普500、道瓊和那斯達克指數均上漲)更凸顯了西聯匯款的跌勢純屬公司特定因素。
投資人目前正權衡該公司偏低的估值與持續惡化的獲利前景。包含業務模式轉向低利潤數位交易,以及因新合作夥伴而導致代理商佣金上升等結構性逆風,短期內未見緩解跡象,為公司前景蒙上陰影。