
Story
웨스턴 유니온, 2분기 실적 쇼크와 가이던스 하향에 주가 급락
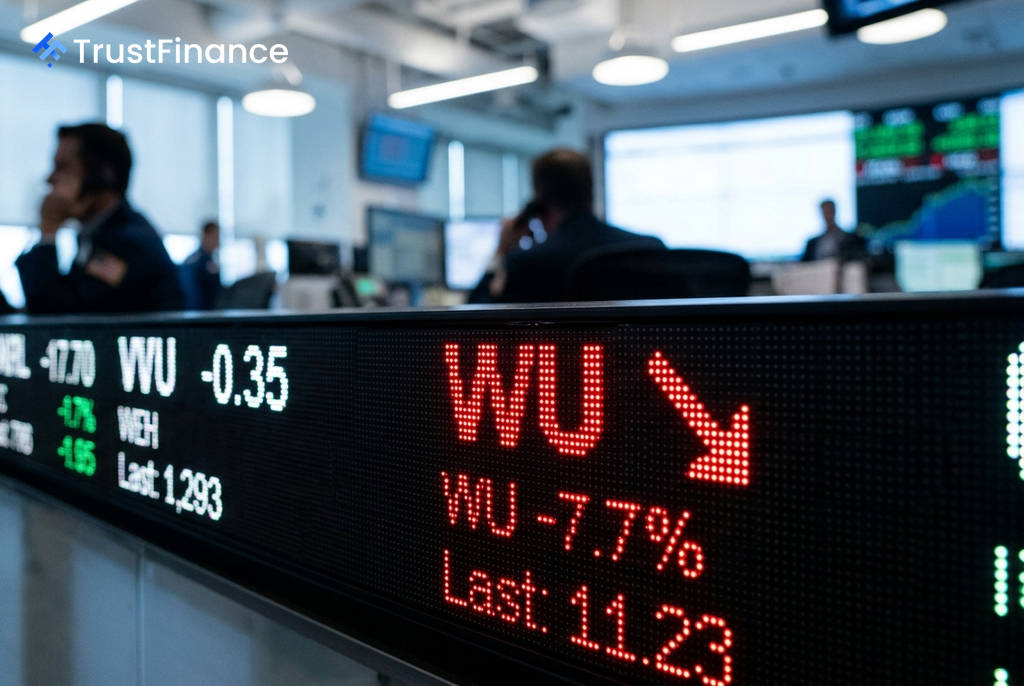
글로벌 송금 서비스 기업 웨스턴 유니온(WU)의 주가가 2026년 2분기 실적 발표 이후 개장 전 거래에서 7.7% 급락했다. 회사는 시장 예상치를 크게 하회하는 이익과 매출을 기록했으며, 연간 실적 전망치(가이던스) 또한 대폭 하향 조정했다.
실적 쇼크와 가이던스 하향
웨스턴 유니온의 2분기 조정 후 희석 주당순이익(EPS)은 0.31달러로, 분석가들의 예상치였던 0.42달러와 전년 동기 0.42달러에 크게 못 미쳤다. 조정 마진율은 전년 동기 19%에서 15%로 압박을 받았다.
더 큰 충격은 연간 가이던스에서 나왔다. 회사는 2026년 연간 조정 EPS 전망치를 기존 시장 기대치를 크게 밑도는 1.25달러에서 1.35달러 범위로 제시했다. 실적 부진과 가이던스 하향 조정, 자사주 매입 프로그램 중단 등이 복합적으로 작용하며 투자 심리를 위축시켰다.
부진의 원인: 미주 소매 부진과 구조적 역풍
데빈 맥그래너핸 최고경영자(CEO)는 실적 부진의 원인으로 두 가지를 꼽았다. 그는 "2분기에 기대했던 미주 소매 사업 부문의 개선이 이루어지지 않았고, 인터멕스(Intermex) 인수 완료 지연으로 예상했던 시너지 효과가 미뤄지면서 상당한 마진 압박과 예상보다 낮은 EPS로 이어졌다"고 밝혔다.
 Ad
구체적으로 미국 내 소매 거래는 10%대 중반의 감소율을 보였다. 또한 수익성이 높은 현금 지급 거래에서 수익성이 낮은 디지털 계좌 이체 방식으로의 전환이 가속화되면서 수익성에 부담으로 작용했다. 신규 파트너십 확보에 따른 대리점 수수료 증가 역시 구조적인 역풍으로 지목된다.
시장 반응과 전망
이번 주가 하락은 S&P 500, 다우존스, 나스닥 등 주요 지수가 모두 상승하는 가운데 발생해, 시장 전반의 문제가 아닌 웨스턴 유니온의 개별적인 문제임을 부각시켰다. 주가는 52주 신저가인 6.91달러에 근접하고 있다.
이번 실적 발표 이전에도 씨티그룹, 바클레이즈, JP모건 등 주요 투자은행들은 이미 웨스턴 유니온에 대해 중립적이거나 부정적인 투자의견을 유지해왔다. 투자자들은 악화되는 실적 추세와 구조적 난관 속에서 깊이 할인된 밸류에이션을 저울질해야 하는 상황에 놓였다.