
Story
ウエスタンユニオン株が急落、第2四半期決算が予想下回り通期見通しを大幅下方修正
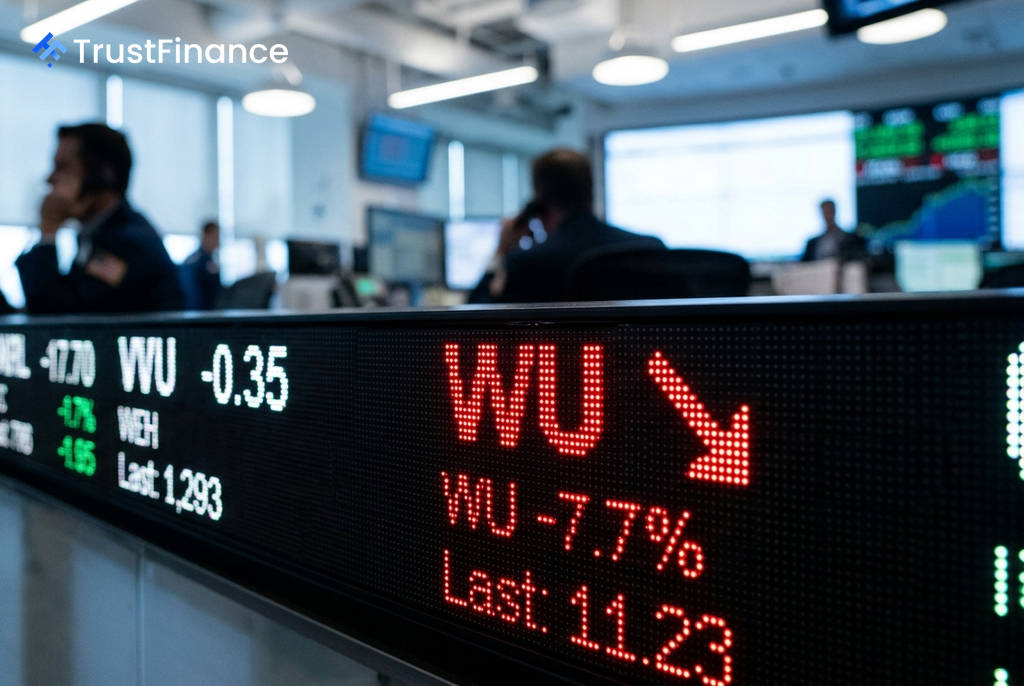
国際送金サービスのウエスタンユニオン(WU)が発表した2026年第2四半期決算は、利益と売上高が市場予想を大幅に下回り、通期の業績見通しも大幅に下方修正された。これを受け、同社の株価は決算発表後の時間外取引で7.7%急落した。
予想を大幅に下回る決算内容
同社が発表した第2四半期の調整後1株当たり利益(EPS)は0.31ドルとなり、前年同期の0.42ドルおよびアナリスト予想の0.42ドルを大きく下回った。調整後利益率も前年同期の19%から15%へと圧迫された。
さらに、同社は2026年通期の調整後EPS見通しを従来の予想から大幅に引き下げ、1.25ドル~1.35ドルのレンジとすることを明らかにした。これは市場の期待を大きく裏切る水準であり、投資家の売りを誘った。
業績不振の背景
デビン・マクグラナハンCEOは声明で、「第2四半期において、期待していた米州リテール事業の改善が見られなかった。また、インターメックス買収の完了遅延により、見込んでいたシナジー効果の発現が後ろ倒しになったことが、大幅な利益率の圧迫と予想を下回るEPSにつながった」と述べた。
業績不振の具体的な要因は以下の通りである。
 Ad
- 米州リテール事業の不振: 米国内のリテール取引件数が10%台半ばの減少となった。
- 収益性の低いデジタルへの移行: 利益率の高い現金受取から、収益性の低いデジタル口座への送金へのシフトが加速し、収益性を圧迫している。
- 買収シナジーの遅延: インターメックスの買収完了が遅れたことで、期待されていたコスト削減などの効果が得られていない。
この決算発表と同時に、同社は自社株買いプログラムの一時停止も発表しており、これも株価へのさらなる下押し圧力となった。
市場の反応と今後の見通し
この日の米国株式市場ではS&P 500などの主要指数が上昇しており、ウエスタンユニオンの株価下落は同社固有の問題に起因するものであることが浮き彫りになった。シティグループやバークレイズ、JPモルガンといった金融機関は、この決算発表以前から同社に対して慎重な見方を示していた。
利益率の低いデジタル取引への構造的な移行や、新規パートナー獲得に伴う代理店手数料の上昇といった逆風は、短期的に収まる兆しが見えない。投資家は、株価の割安感と悪化する収益性の軌跡を天秤にかける状況に置かれている。