
Story
AI電力基礎建設雙雄對決:Vertiv與Eaton投資價值剖析
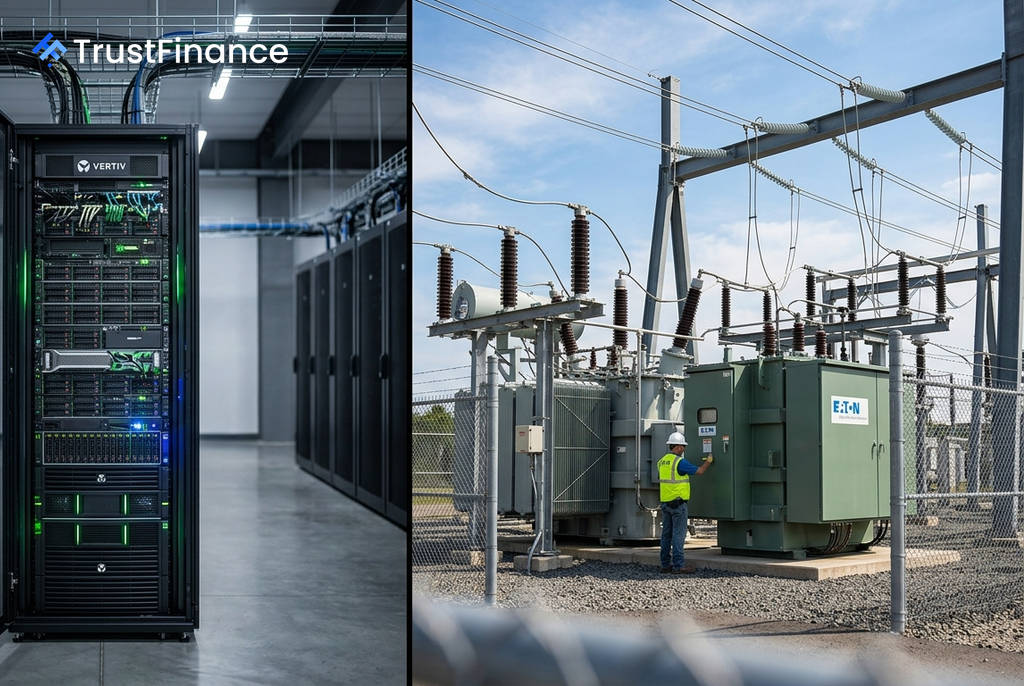
隨著人工智慧(AI)的蓬勃發展,資料中心對電力基礎設施的需求急劇增長,使供應商Vertiv(VRT)與Eaton(ETN)成為市場焦點。儘管兩家公司均受惠於此趨勢,但其業務模式與風險特徵截然不同,為投資者提供了高成長純粹型股票與穩健多元化龍頭之間的選擇。
根據Investing.com的數據,在過去一年中,Vertiv的股價回報率高達 +97.6%,而Eaton則為 +25.5%。然而,高成長也伴隨著高估值,Vertiv的本益比達到 60.5倍,顯著高於Eaton的 45.5倍。
Vertiv:高成長的純AI概念股
Vertiv的業務完全專注於資料中心基礎設施,使其成為AI趨勢下的「純粹型」投資標的。根據其2026年第二季財報,公司淨銷售額年增 24% 至32.7億美元,調整後每股盈餘(EPS)更是大幅增長 60% 至1.52美元。
公司將2026年全年營收指引上調至140億美元(年增37%),調整後EPS預計達到6.70美元(年增60%)。然而,投資者需注意其較高的風險,其Beta值高達 2.08,意味著股價波動性遠大於市場平均水平。此外,其目前股價已顯著高於分析師估算的公允價值。
Eaton:穩健增長的多元化工業龍頭
相較之下,Eaton是一家業務更多元化的工業集團,橫跨電氣、航太等多個領域,但其資料中心業務同樣表現強勁。公司2026年第二季財報顯示,資料中心相關營收年增 65%,電氣業務的積壓訂單年增 43%。
 Ad
Eaton的關鍵催化劑在於其即將推出的800伏特資料中心架構訂單,分析師認為這可能成為其估值重估的契機。憑藉其較低的Beta值(1.18)、1.0% 的股息殖利率以及從「電網到晶片」的全面解決方案,Eaton為偏好穩定性的投資者提供了更具防禦性的選擇。
投資前景與風險評估
總結而言,Vertiv與Eaton為投資者提供了兩種截然不同的參與AI基礎設施增長的方式。選擇哪家公司取決於個人的風險承受能力與投資策略。
- 成長性: Vertiv在營收和EPS增長方面明顯領先,展現出強大的爆發力。
- 資本效率: Vertiv的投入資本回報率(ROIC)為 23.9%,幾乎是Eaton(12.4%)的兩倍,顯示其資本運用效率更高。
- 估值與風險: Eaton在估值上更具吸引力,且較低的Beta值和多元化業務提供了更好的下行保護。
值得注意的是,根據Investing.com引述的公允價值模型,兩家公司的股價目前均處於高估區間,意味著在當前價位買入的安全邊際有限。