
Story
Vertiv lwn. Eaton: Menganalisis Dua Saham Gergasi Infrastruktur Kuasa
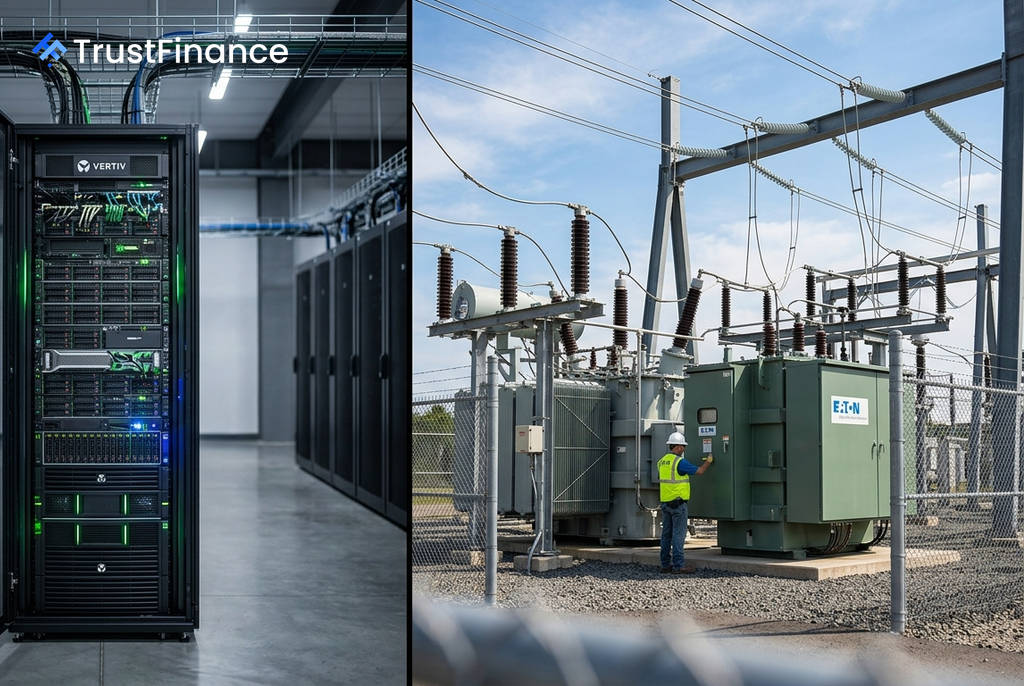
Pelabur dalam sektor infrastruktur kuasa berdepan pilihan berbeza antara Vertiv (VRT), sebuah syarikat khusus pusat data dengan pertumbuhan pesat, dan Eaton (ETN), sebuah konglomerat industri yang lebih terpelbagai. Walaupun kedua-duanya mendapat manfaat daripada ledakan kecerdasan buatan (AI), profil pulangan, penilaian, dan risiko mereka menunjukkan dua strategi pelaburan yang sangat berbeza.
Perbandingan Metrik Utama
Analisis data kewangan menunjukkan Vertiv mendahului dari segi pertumbuhan dan kecekapan modal, manakala Eaton menawarkan penilaian yang lebih rendah dan kemeruapan (volatility) yang kurang.
- Pulangan 1 Tahun: VRT memberikan pulangan +97.6% berbanding ETN pada +25.5%.
- Penilaian (P/E LTM): VRT didagangkan pada nisbah Harga-kepada-Perolehan 60.5x, jauh lebih tinggi daripada ETN pada 45.5x.
- Pertumbuhan Hasil: VRT mencatatkan pertumbuhan hasil sebanyak +26.2%, mengatasi ETN pada +15.5%.
- Pulangan atas Modal Dilaburkan (ROIC): Kecekapan modal VRT jauh lebih tinggi pada 23.9% berbanding ETN pada 12.4%.
- Kemeruapan (Beta): VRT mempunyai Beta 2.08, menandakan ia jauh lebih meruap daripada pasaran, manakala ETN mempunyai Beta yang lebih sederhana pada 1.18.
Vertiv: Pertaruhan Tulen Terhadap Ledakan AI
Fokus perniagaan Vertiv adalah sepenuhnya pada penyediaan infrastruktur kritikal untuk pusat data, menjadikannya penerima manfaat langsung daripada perbelanjaan AI. Keputusan suku kedua (Q2) 2026 syarikat mengukuhkan tesis ini, dengan jualan bersih meningkat 24% tahun ke tahun kepada $3.27 bilion dan aliran tunai bebas melonjak 234%.
Berikutan prestasi kukuh ini, Vertiv telah menaikkan unjuran setahun penuh 2026 kepada hasil $14.0 bilion (pertumbuhan 37%) dan pendapatan sesaham (EPS) terlaras sebanyak $6.70 (pertumbuhan 60%). Namun, pelabur perlu mengambil kira risikonya: penilaian premium dan kemeruapan yang tinggi seperti yang ditunjukkan oleh nilai Beta 2.08 bermakna saham ini boleh mengalami ayunan harga yang tajam.
 Ad
Eaton: Gergasi Industri Terpelbagai dengan Pemangkin AI
Eaton menawarkan pendedahan kepada sektor pusat data sambil menyediakan kestabilan melalui kepelbagaian perniagaannya merentasi aeroangkasa, perindustrian dan pasaran grid kuasa. Syarikat itu melaporkan keputusan Q2 2026 yang kukuh, dengan hasil pusat data meningkat 65% dan tunggakan pesanan elektriknya meningkat 43% tahun ke tahun.
Penganalisis melihat potensi peningkatan yang signifikan untuk Eaton, terutamanya apabila ia mula menerima pesanan untuk seni bina pusat data 800-volt pertamanya pada akhir 2026. Menurut Evercore, pemangkin ini boleh mendorong saham lebih tinggi. Dengan Beta yang lebih rendah, hasil dividen 1.0%, dan perniagaan yang terpelbagai, Eaton dilihat sebagai pilihan yang lebih stabil dalam sektor ini.
Perspektif untuk Pelabur
Pilihan antara Vertiv dan Eaton bergantung pada selera risiko dan matlamat pelabur. Vertiv menawarkan potensi pertumbuhan agresif yang terikat secara langsung dengan pengembangan AI, tetapi datang dengan penilaian yang tinggi dan kemeruapan yang ketara. Sebaliknya, Eaton menyediakan profil risiko-pulangan yang lebih seimbang, menggabungkan kestabilan industri dengan pemangkin pertumbuhan AI yang jelas.
Menurut data yang dianalisis oleh Investing.com, kedua-dua saham ini didagangkan di atas anggaran Nilai Saksama (Fair Value) masing-masing, menunjukkan bahawa pasaran telah pun meletakkan harga yang tinggi untuk pertumbuhan masa depan. Ini menekankan kepentingan pertimbangan yang teliti terhadap saiz kedudukan dan toleransi risiko individu.