
Story
버티브 vs. 이튼: AI 데이터센터 수혜주, 투자 매력 비교 분석
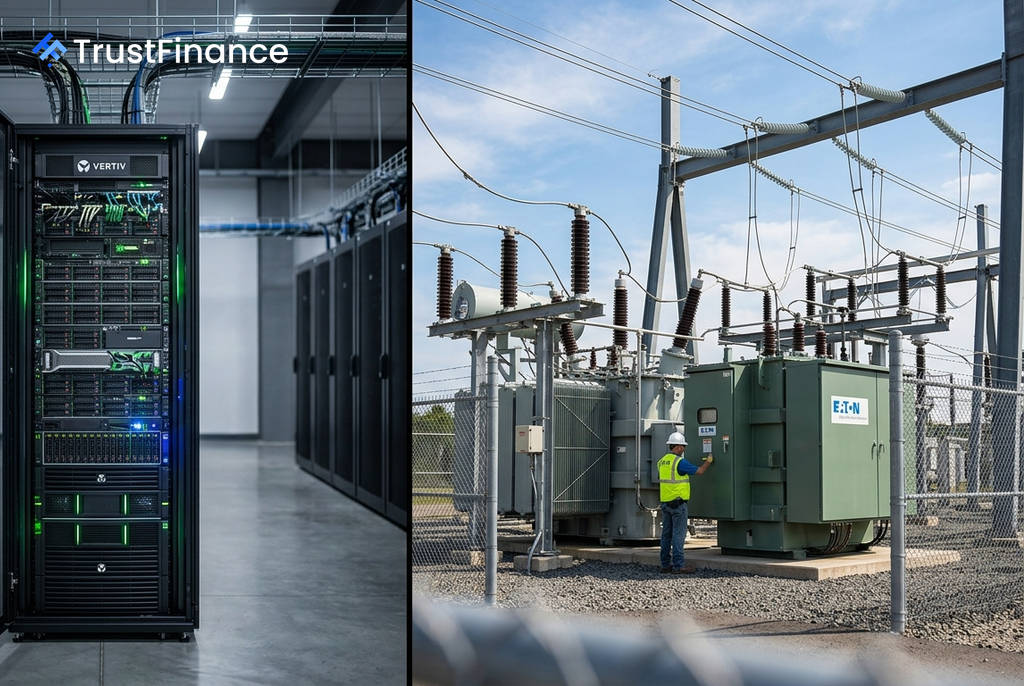
인공지능(AI) 데이터센터 확장 경쟁의 핵심 수혜주로 꼽히는 전력 인프라 기업 버티브(Vertiv)와 이튼(Eaton)이 상반된 투자 매력으로 시장의 주목을 받고 있습니다. 버티브는 데이터센터에 집중한 고성장 '퓨어플레이' 전략을, 이튼은 다각화된 사업 포트폴리오를 기반으로 한 안정적 성장 모델을 내세우고 있습니다.
두 거인의 엇갈린 전략
버티브(VRT)는 데이터센터 사업에 전적으로 집중하는 기업으로, AI 열풍에 힘입어 폭발적인 성장세를 보이고 있습니다. Investing.com에 따르면 버티브의 지난 1년간 주가 상승률은 +97.6%에 달하며, 매출 성장률 역시 +26.2%를 기록했습니다. 이는 높은 변동성을 감수하고서라도 높은 성장을 추구하는 투자자들에게 매력적인 선택지가 될 수 있습니다.
반면, 이튼(ETN)은 전기, 항공우주, 산업 부문 등 다각화된 포트폴리오를 갖춘 복합 기업입니다. 데이터센터 관련 매출이 빠르게 성장하고 있지만, 전체 사업 구조는 버티브에 비해 안정적입니다. 지난 1년간 주가 상승률은 +25.5%로 버티브보다 낮지만, 변동성을 나타내는 베타(Beta) 계수는 1.18로 버티브의 2.08보다 현저히 낮아 안정성을 중시하는 투자자에게 더 적합할 수 있습니다.
실적 및 밸류에이션 비교
두 기업의 재무 지표는 각각의 전략적 차이를 명확히 보여줍니다. 버티브는 성장성과 수익성 지표에서 이튼을 앞서는 반면, 이튼은 밸류에이션 부담이 상대적으로 덜합니다.
 Ad
- 성장성 및 수익성: 버티브는 매출 성장률(+26.2% vs +15.5%)과 순이익률(15.1% vs 12.8%)에서 모두 우위를 보입니다. 특히 투하자본이익률(ROIC)은 23.9%로 이튼의 12.4%를 두 배 가까이 상회하며, 자본 효율성이 매우 높음을 시사합니다.
- 밸류에이션: 이튼은 지난 12개월(LTM) 기준 주가수익비율(P/E)이 45.5배로 버티브의 60.5배보다 낮습니다. 향후 12개월 예상 P/E 역시 이튼이 33.4배로 버티브(40.2배)보다 낮아 상대적으로 저평가되어 있다고 볼 수 있습니다.
- 주주 환원 및 안정성: 이튼은 1.0%의 배당수익률을 제공하며, 낮은 베타 계수를 통해 안정성을 입증합니다. 반면 버티브의 배당수익률은 0.1%에 불과합니다.
투자자 관점: 성장성과 안정성의 선택
버티브는 2026년 2분기 실적 발표에서 연간 매출 가이던스를 37% 성장한 140억 달러로 상향 조정하는 등 강력한 성장 모멘텀을 이어가고 있습니다. UBS는 버티브에 대해 '매수' 의견과 목표주가 370달러를 유지하며 높은 성장 잠재력을 인정했습니다. 다만 높은 베타 값과 현재 주가가 적정 가치를 이미 크게 상회하고 있다는 점은 리스크 요인입니다.
이튼은 2분기 데이터센터 매출이 전년 동기 대비 65% 급증했으며, 올해 말로 예상되는 800볼트 데이터센터 아키텍처 수주가 새로운 성장 촉매제가 될 수 있다는 분석이 나옵니다. 에버코어(Evercore)와 번스타인(Bernstein SocGen) 등은 이튼의 '전력망부터 칩까지(grid-to-chip)' 아우르는 포괄적인 솔루션을 긍정적으로 평가하며 목표주가를 상향 조정했습니다. 다각화된 사업과 배당은 시장 변동성에 대한 방어력을 제공합니다.