
Story
薩爾瑪第二季獲利翻倍並上調財測 股價受多重利多激勵上漲
Text size
Background
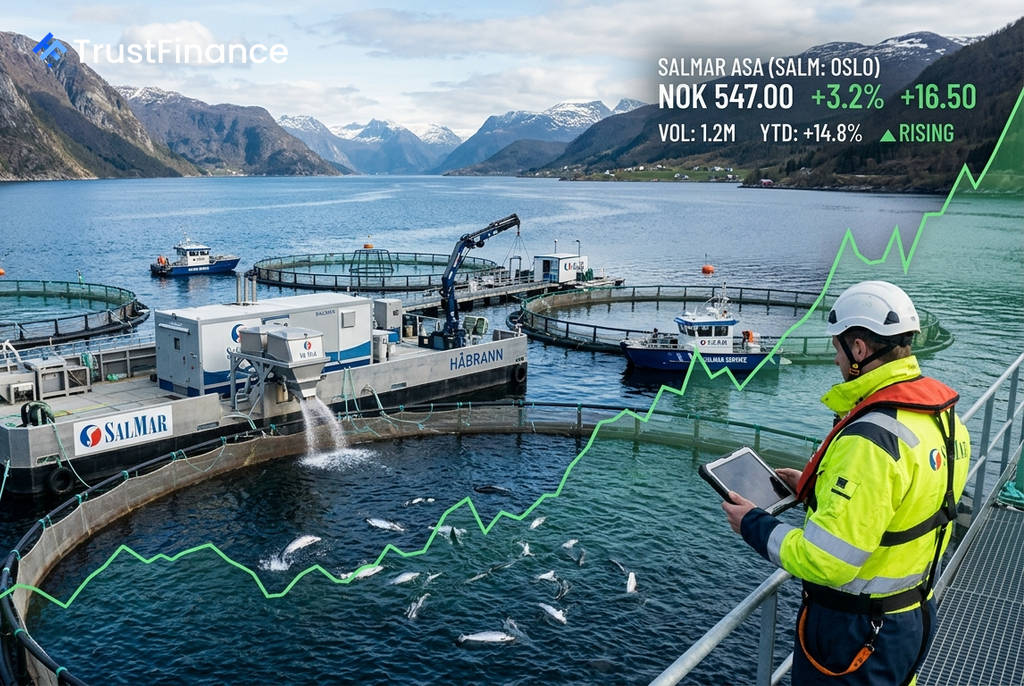
挪威鮭魚養殖巨頭薩爾瑪 (SalMar) 週二股價上漲 3.2%,收於 547 挪威克朗,主要受惠於公司發布的一系列利多消息,包括優於預期的第二季財報、上調的全年展望、庫藏股計畫以及一項新的收購協議。
財報與展望雙雙報喜
根據薩爾瑪公布的 2026 年第二季財報,其營運息稅前利潤 (Operational EBIT) 激增至 12.37 億挪威克朗,較去年同期的 5.24 億挪威克朗成長超過一倍。此強勁表現主要歸功於創紀錄的季度捕撈量,達到 81,800 公噸。
更重要的是,管理層將 2026 年全年捕撈量指引上調 20,000 公噸,達到 350,000 公噸,較 2025 年成長 16%。執行長 Frode Arntsen 指出,公司「在海上的生物狀態保持強勁,生物關鍵績效指標持續達到創紀錄水平」,這為未來的產量擴張和成本降低提供了穩固基礎。
庫藏股與收購案提振信心
 Ad
除了亮眼的業績,薩爾瑪董事會也宣布啟動一項股份回購計畫,進一步提振市場信心。該計畫於週二開始,將持續至 2026 年 9 月 30 日,預計回購最多 10 萬股股票,總金額上限為 6,500 萬挪威克朗。
此外,公司還達成一項策略性收購協議,將以約 34 億挪威克朗 收購 Måsøval AS 公司約 70% 的股權。此舉預期將深化薩爾瑪在挪威中部的業務佈局與基礎設施,並有助於實現長期的成本效益。
市場反應與個股背景
市場分析指出,薩爾瑪今日的漲勢主要由其自身的基本面利多所驅動,而非產業性的普遍上漲,因為其主要競爭對手如 Mowi、Lerøy Seafood 等公司並未發布重大消息。在多重利多因素的疊加下,薩爾瑪股價盤中在 530 至 549.5 挪威克朗的區間內走高,雖仍低於 627 挪威克朗的 52 週高點,但已遠離 448 挪威克朗的年度低點。