
Story
サルマー株が急伸、好決算・通期見通し引き上げ・大型買収を好感
Text size
Background
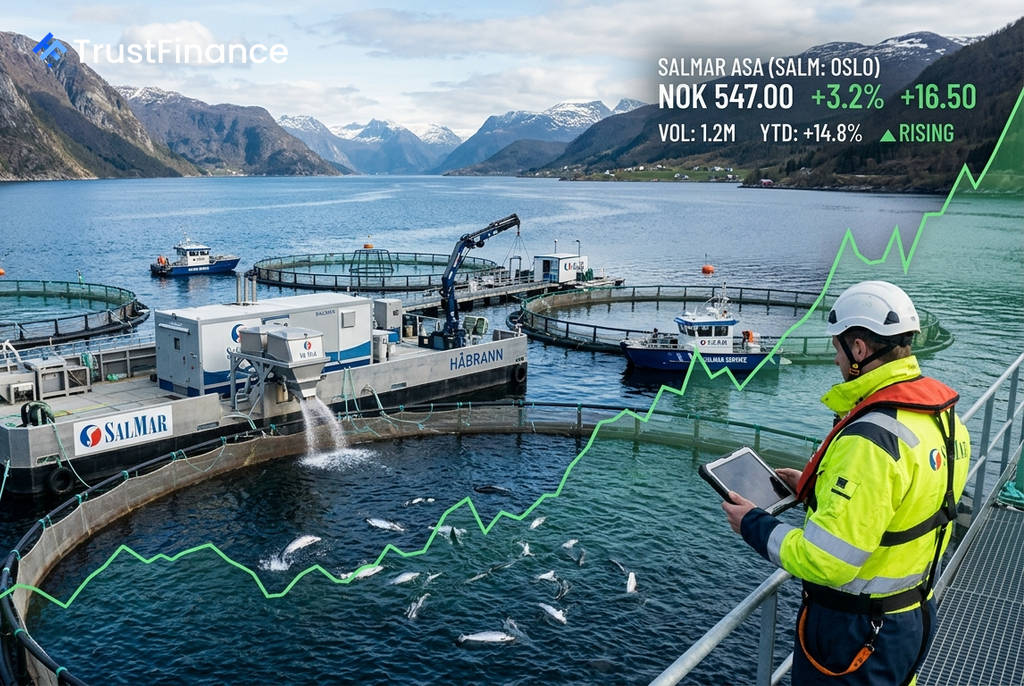
ノルウェーのサケ養殖大手サルマー(SalMar)の株価が25日の取引で急伸した。同社が発表した2026年第2四半期決算が市場予想を上回り、通期の収穫量見通しを引き上げたこと、さらに自社株買いと戦略的買収を同時に発表したことが好感された。株価は一時3.2%高の547ノルウェー・クローネ(NOK)を付けた。
記録的な第2四半期決算と見通し引き上げ
サルマーが発表した第2四半期の営業EBIT(利払い・税引き前利益)は12億3700万NOKに達し、前年同期の5億2400万NOKから2倍以上に増加した。この好業績は、四半期として過去最高となる8万1800トンの収穫量に支えられた。
この力強い業績を受け、同社は2026年通期の収穫量見通しを2万トン引き上げ、35万トンに修正した。これは2025年比で16%の増加となる。フローデ・アーンセン最高経営責任者(CEO)は、「海中での生物学的状態は引き続き好調で、記録的な水準にある」と述べ、生産量拡大とコスト削減への自信を示した。
株主還元と戦略的買収も発表
 Ad
好決算に加え、サルマーは株主還元策と成長戦略も同時に打ち出した。投資家心理をさらに上向かせた要因は以下の通り。
- 自社株買いプログラム: 25日から9月30日にかけて、最大で6500万NOK相当(上限10万株)の自社株買いを実施する。
- Måsøval社の買収: ノルウェー中部の同業Måsøval AS社の株式約70%を約34億NOKで取得することに合意。これにより、同地域での事業基盤を強化し、長期的なコスト効率の改善を目指す。
市場への影響
25日の株価上昇は、競合のモウイ(Mowi)やリロイ・シーフード(Lerøy Seafood)など同業他社から特段の材料が出ていないことから、サルマー固有の要因によるものとみられる。好調な業績、強気な見通し、株主還元、そして成長に向けたM&Aという複数の好材料が重なったことが、投資家からの買いを呼び込んだ形だ。