
Story
살마르, 2분기 실적 호조 및 가이던스 상향에 주가 강세
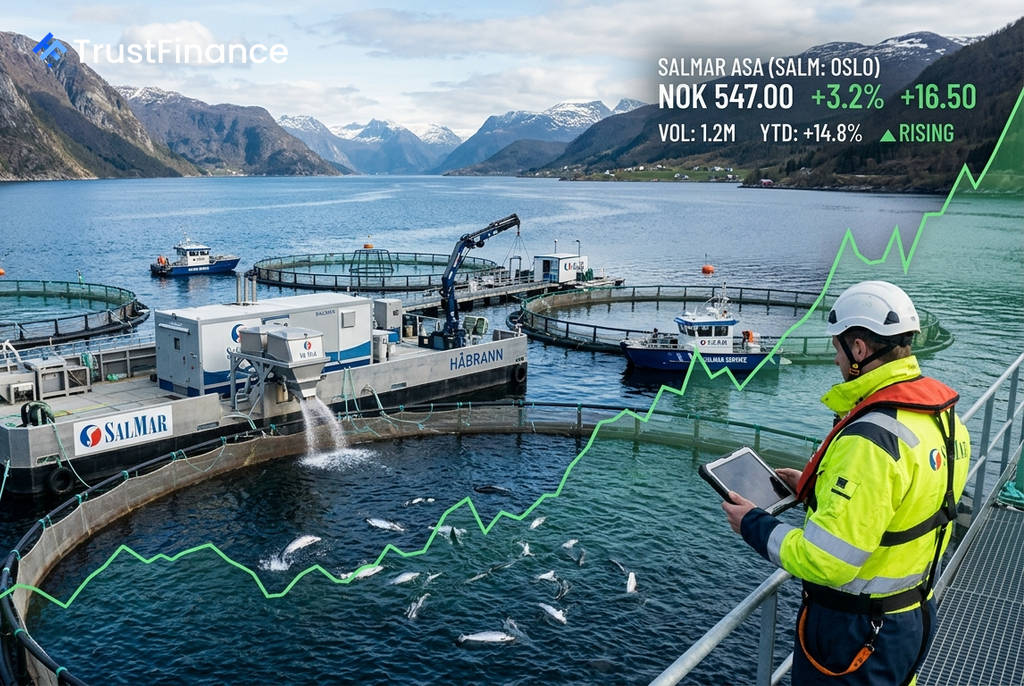
노르웨이의 연어 양식 대기업 살마르(SalMar)의 주가가 호실적 발표와 긍정적인 전망에 힘입어 25일(현지시간) 장중 3.2% 상승한 547 노르웨이 크로네(NOK)를 기록했다. 시장 예상을 뛰어넘는 2분기 실적, 연간 생산량 가이던스 상향, 자사주 매입, 신규 인수 등 여러 호재가 동시에 작용한 결과다.
기록적인 실적과 상향 조정된 가이던스
살마르는 2026년 2분기 그룹 영업이익(Operational EBIT)이 12억 3,700만 크로네를 기록했다고 밝혔다. 이는 전년 동기 5억 2,400만 크로네 대비 두 배 이상 증가한 수치다. 이러한 실적 호조는 분기 기준 사상 최대치인 81,800톤의 연어 생산량에 힘입은 것이다.
회사는 긍정적인 실적을 바탕으로 2026년 연간 총 생산량 가이던스를 기존보다 20,000톤 늘린 35만 톤으로 상향 조정했다. 이는 2025년 대비 16% 증가한 수준이다. 회사 측은 폐사율이 역사적 평균보다 현저히 낮고 성장률은 이를 상회하는 등 기록적인 생물학적 성과지표(KPI)가 가이던스 상향의 배경이라고 설명했다.
주주환원 및 성장 전략 동시 발표
살마르는 실적 발표와 함께 주주가치 제고와 성장 전략을 동시에 공개하며 시장의 신뢰를 더했다. 이사회는 이날부터 2026년 9월 30일까지 최대 6,500만 크로네 규모의 자사주 매입 프로그램을 시작한다고 발표했다. 이번 자사주 매입은 최대 10만 주까지이며, DNB Carnegie를 통해 진행될 예정이다.
 Ad
또한, 회사는 중부 노르웨이 지역에서의 입지를 강화하고 장기적인 비용 효율성을 확보하기 위해 Måsøval AS의 지분 약 70%를 약 34억 크로네에 인수하는 계약을 체결했다고 밝혔다. 이는 회사의 장기 성장 동력을 확보하기 위한 전략적 행보로 풀이된다.
시장 영향
이날 살마르의 주가 상승은 동종 업계 전반의 움직임이 아닌 개별 기업의 호재에 따른 것으로 분석된다. 경쟁사인 모위(Mowi), 르로이 씨푸드(Lerøy Seafood) 등은 별다른 소식을 내놓지 않았다.
프로데 안첸(Frode Arntsen) 최고경영자(CEO)는 "해상에서 강력한 생물학적 상태를 유지하고 있으며, 관련 KPI가 계속해서 기록적인 수준에 도달하고 있다"고 언급하며 향후 생산량 확대와 비용 절감에 대한 자신감을 내비쳤다. 이처럼 견고한 실적, 상향된 가이던스, 주주환원 정책, 성장 전략이 복합적으로 작용하며 투자심리를 크게 자극한 것으로 보인다.