
Story
Piper Sandler 首評 Mercury Systems 給予「增持」評級,看好強固型運算成長前景
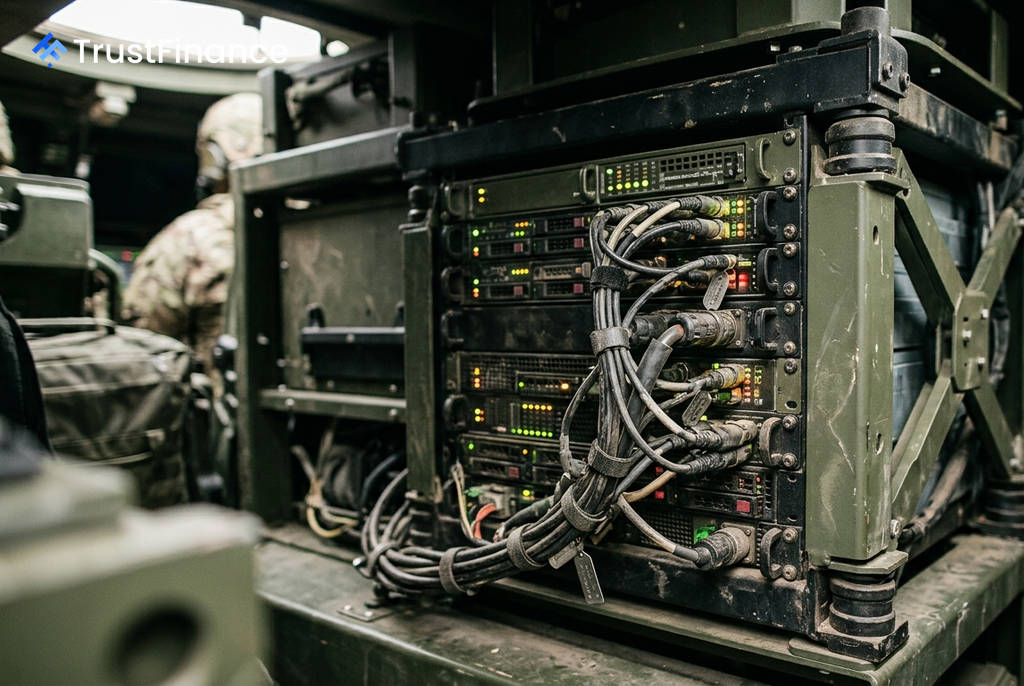
投資銀行 Piper Sandler 已開始追蹤國防電子公司 Mercury Systems (MRCY),給予「增持」(Overweight) 的初始評級,並設定 126 美元的目標價。該行分析師看好,在自主系統與下一代國防運算的趨勢下,該公司將迎來新的成長動能。
看好國防運算長期趨勢
Piper Sandler 分析師 Clarke Jeffries 在報告中指出,Mercury Systems 擁有超過 40 年的國防電子經驗,其核心業務是「將商用矽晶片轉化為安全、強固型的運算設備,以應用於國防領域」。
報告認為,國防產業正經歷一個長期趨勢,即海、陸、空載具從「獨立的機械載具,轉變為包裹在裝甲內的移動運算、感測與通訊樞紐」,這將帶動處理能力需求的持續上升。分析師預期,自主系統以及 CJADC2(全領域聯合指揮與控制)等計畫將進一步推升相關需求。
強勁的財務表現與積壓訂單
該報告強調,在現任執行長與財務長的卓越產品組合管理下,Mercury Systems 的股價在過去兩年已上漲約 200%。近期的業績表現更顯示其成長動能有望持續。
 Ad
具體數據方面,該公司上一季的積壓訂單創下歷史新高,年增 18%。新接訂單金額同樣創下 3.48 億美元的紀錄,年增率高達 74%。Piper Sandler 指出,Mercury Systems 是先進任務系統的關鍵供應商,在超過 25 家主要承包商旗下的 300 多個現行國防計畫中,擔任獨家供應商的角色。
未來展望與潛在風險
展望未來,Jeffries 預期該公司將朝著 20% 至 25% 區間的 EBITDA 利潤率,以及約 50% 的自由現金流轉換率目標邁進。然而,他也坦言,在股價經歷大幅上漲後,「有機成長的上限在哪裡,仍存在著證明的壓力」,這可能會限制短期內的上漲空間。
儘管如此,分析師總結道,Mercury Systems 不斷攀升的有機成長是一股「我們希望站對邊的動能趨勢」。