
Story
파이퍼 샌들러, 머큐리 시스템즈 '비중 확대' 의견 개시… 방산 컴퓨팅 성장성 주목
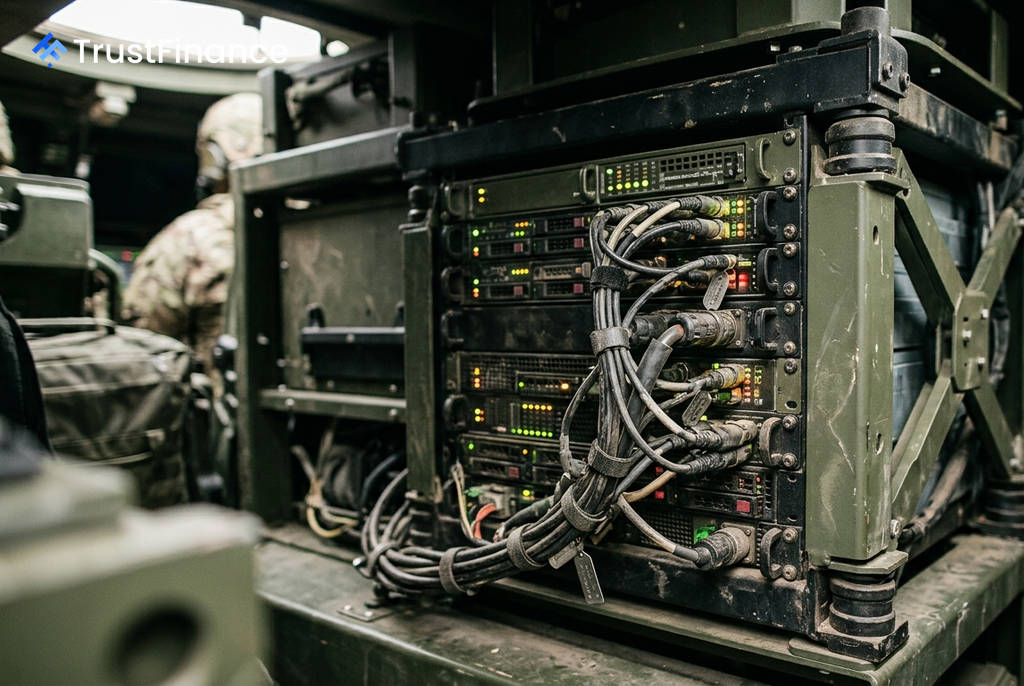
투자은행 파이퍼 샌들러(Piper Sandler)가 국방 전자 시스템 공급업체인 머큐리 시스템즈(MRCY)에 대해 '비중 확대(Overweight)' 투자의견과 목표주가 126달러를 제시하며 신규 분석을 시작했다. 파이퍼 샌들러는 자율 시스템과 차세대 국방 컴퓨팅 수요 증가가 머큐리의 새로운 성장 동력이 될 것이라고 전망했다.
분석 배경: '러기드 컴퓨팅' 분야의 강자
파이퍼 샌들러의 클라크 제프리스 애널리스트는 보고서에서 머큐리 시스템즈가 40년 이상 상용 실리콘을 국방 분야에 적합한 보안 및 내구성 강화(러기드) 컴퓨팅으로 전환하며 견고한 사업을 구축해왔다고 평가했다. 그는 머큐리가 25개 이상의 주요 방산 계약업체와 협력하며 300개 이상의 현역 국방 프로그램에 핵심 부품을 단독 공급하는 중요한 역할을 하고 있다고 강조했다.
보고서는 항공, 지상, 해상 장비가 단순한 기계적 운송 수단에서 "장갑으로 둘러싸인 모바일 컴퓨팅, 센싱, 통신 허브"로 진화함에 따라 국방 분야의 처리 능력 요구 사항이 증가하는 구조적 추세에 주목했다. 이러한 변화가 머큐리 시스템즈와 같은 기업에 긍정적인 사업 환경을 조성하고 있다는 분석이다.
핵심 성장 동력과 실적
파이퍼 샌들러는 자율 시스템과 미군의 합동 전영역 지휘통제(CJADC2)와 같은 이니셔티브가 향후 관련 기술 수요를 더욱 촉진할 것으로 내다봤다. 머큐리 시스템즈는 최근 분기 실적에서 이러한 성장세를 입증했다.
 Ad
- 신규 수주: 지난 분기 3억 4,800만 달러로 전년 동기 대비 74% 급증하며 사상 최고치를 기록했다.
- 수주잔고: 전년 대비 18% 증가하며 역시 기록적인 성장률을 보였다.
제프리스 애널리스트는 현 경영진의 강력한 포트폴리오 관리 능력 덕분에 지난 2년간 주가가 약 200% 상승했으며, 최근 실적은 추가 상승 여력이 있음을 시사한다고 덧붙였다.
향후 전망과 투자자 유의사항
파이퍼 샌들러는 머큐리 시스템즈가 향후 20%대 초중반의 EBITDA 마진과 약 50%의 잉여현금흐름 전환율을 향해 나아갈 것으로 예상했다. 다만, 애널리스트는 주가가 크게 상승한 만큼 "유기적 성장의 상한선이 어디인지에 대한 입증 부담"이 단기적인 주가 상승을 제한할 수 있다고 지적했다. 그럼에도 불구하고 그는 현재의 유기적 성장 모멘텀을 긍정적으로 평가하며, 이러한 추세에 편승할 가치가 있다고 결론지었다.