
Story
派杰投资:看好 Mercury Systems 在国防加固计算领域的增长前景
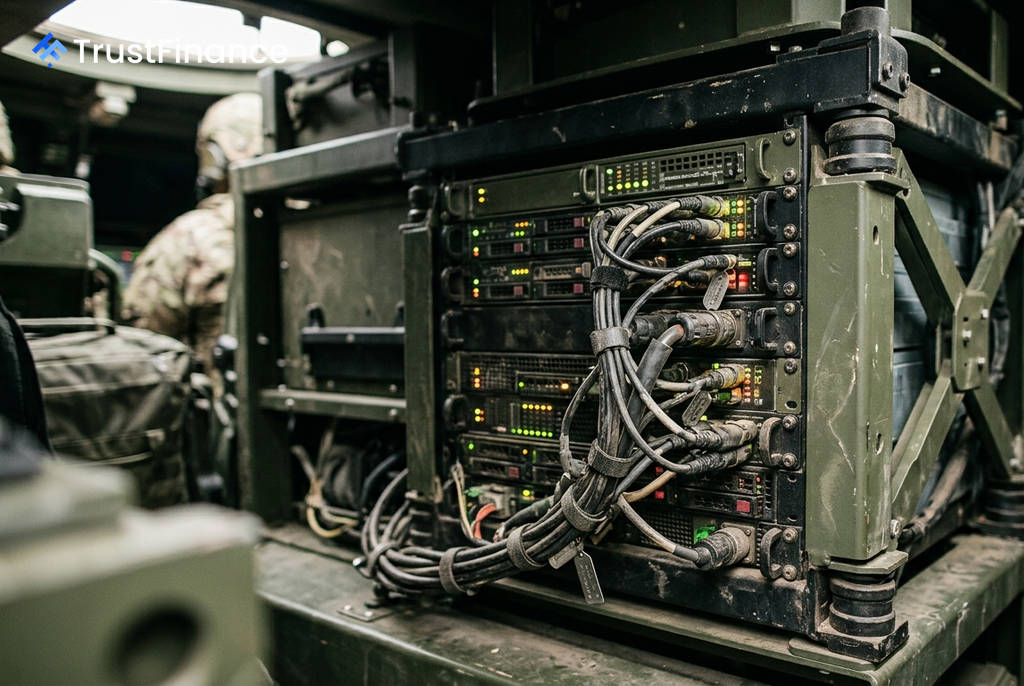
投资银行派杰投资 (Piper Sandler) 近日发布报告,首次覆盖国防电子产品供应商 Mercury Systems (MRCY),并给予其“增持” (Overweight) 评级,设定了 126 美元的目标价。该行分析师认为,随着国防领域对处理能力的要求不断提高,该公司在加固计算领域的独特地位为其带来了显著的增长机遇。
国防计算需求成增长新引擎
派杰投资分析师 Clarke Jeffries 在报告中指出,Mercury Systems 拥有超过 40 年的国防电子领域经验,其核心业务是将商用芯片技术转化为安全、可靠的加固计算产品,专供国防部门使用。他表示,在现任 CEO 和 CFO 的有效投资组合管理下,该公司股价在过去两年中上涨了约 200%。
报告强调,一个长期的结构性趋势正在推动 Mercury 的业务增长:海、陆、空三军的作战平台正从“独立的机械载具转变为集成了计算、传感和通信功能的移动枢纽”。Jeffries 认为,自主系统和诸如 CJADC2(联合全域指挥与控制)等现代化军事计划将进一步推高对高级处理系统的需求。
稳固的市场地位与财务表现
Mercury Systems 在国防供应链中扮演着关键角色。根据派杰投资的报告,该公司是超过 300 个现役国防项目上的独家供应商,客户涵盖超过 25 家主要国防承包商。
 Ad
近期的财务数据也印证了其增长势头。报告提到,该公司上一季度的在手订单实现了创纪录的 18% 增长。此外,其新签订单额达到创纪录的 3.48 亿美元,同比增长 74%,显示出强劲的市场需求。
未来展望与估值考量
展望未来,Jeffries 预计 Mercury 将在创纪录的订单基础上继续发展,并逐步实现 20% 至 25% 区间中低段的 EBITDA 利润率以及约 50% 的自由现金流转换率。
不过,该分析师也提醒投资者,在股价经历大幅上涨后,“其内生增长的上限仍有待证明”,这可能会在短期内限制股价的上行空间。尽管如此,Jeffries 认为,该公司持续攀升的内生增长是一个“我们希望抓住的势头”,因此维持了积极的看法。