
Story
輝達財報前瞻:選擇權市場預期波動收斂,信貸風險成新焦點
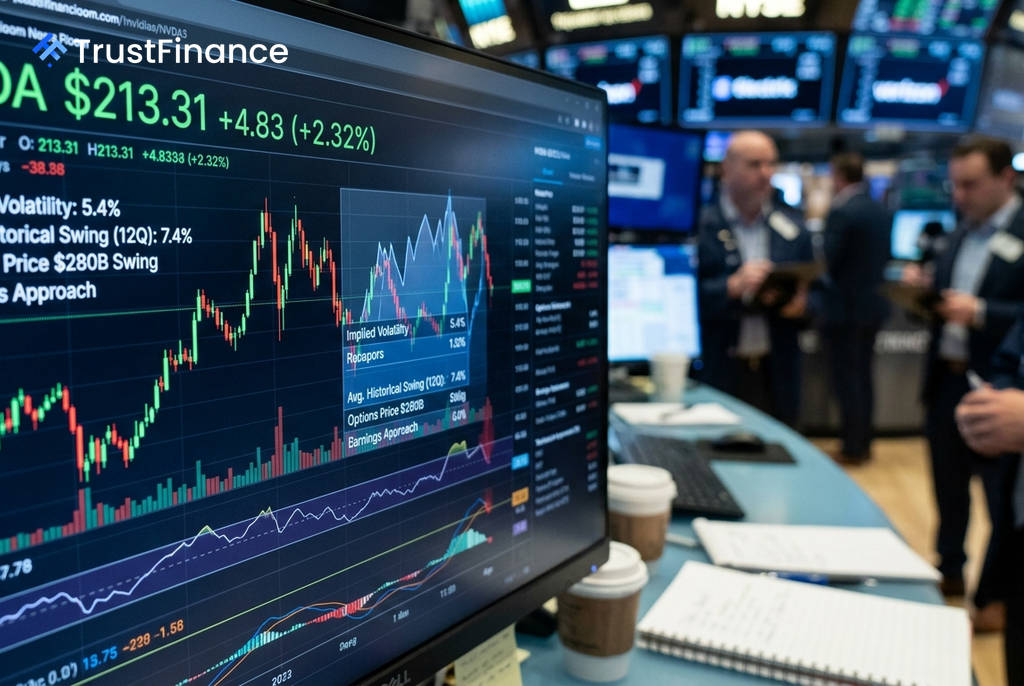
人工智慧晶片巨擘輝達(Nvidia)即將公布最新財報,選擇權市場數據顯示,交易員預期財報公布後股價將有 5.4% 的波動,相當於市值約 2800 億美元的增減。然而,此預期波動幅度明顯低於過去 12 季 7.4% 的歷史平均值,顯示市場對此次財報結果的看法趨於穩定,但也可能潛藏著低估風險的自滿情緒。
選擇權市場的矛盾信號
根據 Investing.com 的分析,選擇權市場隱含波動率的收斂,通常意味著兩種可能性:其一是市場對財報結果更有信心,認為業務的可預測性提高;其二是交易員可能過於自滿,低估了潛在的極端風險,從而為超乎預期的股價波動埋下伏筆。
以輝達目前約 208 美元的股價計算,5.4% 的波動意味著股價可能在 197 美元至 220 美元之間擺盪。這個看似平靜的預期,背後卻隱藏著巨大的市值差異。
「利多出盡」的歷史模式
回顧過去,輝達面臨著一個特殊的困境:儘管公司已連續四季的業績超出分析師預期,但其股價在每次財報公布後都出現下跌。這種「beat-and-sell」(利多出盡)的模式已逐漸演變成一種自我實現的預言,市場似乎已習慣在財報公布後先行賣出。
- FY27 Q1 (2026年5月): 每股盈餘 (EPS) 超出預期 5.65%,營收超出 24 億美元,股價反應 -0.5%
- FY26 Q4 (2026年2月): EPS 超出預期 6.58%,營收超出 25 億美元,股價反應 -4.1%
- FY26 Q3 (2025年11月): EPS 超出預期 4.00%,營收超出 21 億美元,股價反應 -0.4%
市場共識預期輝達第二季營收將達 919 億美元,幾乎是去年同期的兩倍。然而,鑑於上述模式,即使業績和財測雙雙優於預期,也未必足以扭轉股價的下跌趨勢。
新浮現的兩大關鍵變數
 Ad
除了傳統的業績數字,本次財報會議有兩大新議題將成為市場關注焦點,其影響力甚至可能超越當季財報本身。
變身「準金融機構」的信貸風險
輝達正逐漸利用其龐大的資產負債表,為人工智慧生態系提供融資。根據報導,該公司已從六家主要銀行安排了 5000 億美元的客戶融資,並為 OpenAI 的資料中心租賃提供高達 1050 億美元的擔保。
摩根士丹利(Morgan Stanley)近期在報告中警告,預計到 2028 年底,輝達的總信貸曝險將達到 2000 億美元,並稱其高達 1 兆美元的 GPU 融資指引是「關鍵隱憂」。美國銀行(BofA)更將此形容為「微觀層面的循環融資」,並建議輝達提高現金返還股東的比例,以化解市場對其「盈餘品質」的疑慮。
Vera Rubin 新晶片的潛力與不確定性
輝達正處於從 Blackwell 架構過渡到下一代 Vera Rubin 處理器的關鍵時期,預計今年秋季開始出貨。摩根士丹利估計,僅 Vera Rubin 晶片就可能在第三季貢獻 90 億美元的銷售額。
因此,任何關於 Vera Rubin 晶片良率、客戶採用進度或供應鏈狀況的評論,都可能成為主導財報後股價走向的核心因素。