
Story
英伟达财报前瞻:期权市场预示2800亿美元波动,历史模式与信贷风险成焦点
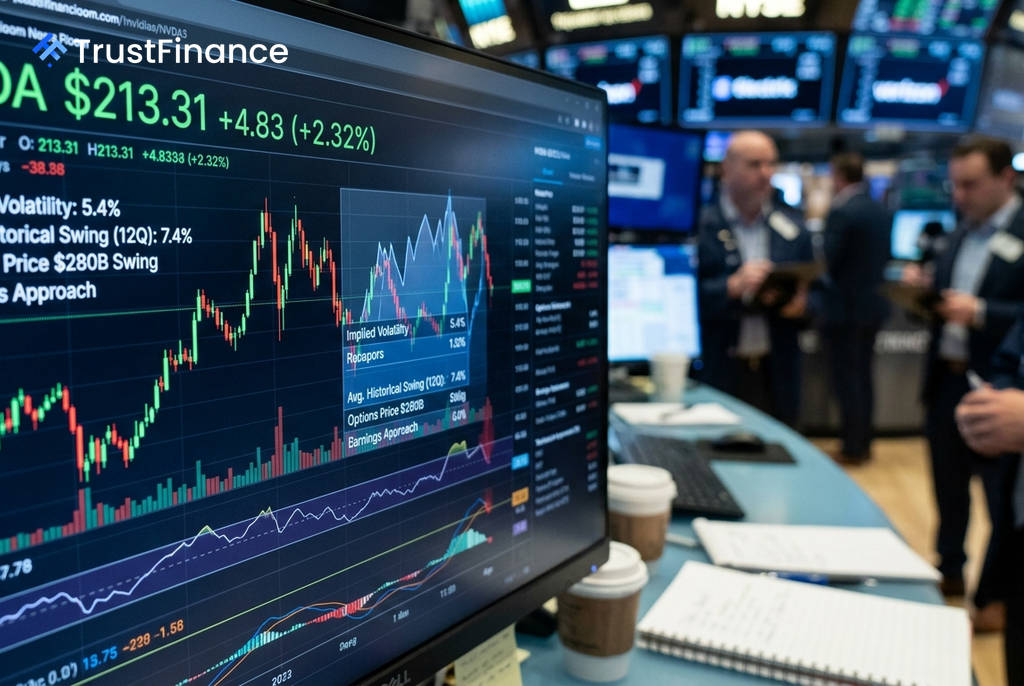
英伟达 (NVIDIA) 最新财报发布在即,期权市场数据显示,投资者正为该股约5.4%的盘后波动做准备,这相当于约2800亿美元的市值增减。然而,这一预期波动幅度明显低于历史平均水平,暗示市场在押注一个更可预测结果的同时,也可能低估了潜在风险。
期权市场信号:波动预期低于历史水平
根据Investing.com的数据,为英伟达财报日(8月28日)定价的隐含波动率为5.4%。这一水平不仅低于5月财报前的6.5%,更远低于过去12个季度财报后7.4%的平均实际波幅。
隐含波动率的收窄通常有两种解读:一是市场对业绩结果更有信心,认为业务的可预测性增强;二是市场可能出现自满情绪,低估了意外事件的尾部风险。以当前约208美元的股价计算,5.4%的波动意味着股价可能在197美元至220美元之间摇摆。
“业绩强劲股价跌”模式与新增信贷风险
一个令投资者担忧的模式是,英伟达在过去连续四个季度业绩均超出市场预期,但其股价在每次财报发布后都出现下跌。这种“利好出尽”的模式已成为一种自我实现的预言,为本次财报后的股价反应设置了极高的门槛。
与此同时,市场开始关注一个新的风险:英伟达正在利用其雄厚的资产负债表为人工智能生态系统提供融资。摩根士丹利(Morgan Stanley)在一份报告中警告称,到2028年底,英伟达的总信贷敞口可能达到2000亿美元。美国银行(BofA)则将此现象标记为“微观层面的循环融资”,并对盈利质量提出疑问。
 Ad
市场核心看点:业绩指引与Vera Rubin
市场普遍预计,英伟达第二季度营收将达到919亿美元,几乎是去年同期的两倍。BMO Capital Markets甚至预测,受数据中心需求推动,公司第二和第三季度的营收都可能超出预期20至30亿美元。
然而,除了历史数据,投资者将更密切地关注公司对第三季度的业绩指引,以及管理层对新风险和未来需求的评论。此外,从Blackwell架构向下一代Vera Rubin处理器的过渡也是一大焦点。摩根士丹利估计,仅Vera Rubin就可能在第三季度贡献90亿美元的销售额,任何关于其良率或客户采用进度的消息都可能主导股价的反应。
总结:高门槛下的复杂博弈
综合来看,虽然期权市场定价的波动幅度低于历史均值,但英伟达面临的局面异常复杂。在财报发布前,该股已连续七个交易日下跌,技术指标显示处于超卖状态,这为潜在的反弹创造了条件。
然而,持续的“业绩超预期后股价下跌”模式意味着,仅仅超出预期的业绩可能不足以扭转颓势。一份远超预期的业绩指引,以及对信贷风险和新产品周期的有力解读,将是决定股价能否打破近期下跌模式的关键。