
Story
Thị trường quyền chọn dự báo Nvidia có thể biến động 280 tỷ USD sau báo cáo tài chính
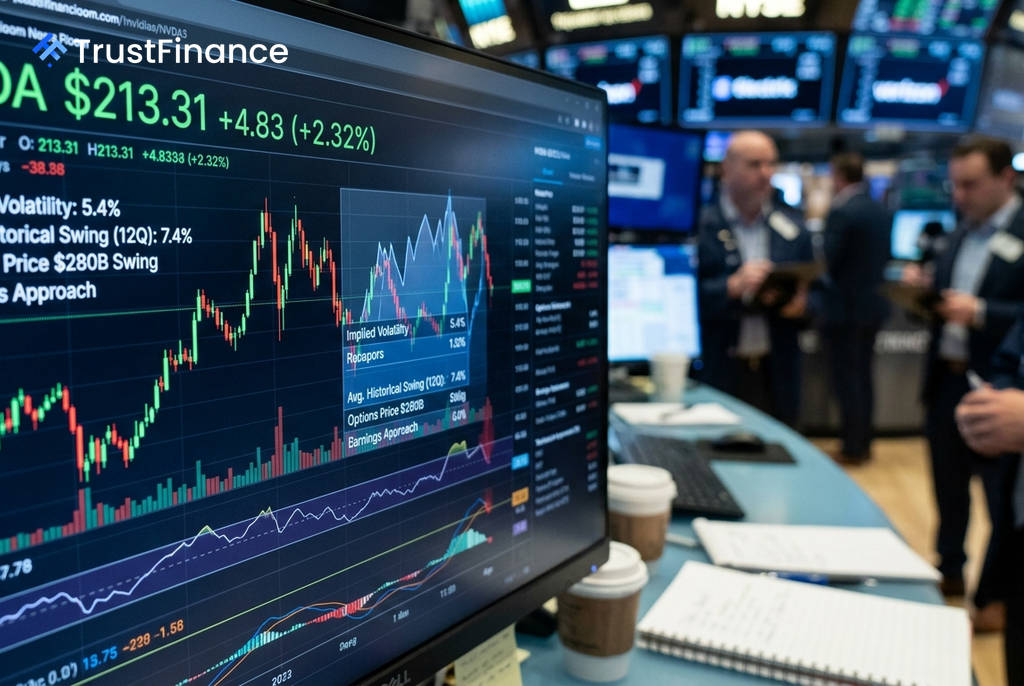
Thị trường quyền chọn đang dự báo cổ phiếu Nvidia (NVDA) có thể dao động 5,4% sau khi công ty công bố báo cáo tài chính vào thứ Năm, ngày 28 tháng 8. Mức biến động này tương đương với khoảng 280 tỷ USD thay đổi về giá trị vốn hóa thị trường, nhưng lại thấp hơn đáng kể so với mức trung bình 7,4% trong 12 quý vừa qua.
Biến động ngụ ý thấp hơn mức trung bình
Mức biến động ngụ ý 5,4% cho thấy các nhà giao dịch quyền chọn đang kỳ vọng một phản ứng giá ôn hòa hơn so với lịch sử. Mức này cũng thấp hơn so với mức 6,5% được định giá trước báo cáo hồi tháng 5. Dữ liệu từ Investing.com cho thấy sự thu hẹp này có thể mang hai ý nghĩa:
- Thị trường tự tin hơn: Các nhà đầu tư tin rằng kết quả kinh doanh của Nvidia sẽ dễ đoán hơn và phù hợp với ước tính của giới phân tích.
- Sự chủ quan gia tăng: Các nhà giao dịch có thể đang đánh giá thấp rủi ro bất ngờ, tạo ra khả năng xảy ra một biến động lớn hơn dự kiến.
Với mức giá 208,48 USD, một động thái 5,4% có nghĩa là cổ phiếu có thể dao động trong khoảng từ 197 USD đến 220 USD, tạo ra một khoảng cách 280 tỷ USD giữa kịch bản tăng và giảm giá.
Nghịch lý "bán tháo sau tin tốt" và rủi ro mới
Một mô hình đáng chú ý đang diễn ra với cổ phiếu Nvidia là xu hướng "bán tháo sau tin tốt". Cổ phiếu này đã giảm giá sau mỗi lần công bố báo cáo tài chính trong bốn quý liên tiếp, mặc dù kết quả kinh doanh đều vượt xa kỳ vọng của các nhà phân tích.
 Ad
- Quý 1/2027 (tháng 5/2026): Vượt EPS 5,65%, vượt doanh thu 2,4 tỷ USD, cổ phiếu giảm -0,5%
- Quý 4/2026 (tháng 2/2026): Vượt EPS 6,58%, vượt doanh thu 2,5 tỷ USD, cổ phiếu giảm -4,1%
Thêm vào đó, một rủi ro mới đã xuất hiện khi Nvidia ngày càng đóng vai trò như một tổ chức tài chính. Gần đây, công ty đã sử dụng bảng cân đối kế toán của mình để tài trợ cho hệ sinh thái AI, bao gồm việc thu xếp 500 tỷ USD tài chính cho khách hàng và bảo lãnh tới 105 tỷ USD cho hợp đồng thuê trung tâm dữ liệu của OpenAI. Morgan Stanley cảnh báo rằng tổng rủi ro tín dụng của Nvidia có thể lên tới 200 tỷ USD vào cuối năm 2028, tạo ra một "yếu tố rủi ro chính" cho cổ phiếu.
Kỳ vọng doanh thu và tâm điểm chu kỳ sản phẩm mới
Các nhà phân tích dự báo doanh thu quý 2 của Nvidia sẽ đạt 91,9 tỷ USD, gần gấp đôi so với cùng kỳ năm ngoái. Tuy nhiên, trọng tâm của nhà đầu tư có thể không chỉ nằm ở các con số của quý 2 mà còn ở triển vọng cho quý 3 và những thông tin về chu kỳ sản phẩm tiếp theo.
Sự chuyển đổi từ bộ xử lý Blackwell sang Vera Rubin được xem là yếu tố then chốt. Morgan Stanley ước tính dòng chip Rubin có thể đóng góp 9 tỷ USD vào doanh số chỉ riêng trong quý 3. Bất kỳ bình luận nào về sản lượng, tiến độ tiếp nhận của khách hàng, hoặc các hạn chế về nguồn cung đối với Vera Rubin đều có thể ảnh hưởng đến phản ứng của cổ phiếu nhiều hơn cả kết quả kinh doanh thực tế.