
Story
Oppenheimer看好競爭優勢 直覺外科評級獲上調、目標價500美元
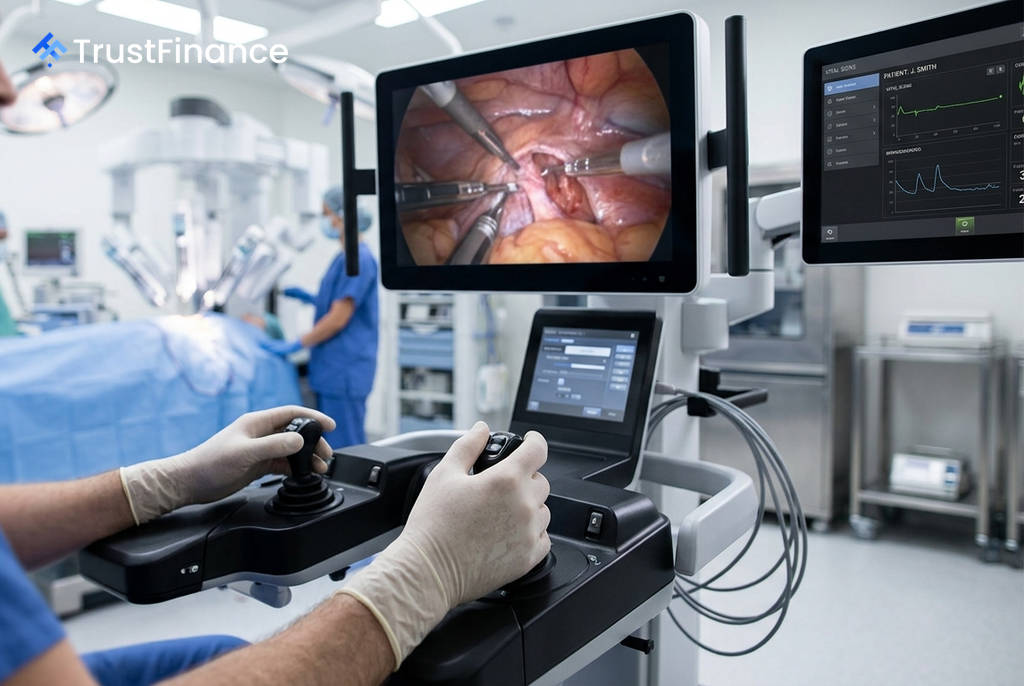
手術機器人製造龍頭直覺外科 (Intuitive Surgical, ISRG) 股價在週二盤前交易中上漲 0.8%,主因是投資銀行 Oppenheimer 看好其市場領導地位,將其股票評級從「持平」(Perform) 上調至「優於大盤」(Outperform),並給予 500美元 的目標價。
華爾街雙重利多加持
Oppenheimer 在其報告中指出,直覺外科在美國市場的主要競爭對手面臨顯著的結構性障礙。該行認為,嬌生 (Johnson & Johnson) 的 Ottava 系統在工作流程整合方面遭遇挑戰,而美敦力 (Medtronic) 的 Hugo 系統則有實體佔用空間的限制。
分析師表示,這些因素意味著直覺外科旗下的「達文西」(da Vinci) 手術系統在短期內缺乏可信的美國本土威脅。與此同時,美國銀行證券 (Bank of America Securities) 也在同日上午首次給予直覺外科「買進」(Buy) 評級,進一步強化了市場的樂觀情緒。
競爭護城河與基本面支撐
Oppenheimer 進一步強調,直覺外科的「按次計費模式」(Per Click Model) 是其滲透至低複雜度門診手術中心的戰略利器。此外,該公司客製化的「價量合約」也讓競爭對手難以提出具有吸引力的投資回報方案,從而鞏固了其市場護城河。
 Ad
這波評級上調趨勢也呼應了先前其他投行的看法。七月底,瑞銀 (UBS) 和摩根士丹利 (Morgan Stanley) 皆已上調該股評級。從基本面來看,公司 2026 年第二季財報表現強勁,每股盈餘達 2.80 美元,優於市場共識預期的 2.51 美元,為股價提供了堅實支撐。
市場展望與潛在風險
儘管中國手術機器人製造商正加速海外擴張,且在中國國內公立醫院的採購佔比首次超過 50%,但分析師普遍認為這屬於長期觀察項目。目前,達文西系統仍佔據全球機器人手術市場約 83% 的份額,短期內的競爭威脅被視為可控。
整體而言,在分析師的正面評價、穩健的財報以及美股大盤(那斯達克指數盤前上漲 0.7%)的良好氛圍下,投資者重新關注這檔股票。相較於其 52 週高點 603.88 美元,目前約 404.51 美元 的價位,距離華爾街最新的 500 美元 共識目標價仍有相當的上漲空間。