
Story
인튜이티브 서지컬, 오펜하이머 투자의견 상향에 주가 강세
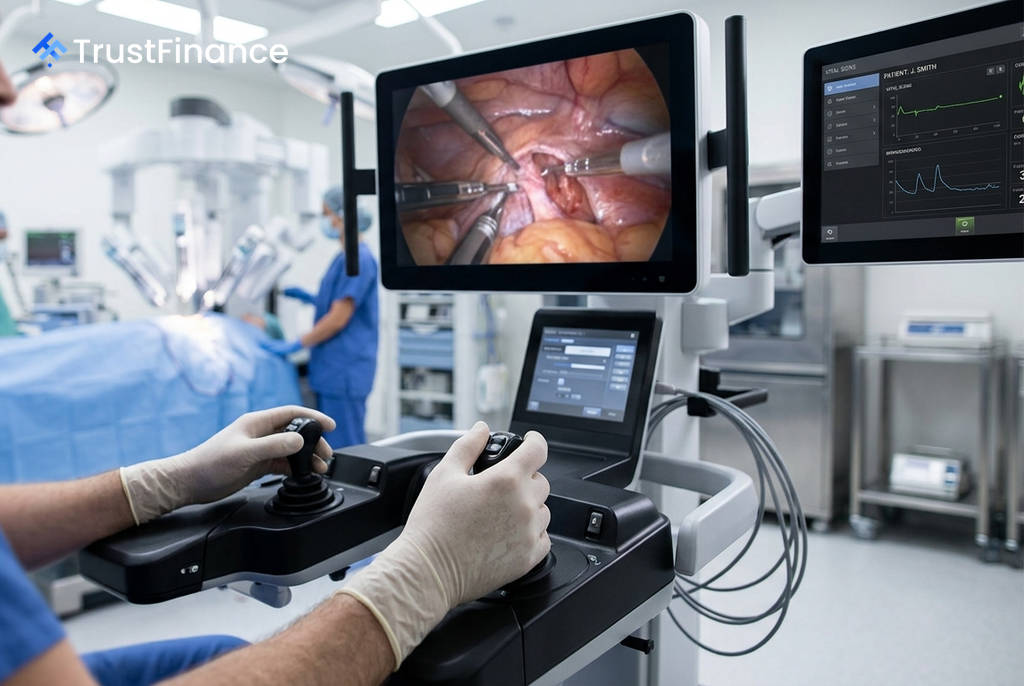
로봇 수술 시스템의 선두주자인 인튜이티브 서지컬(ISRG)의 주가가 저명한 투자은행들의 긍정적인 평가에 힘입어 개장 전 거래에서 0.8% 상승했다. 오펜하이머는 동사의 투자의견을 '시장수익률(Perform)'에서 '시장수익률 상회(Outperform)'로 상향 조정하며 500달러의 목표주가를 제시했다.
투자은행들의 잇따른 긍정적 평가
오펜하이머는 이번 투자의견 상향의 근거로 미국 내 경쟁사들이 직면한 구조적 장애물을 꼽았다. 보고서에 따르면, 존슨앤드존슨의 오타바(Ottava) 시스템은 워크플로우 통합 문제, 메드트로닉의 휴고(Hugo) 시스템은 물리적 공간 제약 등의 한계를 안고 있다. 이로 인해 인튜이티브 서지컬의 주력 제품인 다빈치(da Vinci) 시스템은 단기적으로 미국 내에서 강력한 경쟁 위협에 직면하지 않을 것으로 분석됐다.
오펜하이머는 또한 인튜이티브의 '클릭당 과금(Per Click)' 모델이 저위험 외래 수술 센터 시장 침투에 유리한 전략적 수단이라고 평가했다. 같은 날 뱅크오브아메리카 증권 역시 '매수(Buy)' 의견으로 커버리지를 개시하며 긍정적인 시장 분위기를 더했다.
견고한 펀더멘털과 경쟁 환경
 Ad
이번 평가는 지난 7월 말 UBS와 모건 스탠리가 주가 하락이 과도했다고 평가하며 투자의견을 상향 조정한 이후 이어진 긍정적 기조의 연장선에 있다. 투자자들은 컨센서스였던 2.51달러를 상회하는 2.80달러의 주당순이익(EPS)을 기록한 2026년 2분기 실적 호조를 여전히 긍정적인 요인으로 기억하고 있다.
장기적인 관점에서 중국 수술 로봇 제조업체들의 해외 진출 가속화는 주시할 필요가 있다. 그러나 다빈치 시스템은 여전히 전 세계 로봇 수술 시장의 약 83%를 점유하고 있으며, 분석가들은 단기적인 경쟁 위협은 관리 가능한 수준으로 보고 있다.
시장 영향과 전망
주요 분석가들의 긍정적인 평가, 견고한 실적, 그리고 나스닥(+0.7%) 및 S&P 500(+0.3%) 지수가 동반 상승하는 우호적인 거시 환경이 결합되면서 투자자들의 관심이 다시 집중되고 있다. 이날 개장 전 주가인 404.51달러는 52주 최고가인 603.88달러에 비해 여전히 낮은 수준으로, 새롭게 제시된 500달러 목표주가까지 상당한 상승 여력이 있음을 시사한다.