
Story
奥本海默上调评级,直觉外科因竞争优势凸显股价上涨
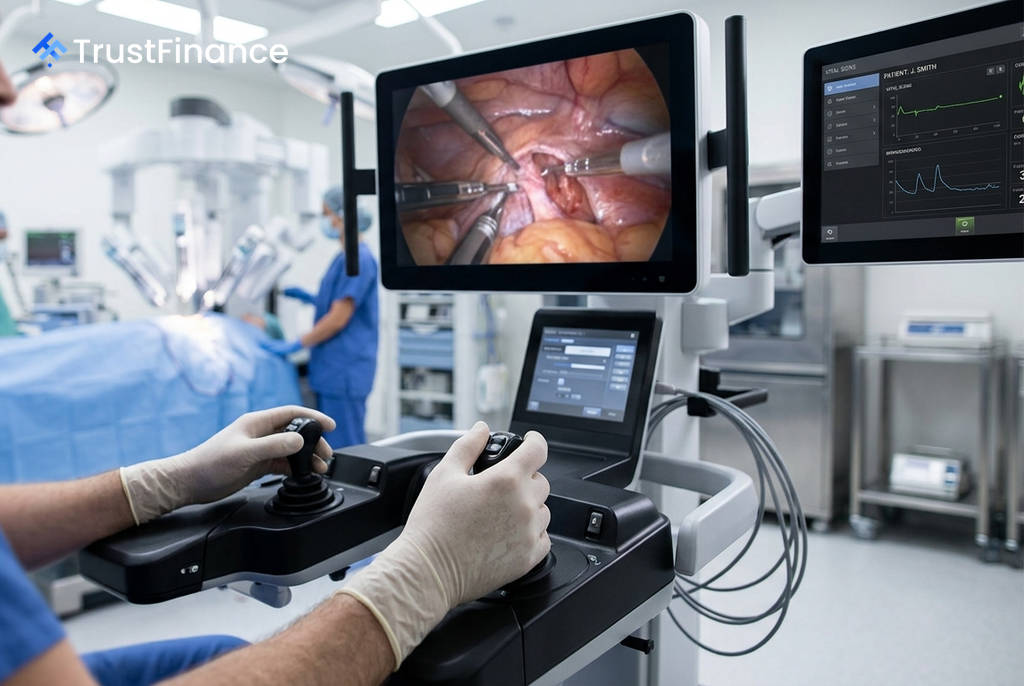
手术机器人巨头直觉外科公司 (Intuitive Surgical, ISRG) 股价在盘前交易中走高,此前投资银行奥本海默 (Oppenheimer) 将其评级从“与大盘持平”(Perform) 上调至“跑赢大盘”(Outperform),并设定了 500美元 的目标价。
分析师看好竞争格局
奥本海默在报告中指出,直觉外科在美国本土的主要竞争对手面临着重大的“结构性障碍”。该行特别提到,强生公司 (Johnson & Johnson) 的 Ottava 系统在工作流程整合方面存在挑战,而美敦力 (Medtronic) 的 Hugo 系统则受到物理空间占用的限制。
分析师认为,这些因素意味着直觉外科的旗舰产品“达芬奇”(da Vinci) 手术系统在短期内没有来自美国本土的可靠威胁。此外,奥本海默还强调了公司的“按次计费模式”(Per Click Model) 是其渗透到低风险门诊手术中心的战略杠杆,而定制化的价格-数量合同也使竞争对手难以获得有吸引力的投资回报。
加剧市场积极情绪的是,美国银行证券 (Bank of America Securities) 也在同日上午首次给予该股“买入”(Buy) 评级,进一步强化了华尔街的看涨基调。
基本面与市场情绪支撑
 Ad
此次评级上调是自7月下旬以来更广泛评级重估趋势的延续。当时,瑞银 (UBS) 和摩根士丹利 (Morgan Stanley) 均上调了该股评级,理由是考虑到公司持续的营收增长,此前的股价抛售已经过度。
从基本面来看,公司2026年第二季度的业绩对投资者而言仍是利好因素。财报显示,其每股收益为 2.80美元,超出了 2.51美元 的市场普遍预期。尽管公司执行副总裁 Gary Loeb 和董事 Amy Ladd 近期有内部人出售股票的行为,但这些交易均是根据预先安排的10b5-1计划执行的,因此不被视为负面信号。
长期风险与全球市场份额
从长远来看,一个值得关注的动向是中国手术机器人制造商正在加速其海外扩张。报道称,中国品牌在国内公立医院采购中的份额首次超过了50%。
然而,分析师普遍认为,这一竞争威胁在短期内是可控的。目前,直觉外科的达芬奇系统在全球机器人手术市场仍占据约 83% 的主导份额。在分析师上调评级和宏观市场环境向好的共同作用下,投资者重新关注这只仍远低于其52周高点 603.88美元 的股票。