
Story
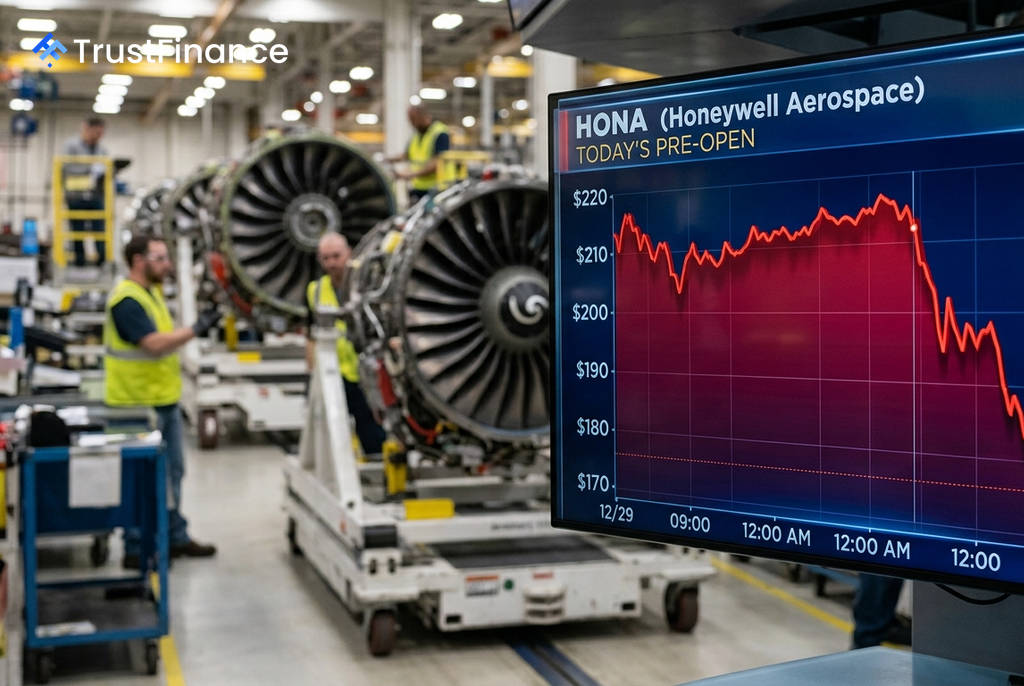
Honeywell航太下修全年財測 盤前股價重挫逾13%
Text size
Background
剛於6月29日從漢威聯合 (Honeywell International) 分拆獨立的航太供應商Honeywell Aerospace (HONA),週三盤後意外大幅下修2026年全年財務預測,衝擊投資人信心,導致其股價在盤前交易中重挫13.1%,報176.99美元。
財測展望遠遜預期
根據該公司發布的最新展望,多項關鍵指標均遭下調,遠低於市場先前預期。這次財測下修的消息,完全蓋過了第二季營收表現穩健的利多。
- 全年內生性銷售增長:從原先預估的7%–9%區間,下調至4%–5%。
- 全年調整後EBITDA:從原先的46.5億至47.5億美元,下修至43.5億至44.5億美元。
- 全年調整後每股盈餘 (EPS):預估為7.60至7.90美元,同樣遠低於分析師的共識預期。
此外,該公司引擎與電力系統部門一筆5,000萬美元的庫存報廢費用,也進一步對獲利能力造成壓力。
供應鏈瓶頸為核心問題
 Ad
儘管第二季營收約為45億美元,年增5%,訂單增長8%,且訂單出貨比 (book-to-bill ratio) 高於1,顯示市場需求依然強勁,但核心問題出在供應鏈。公司坦承,持續的供應鏈限制使其無法有效提高產能,以滿足激增的售後市場需求。
執行長Jim Currier在聲明中表示:「坦白說,我低估了我們所採取的糾正措施需要多長時間才能落實並看到成效。」他補充說,下半年的財測已根據供應鏈所展現的實際能力進行了調整。
投資人重新評估短期前景
這次令人失望的財測、執行長坦承的執行失誤,以及遠低於預期的每股盈餘展望,共同為HONA的股價帶來了完美風暴。在財報發布前,該股在週三的常規交易時段便已下跌,盤後的財測利空消息更使賣壓急遽擴大。
分析指出,雖然強勁的訂單積壓和健康的訂單出貨比顯示公司的長期基本面可能仍然穩固,但投資人正因其短期增長軌跡遠比先前預期的緩慢,而對股票進行重新定價。