
Story
하니웰 에어로스페이스, 실망스러운 연간 실적 전망에 주가 급락
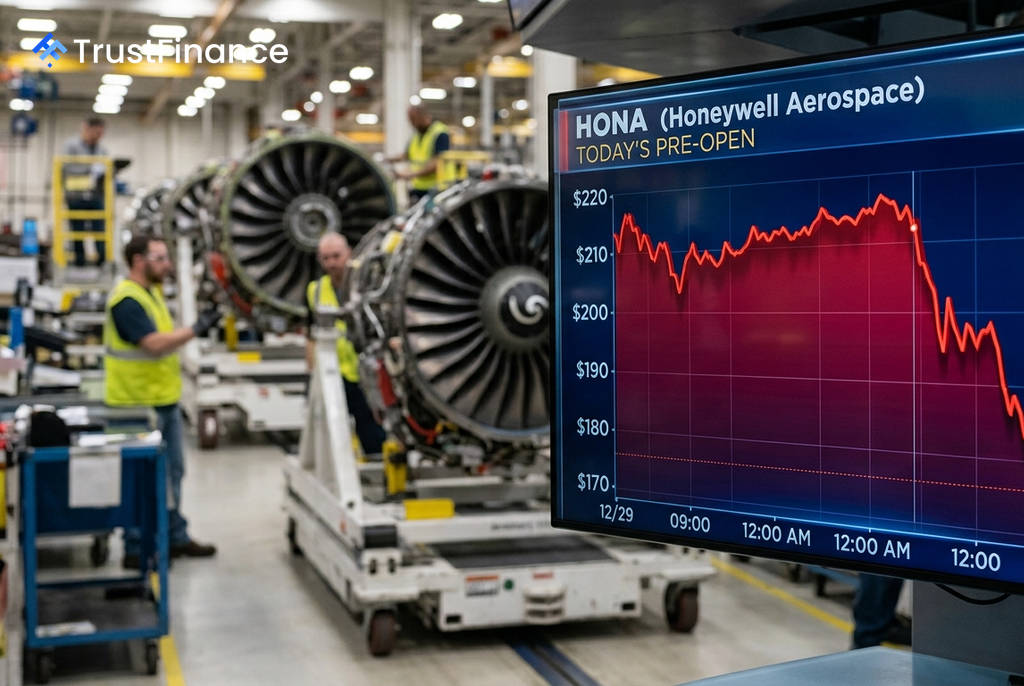
하니웰 인터내셔널에서 분사하여 독립 법인이 된 하니웰 에어로스페이스(HONA)가 첫 단독 실적 보고서와 함께 연간 재무 전망을 대폭 하향 조정하자 투자자들의 실망 매물이 쏟아지며 주가가 급락했다. 회사는 수요일 장 마감 후 실적을 발표했으며, 개장 전 거래에서 주가는 13.1% 하락한 176.99달러를 기록했다.
실적 전망 대폭 하향
하니웰 에어로스페이스는 2026년 연간 실적 가이던스를 시장의 기대에 크게 못 미치는 수준으로 수정했다. 이는 견조한 2분기 실적을 무색하게 만드는 악재로 작용했다.
- 연간 유기적 매출 성장률 전망치는 기존 7%~9%에서 4%~5%로 하향 조정되었다.
- 연간 조정 EBITDA(상각전영업이익) 가이던스는 기존 46억 5천만~47억 5천만 달러에서 43억 5천만~44억 5천만 달러로 낮아졌다.
- 연간 조정 주당순이익(EPS) 전망치 역시 7.60~7.90달러로 제시되어 분석가들의 예상치를 크게 밑돌았다.
이러한 가이던스 하향 조정은 2분기 매출이 전년 동기 대비 유기적으로 5% 성장한 약 45억 달러를 기록하고, 수주가 8% 증가하며 수주-매출 비율(book-to-bill ratio)이 1을 상회하는 등 양호한 실적에도 불구하고 주가 하락의 결정적 원인이 되었다.
공급망 문제와 경영진의 인정
 Ad
이번 실적 부진의 핵심 원인은 공급망 제약으로, 급증하는 애프터마켓 수요를 충족시키기 위한 생산량 증대에 차질을 빚고 있기 때문이다. 엔진 및 동력 시스템 부문에서 발생한 5천만 달러의 재고 진부화 비용 또한 수익성에 부담을 주었다.
짐 커리어 최고경영자(CEO)는 "솔직히 말해, 우리가 취해왔고 또 취하고 있는 시정 조치들이 실행되고 성과를 내기까지 걸리는 시간을 과소평가했다"고 인정했다. 그는 하반기 가이던스가 현재 공급망이 보여준 역량에 맞춰 조정되었음을 밝혔다.
시장 반응과 전망
실망스러운 실적 전망과 경영진의 실책 인정이 맞물리면서 주가는 큰 폭으로 하락했다. 수요일 정규장에서 이미 하락세를 보였던 주가는 시간 외 거래에서 실적 발표 후 낙폭을 더욱 키웠다.
현재 주가는 52주 최저가 범위(192.03~297.50달러) 하단으로 밀려나고 있다. 견조한 수주 잔고와 1을 넘는 수주-매출 비율 등 장기적인 성장 기반은 유효하다는 신호가 있지만, 투자자들은 단기적인 성장 궤도가 예상보다 훨씬 더딜 것이라는 점을 주가에 반영하고 있다.