
Story
Saham Honeywell Aerospace Merudum Selepas Unjuran Tahunan Dipotong Akibat Masalah Rantaian Bekalan
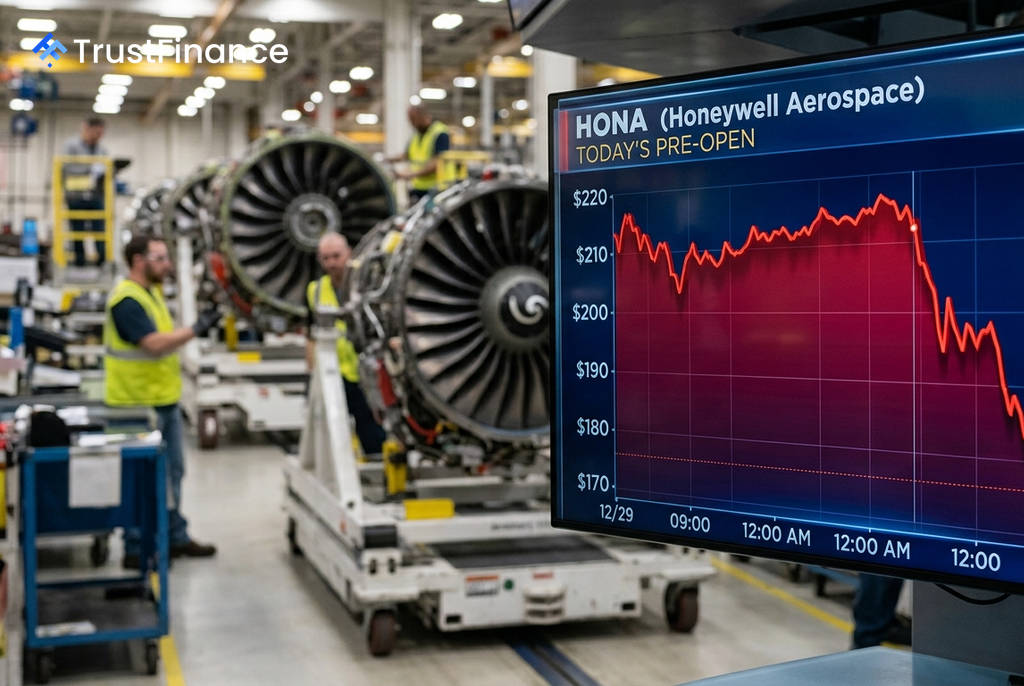
Saham Honeywell Aerospace (HONA) menjunam lebih 13% dalam dagangan pra-pembukaan pada hari Khamis selepas syarikat itu secara tidak dijangka memotong unjuran kewangan setahun penuhnya. Langkah ini, yang diumumkan lewat Rabu, didorong oleh kekangan rantaian bekalan yang berterusan yang menghalang keupayaannya untuk meningkatkan pengeluaran.
Unjuran Kewangan Mengecewakan Pelabur
Dalam laporan pendapatan kendiri pertamanya sejak dipisahkan daripada syarikat induk Honeywell International pada 29 Jun, Honeywell Aerospace mengejutkan pasaran dengan menyemak semula panduannya ke bawah. Syarikat itu kini menjangkakan pertumbuhan jualan organik setahun penuh antara 4%–5%, turun dengan ketara daripada julat sebelumnya iaitu 7%–9%.
Unjuran keuntungan juga dipotong dengan ketara:
- EBITDA terlaras kini diunjurkan pada $4.35 bilion–$4.45 bilion, turun daripada $4.65 bilion–$4.75 bilion.
- Pendapatan sesaham (EPS) terlaras dijangka berada dalam julat $7.60–$7.90, jauh di bawah jangkaan penganalisis.
Satu caj keusangan inventori bernilai $50 juta dalam segmen Enjin dan Sistem Kuasa turut memberi tekanan tambahan kepada keuntungan syarikat.
Isu Rantaian Bekalan dan Kesan Pasaran
 Ad
Ketua Pegawai Eksekutif Jim Currier mengakui kesilapan dalam pelaksanaan strategi syarikat. "Secara jujurnya, saya memandang rendah tempoh yang diperlukan untuk melaksanakan dan melihat hasil daripada langkah-langkah pembetulan yang telah dan sedang kami ambil," katanya. Beliau menambah bahawa panduan bagi separuh kedua tahun ini telah diselaraskan dengan keupayaan semasa rantaian bekalan.
Berikutan pengumuman itu, saham syarikat jatuh 13.1% dalam dagangan pra-pembukaan kepada $176.99. Penurunan mendadak ini menunjukkan pelabur sedang menilai semula harga saham untuk mencerminkan trajektori pertumbuhan jangka pendek yang jauh lebih perlahan daripada yang dijangkakan sebelum ini.
Asas Permintaan Kekal Kukuh
Di sebalik panduan yang lemah, prestasi suku kedua syarikat menunjukkan permintaan asas yang kukuh. Hasil meningkat 5% secara organik tahun ke tahun kepada kira-kira $4.5 bilion, manakala tempahan meningkat 8%.
Nisbah tempahan kepada bil (book-to-bill ratio) syarikat juga berada di atas paras 1, menandakan bahawa ia menerima lebih banyak tempahan baharu berbanding yang dapat dipenuhi. Walaupun ini menunjukkan prospek jangka panjang yang sihat, cabaran semasa dalam meningkatkan pengeluaran kekal menjadi kebimbangan utama bagi pelabur dalam jangka pendek.