
Story
Hims & Hers 第二季營收強勁但毛利率急遽下滑,盤前股價重挫
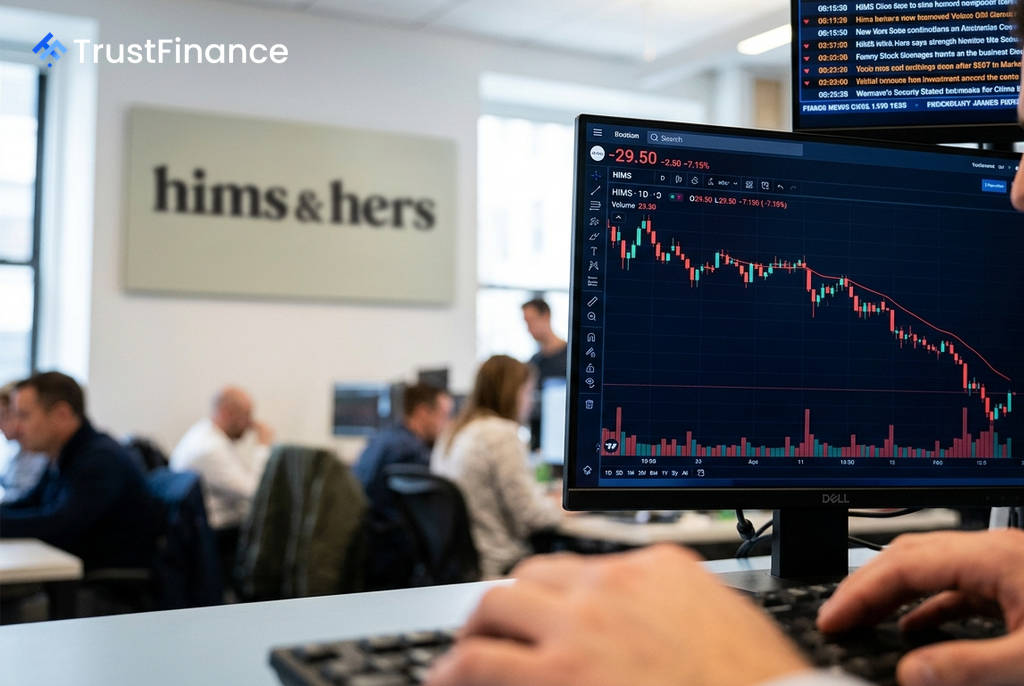
遠距醫療保健公司 Hims & Hers Health (HIMS) 儘管公布了優於預期的第二季營收數據,但因獲利能力顯著惡化,其股價在盤前交易中重挫 7.15% 至 29.50 美元。此一市場反應凸顯了投資人對於該公司在快速擴張的同時,其不斷受到侵蝕的利潤率感到擔憂。
營收成長與獲利警訊
根據最新財報,Hims & Hers 的第二季營收表現亮眼,達到 7.53 億美元,較去年同期成長 38%,並超出市場預期 8.9%。公司的訂閱用戶數也增加了超過 30 萬,總數接近 290 萬。受此激勵,公司將 2026 全年營收指引上調至 31 億至 33 億美元之間。
然而,強勁的營收增長未能轉化為獲利。公司第二季每股虧損為 0.37 美元,遠遜於市場預期的虧損 0.05 美元,淨虧損達 8,630 萬美元。這顯示出公司為追求營收成長付出了高昂的代價。
毛利率受侵蝕成核心隱憂
市場最為關注的焦點在於公司持續下滑的毛利率。Hims & Hers 的毛利率已連續第四個季度下降,從 2023 年的 82% 大幅滑落至本季的 64%。這項關鍵指標的惡化,是導致股價下跌的主要催化劑。
 Ad
公司財務長 Oluyemi Okupe 明確指出,毛利率的壓力來自於兩大因素:利潤較低的品牌 GLP-1 減重藥物,以及透過收購 Eucalyptus 開拓的國際市場業務,這兩者在整體業務組合中的佔比逐漸提高。Okupe 警告,這種利潤結構的轉變並非短期現象,預計毛利率將在一段時間內維持在歷史低位。
監管壓力與市場分歧
除了財務挑戰,Hims & Hers 還面臨著監管壓力。美國聯邦貿易委員會 (FTC) 已於 7 月 29 日對該公司提起訴訟,指控其在用戶隱私承諾方面存在問題,涉嫌與 Meta 和 Snap 等第三方分享敏感的健康數據。
華爾街分析師對此看法分歧,反映出市場的不確定性。例如,Canaccord 維持對該股 40 美元的「買入」目標價,而 Truist 則給予 27 美元的「持有」評級。即使在股價下跌後,其估值依然偏高,以遠期本益比計算達 53.1 倍,而有模型估計其公允價值約為 23.69 美元,意味著仍有潛在的下行空間。