
Story
Hims & Hers Q2: राजस्व रिकॉर्ड स्तर पर, लेकिन घटते मार्जिन से शेयर 7% लुढ़का
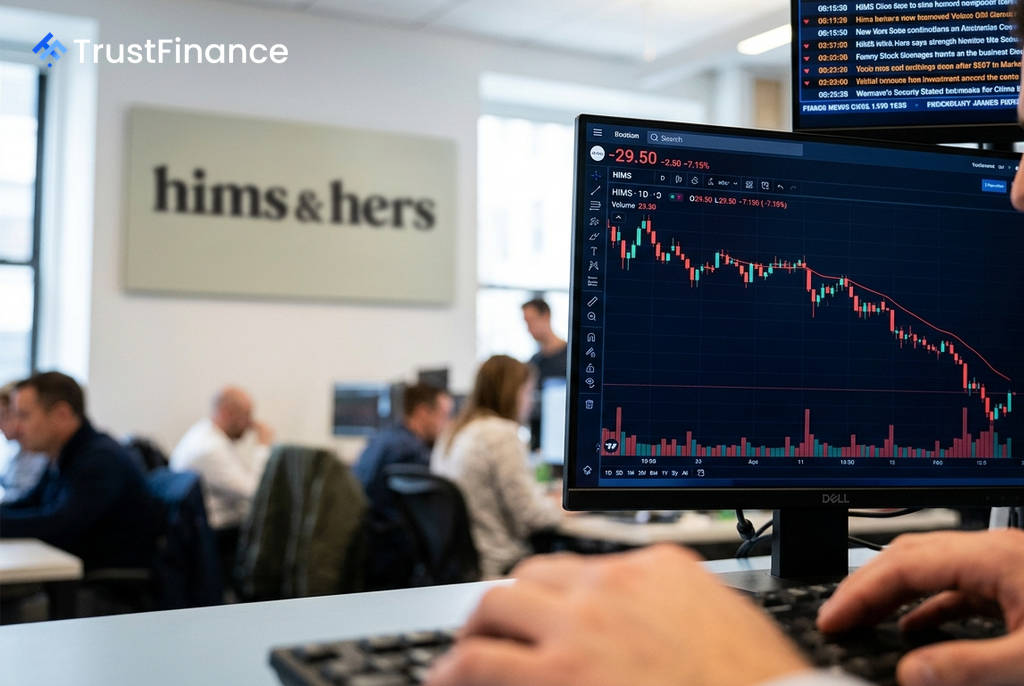
टेलीहेल्थ कंपनी Hims & Hers Health (HIMS) के शेयरों में प्री-मार्केट ट्रेडिंग में 7.15% की भारी गिरावट देखी गई, जबकि कंपनी ने दूसरी तिमाही में उम्मीद से बेहतर राजस्व दर्ज किया। निवेशकों की चिंता का मुख्य कारण कंपनी के घटते सकल मार्जिन (gross margins) और अनुमान से कहीं अधिक प्रति शेयर घाटा रहा, जिसने मजबूत टॉप-लाइन प्रदर्शन पर पानी फेर दिया।
राजस्व में उछाल, मुनाफे पर दबाव
Investing.com की रिपोर्ट के अनुसार, Hims & Hers ने दूसरी तिमाही में $753 मिलियन का राजस्व दर्ज किया, जो साल-दर-साल 38% की वृद्धि दर्शाता है और विश्लेषकों के अनुमानों से 8.9% अधिक है। इस अवधि में कंपनी ने 300,000 से अधिक नए ग्राहक जोड़े, जिससे कुल ग्राहकों की संख्या लगभग 2.9 मिलियन हो गई। इन मजबूत नतीजों के आधार पर, कंपनी ने पूरे साल 2026 के लिए अपने राजस्व गाइडेंस को बढ़ाकर $3.1 बिलियन से $3.3 बिलियन कर दिया है।
हालांकि, राजस्व में इस शानदार वृद्धि के बावजूद, कंपनी का प्रति शेयर घाटा (EPS) -$0.37 रहा, जो अनुमान से $0.32 अधिक है। यह कंपनी की लाभप्रदता पर बढ़ते दबाव को उजागर करता है।
घटते मार्जिन और कानूनी मुश्किलें
कंपनी की सबसे बड़ी चिंता इसका घटता हुआ सकल मार्जिन है, जो लगातार चार तिमाहियों से गिर रहा है। 2023 में 82% के स्तर से गिरकर यह Q2 2026 में केवल 64% रह गया। कंपनी के CFO, ओलुयेमी ओकुपे ने स्पष्ट किया कि यह गिरावट ब्रांडेड GLP-1 वजन घटाने वाली दवाओं की बढ़ती लागत और अंतरराष्ट्रीय राजस्व में वृद्धि के कारण है, और मार्जिन ऐतिहासिक स्तरों से नीचे बना रहेगा।
 Ad
इसके अलावा, कंपनी को कानूनी चुनौतियों का भी सामना करना पड़ रहा है। 29 जुलाई को अमेरिकी संघीय व्यापार आयोग (FTC) ने Hims & Hers के खिलाफ एक मुकदमा दायर किया। FTC का आरोप है कि कंपनी ने गोपनीयता के वादों के बावजूद संवेदनशील स्वास्थ्य डेटा को मेटा और स्नैप जैसी कंपनियों के साथ साझा किया।
मूल्यांकन और आगे की राह
गिरावट के बाद भी, स्टॉक का मूल्यांकन महंगा बना हुआ है। इसका फॉरवर्ड P/E अनुपात 53.1x है, जो घाटे में चल रही कंपनी के लिए काफी अधिक है। Investing.com के फेयर-वैल्यू मॉडल के अनुसार, स्टॉक का आंतरिक मूल्य $23.69 के आसपास है, जो मौजूदा स्तरों से 25% से अधिक की गिरावट का संकेत देता है।
विश्लेषक भी स्टॉक को लेकर बंटे हुए हैं, जहां कैनकॉर्ड (Canaccord) ने $40 का 'बाय' टारगेट दिया है, वहीं ट्रूइस्ट (Truist) ने $27 के 'होल्ड' टारगेट की सिफारिश की है। निवेशकों के लिए, राजस्व वृद्धि आकर्षक है, लेकिन घटते मार्जिन और FTC मुकदमे से जुड़े जोखिम महत्वपूर्ण चिंताएं हैं, जो भविष्य के प्रदर्शन पर असर डाल सकती हैं।