
Story
힘스앤허스, 2분기 매출 호조에도 마진 악화에 주가 급락
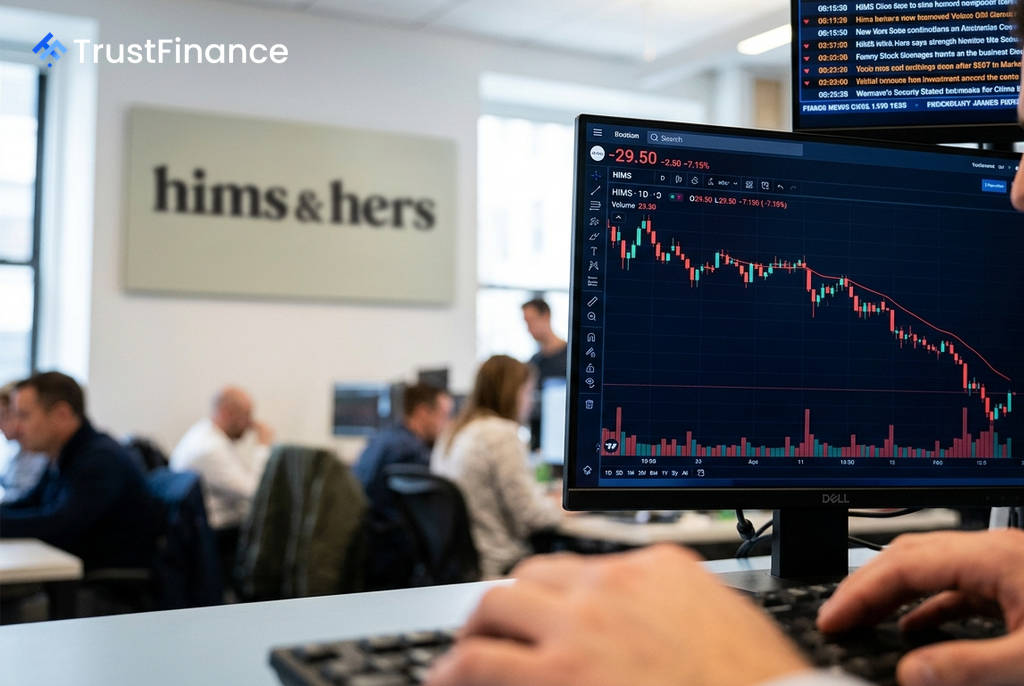
원격의료 플랫폼 힘스앤허스 헬스(HIMS)의 주가가 2분기 실적 발표 이후 시간 외 거래에서 7.15% 급락한 29.50달러를 기록했습니다. 회사는 시장 예상치를 뛰어넘는 강력한 매출 성장을 보고했지만, 총이익률 감소와 순손실 확대가 투자 심리를 위축시켰습니다.
매출 성장과 수익성 악화의 교차
힘스앤허스의 2분기 매출은 전년 동기 대비 38% 증가한 7억 5,300만 달러로, 시장 예상치를 8.9% 상회하는 호실적을 거뒀습니다. 구독자 수는 30만 명 이상 순증하며 총 290만 명에 육박했고, 회사는 2026년 연간 매출 가이던스를 31억~33억 달러로 상향 조정했습니다.
하지만 이러한 외형 성장 이면에는 수익성 악화라는 그림자가 짙게 드리워졌습니다. 2분기 주당순손실(EPS)은 -0.37달러로 시장 예상치(-0.05달러)를 크게 하회했으며, 순손실 규모는 8,630만 달러에 달했습니다. 투자자들이 가장 우려하는 지표는 총이익률로, 2023년 82%에 달했던 것이 4분기 연속 하락하며 이번 분기에는 64%까지 떨어졌습니다.
체중 감량 사업의 비용 부담과 규제 리스크
 Ad
수익성 악화의 주된 원인으로는 GLP-1 계열 브랜드 체중 감량 의약품 사업의 확대가 지목됩니다. 올루예미 오쿠페(Oluyemi Okupe) 최고재무책임자(CFO)는 브랜드 의약품과 해외 사업 비중이 커지면서 총이익률이 과거 수준을 밑돌 것이라고 명확히 밝혔습니다. 이는 일시적인 현상이 아닌 구조적인 사업 모델의 변화임을 시사합니다.
설상가상으로 지난 7월 29일, 미 연방거래위원회(FTC)는 힘스앤허스가 사용자의 민감한 건강 정보를 메타(Meta), 스냅(Snap) 등과 공유했다며 소송을 제기했습니다. FTC는 회사가 개인정보 보호 약속을 위반했으며, 취소가 어려운 구독 서비스를 운영했다고 주장하고 있어 법적 및 평판 리스크가 부각되고 있습니다.
높은 밸류에이션과 엇갈리는 전망
주가 하락에도 불구하고 밸류에이션 부담은 여전합니다. 주가는 순손실을 기록 중인 기업임에도 불구하고 선도 주가수익비율(Forward P/E) 53.1배 수준에서 거래되고 있습니다. 한 공정가치 평가 모델은 주가의 내재가치를 현재보다 -25.4% 낮은 23.69달러로 평가했습니다. 월가의 시각도 캐너코드(Canaccord)의 매수 의견과 목표주가 40달러, 트루이스트(Truist)의 보유 의견과 목표주가 27달러로 극명하게 엇갈리고 있습니다.