
Story
Hensoldt財報後股價先蹲後跳,創紀錄訂單助其強勢反彈7%
Text size
Background
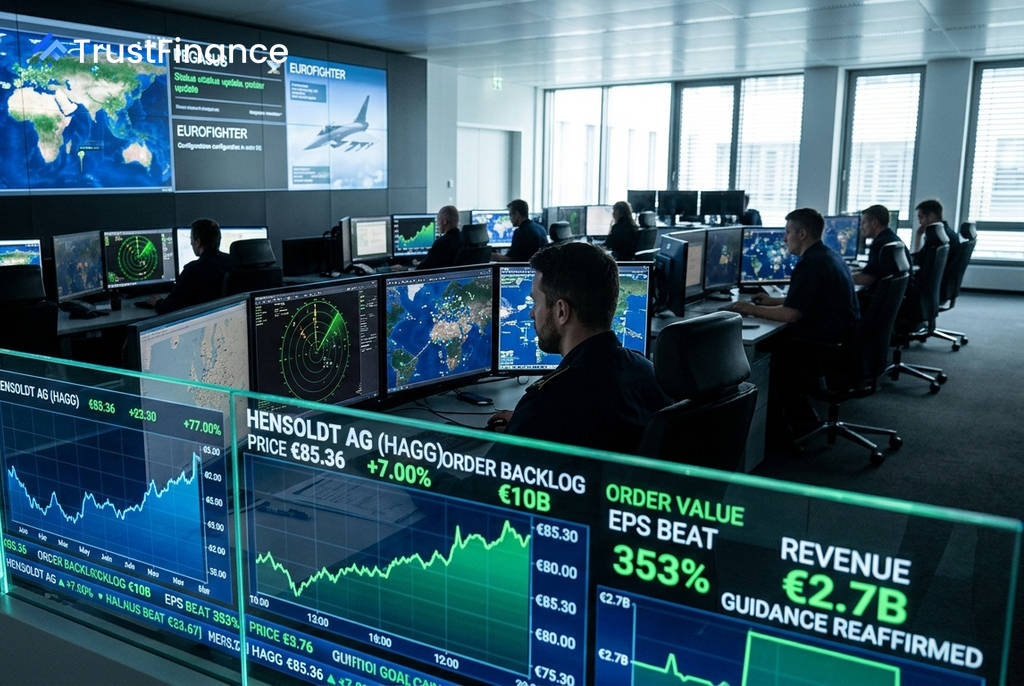
德國國防電子大廠 Hensoldt (HAGG) 股價週二強勢反彈 7.0%,報價來到 85.36 歐元,一舉收復先前因財報公佈而引發的跌幅。市場投資人重新審視該公司強勁的基本面後,認為最初的悲觀反應過度,進而引發了這波空頭回補行情。
財報利多遭錯殺,投資人重新評估
Hensoldt 公布的2026年上半年財報事實上相當亮眼,多項指標均優於市場預期。最初的賣壓主要源於市場對下半年展望的擔憂,但投資人冷靜後發現,公司的長期前景依然穩固。
關鍵財務數據摘要:
- 調整後每股盈餘 (EPS):超出分析師預期約 353%。
- 營收:較預期高出 4.9%。
- 上半年新接訂單:年增一倍,達到 28 億歐元,使訂單出貨比 (Book-to-Bill Ratio) 升至 2.4。
- 積壓訂單:攀升至 100 億歐元 的歷史新高,為公司未來數年的營收提供了高度確定性。
指引不變,惟下半年成長恐放緩
 Ad
儘管上半年業績強勁,Hensoldt 管理層也提醒,由於「過渡性營收 (pass-through revenue)」減少,下半年的營收成長預計將會放緩。這項示警是最初引發股價下跌的主因。然而,公司仍重申其2026全年財測,預計營收約為 27 億歐元,調整後 EBITDA 利潤率介于 18.5% 至 19% 之間。
公司執行長指出,目前國防產業的主要限制已從預算轉向工業產能。為此,Hensoldt 正積極投資擴大產能,以滿足加速成長的需求。市場預期,包括 PEGASUS 偵察機和歐洲戰機 (Eurofighter) 在內的關鍵訂單將在年底前敲定,投資人目前似乎已消化了下半年成長放緩的短期利空。
市場分析與展望
綜合15位分析師的看法,市場對 Hensoldt 的共識評級仍為「買入」,其12個月平均目標價為 91.17 歐元,遠高於當前股價,顯示其估值具備支撐。在德國推動軍備現代化的背景下,Hensoldt 作為關鍵供應商,其競爭地位相當穩固。
在德國 DAX 指數和美國股市普遍走強的宏觀環境下,Hensoldt 的股價在經歷財報後的非理性下跌後,提供了一個具吸引力的切入點。強勁的基本面、創紀錄的訂單能見度,加上有利的市場情緒,共同推動了這次的股價大幅回升。