
Story
ヘンソルト株が急反発、記録的な受注残高を市場が再評価
Text size
Background
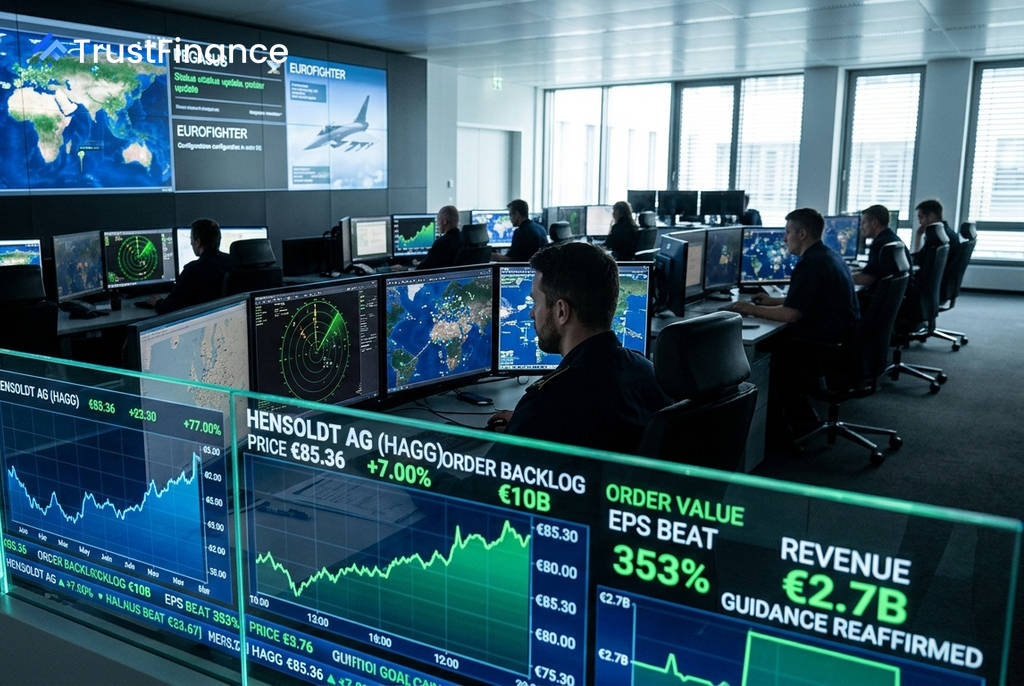
ドイツの防衛大手ヘンソルト(Hensoldt AG)の株価が7.0%急伸し、85.36ユーロに達した。これは、2026年上半期決算の発表後に見られた売り込みからの急激な回復であり、投資家が同社のファンダメンタルズの強さを再評価したことを示している。
決算発表後の売りから一転
ヘンソルトは上半期決算を発表した後、株価は一時79.76ユーロまで下落していた。経営陣が下半期の収益成長率がパススルー収益の減少により鈍化するとの見通しを示したことが、当初の売り材料となった。
しかし、市場はこの初期の悲観的な反応が行き過ぎであったと判断。むしろ、記録的な受注実績や堅調な業績内容に再び注目が集まり、買い戻しを誘発した。
記録的な受注と堅調な業績
投資家心理を好転させた主な要因は、非常に力強い上半期の業績である。同社は通期のガイダンスを維持しており、その背景には以下の好材料がある。
 Ad
- 調整後EPS: 市場予想を約353%上回る。
- 売上高: 市場予想を4.9%上回る。
- 上半期受注高: 前年同期比で倍増の28億ユーロに達した。
- 受注残高: 過去最高の100億ユーロに増加し、長期的な収益の可視性を大幅に高めている。
- ブック・トゥ・ビル・レシオ: 受注高を受注残高で割った比率は2.4倍と、需要の強さを示している。
経営陣は2026年通期の売上高見通しを約27億ユーロ、調整後EBITDAマージンを18.5%~19%とする従来の見通しを再確認した。
市場の見方と背景
CEOは、防衛産業における主要な制約が「予算から生産能力へ」と移行していると指摘しており、同社は需要拡大に対応するため生産設備への投資を積極的に進めている。年末までには「PEGASUS」や「ユーロファイター」といった主要案件の受注が見込まれている。
アナリスト15名によるコンセンサス評価は依然として「買い」を維持しており、12ヶ月の平均目標株価は91.17ユーロと、現在の株価を上回っている。世界的なリスク環境が安定していることや、決算後の下落で割安感が出たことも、今回の株価回復を後押しした要因と考えられる。