
Story
헨솔트 주가 7% 급등, 실적 발표 후 '과도한 매도' 인식에 저가 매수 유입
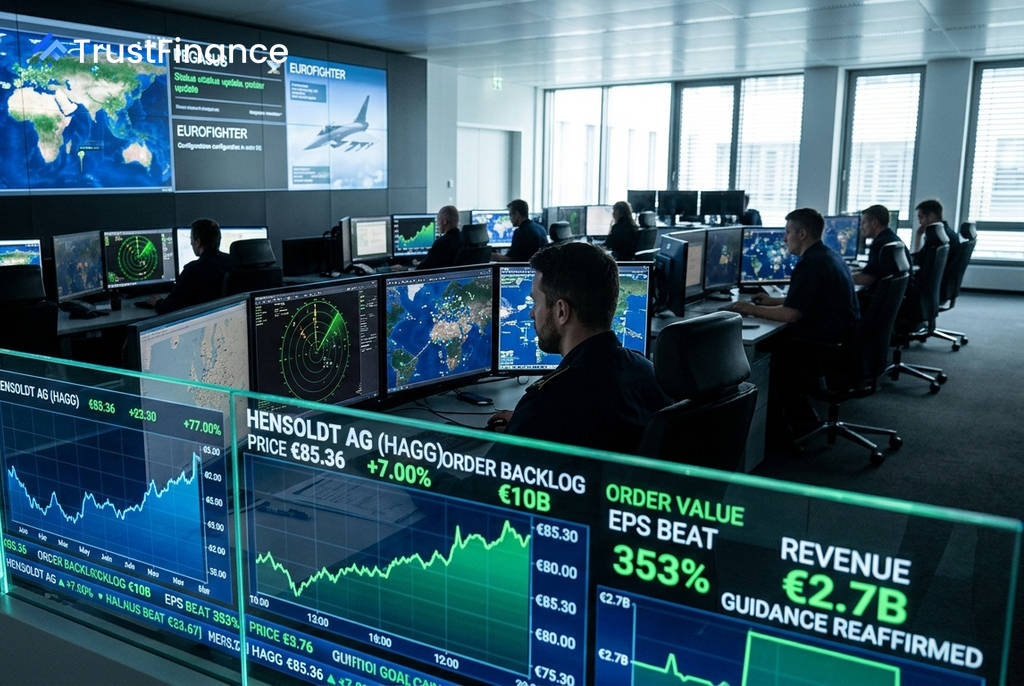
독일의 방산업체 헨솔트(Hensoldt AG) 주가가 실적 발표 후 초기 하락세를 딛고 7.0% 급등한 85.36유로에 거래되었다. 이는 투자자들이 회사의 견고한 펀더멘털을 재평가하면서, 과도했던 초기 매도세가 오히려 저가 매수 기회로 인식된 데 따른 것으로 풀이된다.
견고한 실적과 기록적인 수주 잔고
헨솔트는 2026년 상반기 실적 발표에서 시장의 예상을 뛰어넘는 성과를 공개했다. 조정 주당순이익(EPS)은 예상치를 약 353% 상회했으며, 매출 역시 4.9% 초과 달성했다. 특히 신규 수주가 급증하며 장기적인 성장 가시성을 확보했다.
- 상반기 신규 수주: 전년 동기 대비 2배 증가한 28억 유로
- 수주/매출 비율(Book-to-bill ratio): 2.4배
- 수주 잔고: 사상 최고치인 100억 유로 기록
회사는 2026년 연간 가이던스로 제시한 매출 약 27억 유로와 18.5%~19%의 조정 EBITDA 마진을 재확인하며 경영에 대한 자신감을 내비쳤다.
초기 매도세 원인과 투자 심리 변화
 Ad
이러한 호실적에도 불구하고 주가는 발표 직후 하락세를 보였다. 이는 경영진이 하반기 '통과 매출(pass-through revenue)' 감소로 인해 매출 성장세가 둔화될 수 있다고 언급했기 때문이다. PEGASUS 및 유로파이터와 같은 주요 수주가 연말에 집중될 것이라는 점도 단기적인 불확실성으로 작용했다.
하지만 투자자들은 이러한 단기적 우려보다는 기록적인 수주 잔고가 제공하는 장기적 안정성에 더 주목하기 시작했다. 헨솔트 CEO는 방위 산업의 핵심 제약 요인이 예산에서 생산 능력으로 전환되었다고 언급하며, 회사가 수요 증가에 대응하기 위해 생산 설비 확장에 적극적으로 투자하고 있음을 강조했다.
시장 전망 및 밸류에이션
애널리스트들의 긍정적인 평가 역시 주가 반등에 힘을 보탰다. 15명의 애널리스트를 기준으로 한 컨센서스 투자의견은 '매수(Buy)'이며, 평균 12개월 목표주가는 현재 주가를 크게 상회하는 91.17유로로 제시되어 밸류에이션 매력을 뒷받침한다.
또한 독일 DAX 지수와 미국 증시가 동반 상승하는 등 우호적인 거시 경제 환경도 위험자산 선호 심리를 자극하며 주가 회복에 기여했다. 특정 레이더 기술 분야에서의 선도적 위치와 독일의 재무장 계획에서 헨솔트가 차지하는 핵심적인 역할은 회사의 경쟁력을 더욱 강화하는 요인으로 평가된다.