
Story
DoorDash股價大幅回檔 技術面訊號分歧 專家建議保持耐心
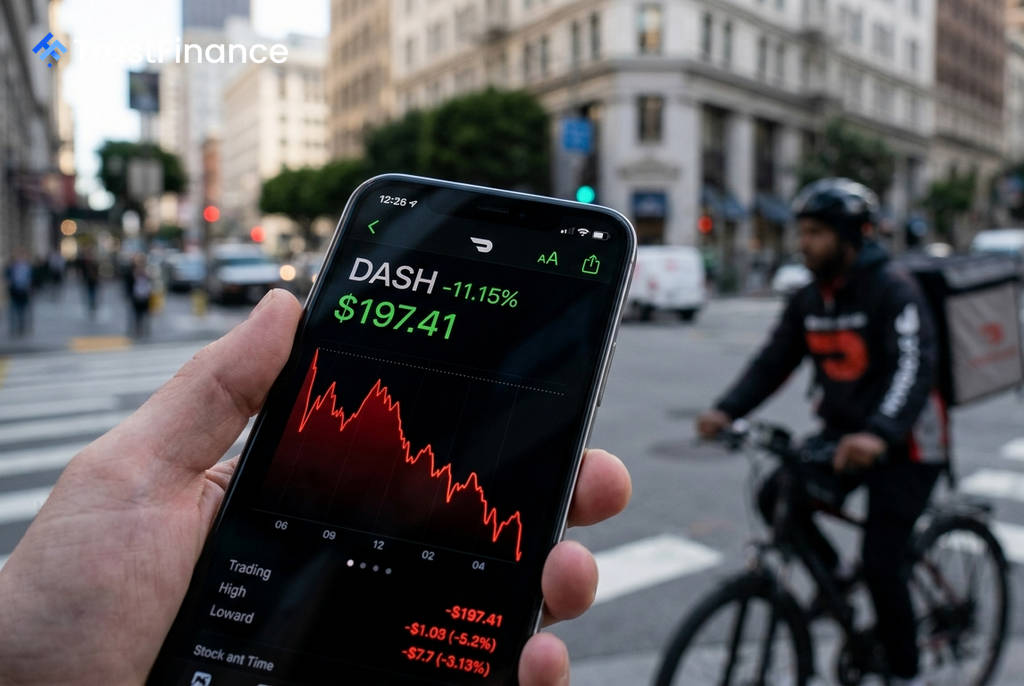
根據Investing.com分析,餐飲外送平台龍頭DoorDash (DASH) 近期股價顯著回檔,儘管其業務增長依然強勁,但技術指標顯示反彈基礎尚未穩固,建議投資人保持耐心。
根據截至2026年9月10日的盤前數據,DoorDash股價報$197.41美元,單週跌幅達11.15%。此次股價拉回引起市場關注,但其高昂的估值仍是投資人需要考量的重點。
估值與基本面
儘管股價下跌,DoorDash的估值依然不菲。截至2026年6月30日,其追蹤本益比高達101.6倍,而截至2026年12月31日的預期本益比則為32.9倍。高估值背後是其強勁的業務增長支撐。
公司的財務數據表現亮眼:
- 營收從2021年的48.9億美元增長至2025年的137.2億美元。
- 稅前息前折舊攤銷前利潤 (EBITDA) 從2022年的虧損7.48億美元,轉為2025年的獲利12.2億美元。
- 2025年的槓桿自由現金流達到21.7億美元。
然而,市場對其短期獲利能力存有疑慮。儘管分析師在過去一年將其營收預期上調了12.42%,但每股盈餘 (EPS) 預期卻下調了18.18%,反映出公司為擴張而進行的投資可能對利潤造成壓力。市場共識預期,DoorDash將於2026年11月4日公布財報,預計EPS為0.83美元,營收為45.6億美元。
 Ad
技術面前景分析
從技術分析角度來看,DoorDash的股價走勢呈現多空分歧的局面。日線圖顯示「賣出」訊號,相對強弱指標 (RSI) 為36.17,顯示短期動能偏弱。然而,週線圖則維持「強力買入」評級,RSI為51.26,顯示長期上升趨勢結構仍在。
關鍵價位方面,下檔支撐位約在$197.08美元及$193.71美元;上檔壓力區則落在$203.04美元至$206.41美元之間。分析指出,在股價未能收復壓力區或守穩支撐區之前,過早進場可能意味著需要承受持續的波動風險。
後市展望
展望未來,多方觀點認為,DoorDash在生鮮雜貨、零售、廣告、DashPass訂閱服務及國際市場的擴張,有望帶動利潤率提升。例如,豐業銀行 (Scotiabank) 設定了$275美元的目標價,瑞銀 (UBS) 則看好其廣告業務潛力,給予$295美元的目標價。
另一方面,空方則擔憂其高昂的估值幾乎沒有容錯空間。市場競爭、勞動法規變化、國際業務虧損以及高額的營運支出,都可能對其利潤率構成壓力。總體而言,目前的股價回檔雖具吸引力,但尚未構成明確的買入訊號。投資人需關注其股價是否能站穩關鍵價位,以及即將公布的財報是否能釐清市場對其長期利潤前景的疑慮。